猜你想问
石基信息2026年第三季度报告核心内容有哪些?
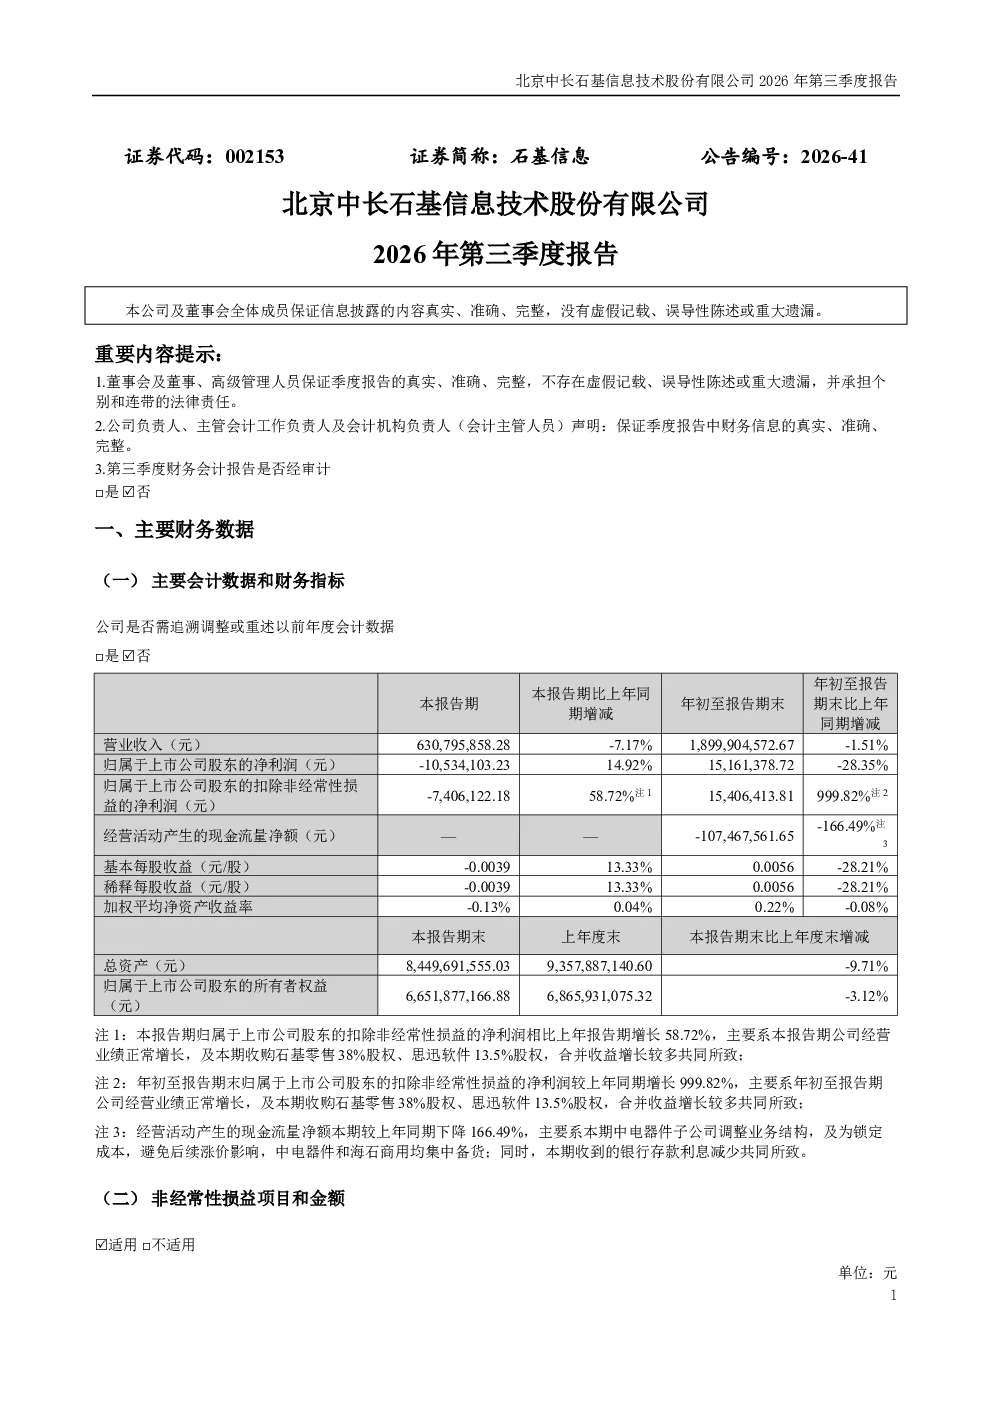
石基信息2026年第三季度报告显示,公司扣除非经常性损益的净利润同比增长58.72%,主要得益于经营业绩增长及收购石基零售38%股权、思迅软件13.5%股权带来的合并收益增长。年初至报告期末,扣除非经常性损益的净利润同比增长999.82%,同样受经营业绩增长及收购影响。然而,经营活动产生的现金流量净额同比下降166.49%,主要由于中电器件子公司调整业务结构、中电器件和海石商用集中备货锁定成本,以及银行存款利息减少。
石基信息所属赛道/行业发展趋势如何?
石基信息所属赛道为软件与服务业,报告显示公司在经营业绩上表现良好,净利润显著增长,这反映了软件行业持续向数字化转型的大趋势。公司通过收购石基零售和思迅软件股权,进一步拓展了业务范围,强化了在零售和餐饮SaaS领域的竞争力。未来,随着数字化转型的深入,软件行业预计将持续受益于企业上云、智能化升级等需求,行业增长潜力较大。
石基信息2026年第三季度报告重点分析了哪些方向?
石基信息2026年第三季度报告重点分析了公司净利润增长、收购带来的合并收益、以及现金流变化。报告显示,净利润增长主要来自经营业绩提升和收购石基零售、思迅软件的协同效应。同时,报告也揭示了经营活动现金流下降的问题,主要由于子公司业务结构调整、备货锁定成本增加,以及银行存款利息减少。此外,报告还详细分析了资产负债表、利润表和现金流量表的变化,如交易性金融资产增长、存货增加、短期借款下降等,为投资者提供了全面的财务状况分析。
石基信息2026年第三季度报告对市场现状有何判断?
石基信息2026年第三季度报告对市场现状的判断显示,公司在软件服务领域保持稳健增长,但面临一定的现金流压力。净利润的显著增长表明公司核心业务发展良好,市场竞争力持续提升。然而,经营活动现金流下降提醒投资者需关注公司运营效率,特别是子公司的业务结构调整和成本控制。此外,报告中的资产负债表和现金流量表变化也反映了公司在扩张过程中的一些财务挑战,如存货增加、短期借款下降等,这些变化可能对未来的财务表现产生影响。
石基信息2026年第三季度报告有哪些风险提示?
石基信息2026年第三季度报告提示了几个潜在风险。首先,经营活动现金流下降可能影响公司的短期偿债能力,特别是中电器件和海石商用业务结构调整带来的成本增加。其次,收购石基零售和思迅软件虽然带来了增长机会,但也增加了财务风险,如长期待摊费用大幅增长、少数股东权益下降等。此外,报告中的财务费用增长、投资收益下降、以及营业外支出增加等,也可能对公司的盈利能力产生不利影响。投资者需关注这些风险,并结合公司长期发展战略进行综合评估。