猜你想问
圣湘生物2026年前三季度营收增长情况如何?
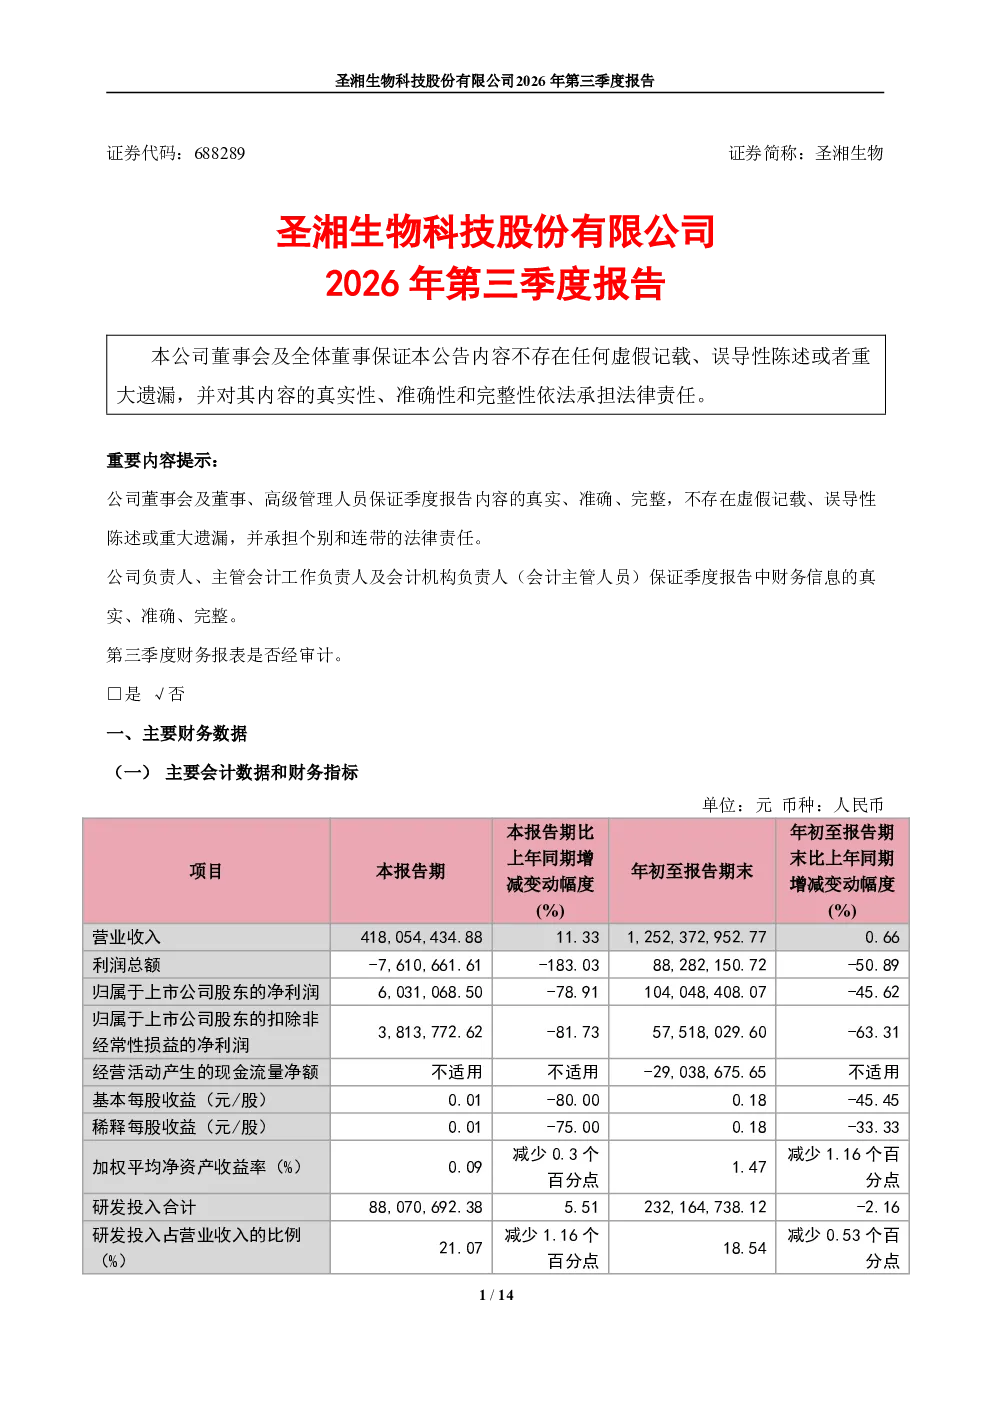
圣湘生物2026年前三季度实现营业收入12.52亿元,同比微增0.66%,单季度营收增速逐季改善并转正。国际业务方面,境外收入约0.75亿元,同比增长约6%。这表明公司经营基本面呈现企稳回升态势,国际市场表现良好。
圣湘生物在仪器业务方面的进展有哪些?
圣湘生物仪器业务实现营业收入超2亿元,较上年同期实现较快增长。公司首款人工智能分子POCT仪器SUREXEVO™16A落地900余台,一体机落地170余台,流水线落地70余套,测序仪落地50余台,多品类仪器装机全面提速。这为公司试剂业务的后续放量构筑了坚实的硬件底座,加速了产品矩阵的拓展。
圣湘生物在AI驱动精准诊断领域的布局有何突破?
圣湘生物自主研发的两款冻干型呼吸道核酸检测试剂盒获批上市,进一步完善呼吸道感染领域的全场景产品布局。该系列产品是公司在AI驱动精准诊断领域实现商业转化的首个落地产品,基于AI蛋白进化酶技术开发,首批产品获批上市即进入销售环节,AI产品飞轮正式启动。这标志着公司在AI医疗领域取得重要进展,为未来持续创新提供动能。
当前精准诊疗行业的发展趋势如何?
行业政策导向明确,精准诊疗与基层扩容打开长期发展空间。国家医保局发布《检验类医疗服务价格项目立项指南(试行)》,推动“同检同价”,方法学定价壁垒逐步打破。DRG/DIP支付改革与医疗卫生强基工程持续推进,《乡镇卫生院服务能力标准(2026版)》和《社区卫生服务中心服务能力标准(2026版)》进一步明确基层检验需求。这些政策为精准诊疗行业带来重大利好,推动行业长期发展。
圣湘生物面临哪些潜在风险?
圣湘生物在快速扩张过程中可能面临市场竞争加剧的风险,尤其是在传染病检测、临床血筛、肿瘤伴随诊断等热门赛道上。政策变化也可能影响公司业务发展,例如医保支付政策调整或行业监管趋严。此外,研发投入的增加和产品迭代的速度也可能带来一定的财务压力。公司需持续关注市场动态,优化战略布局以应对潜在风险。
你可能感兴趣
圣湘生物:圣湘生物科技股份有限公司2026年第一季度报告
财报2026-04-30
圣湘生物:圣湘生物科技股份有限公司2023年第三季度报告
财报2023-10-31
圣湘生物:圣湘生物科技股份有限公司2022年第三季度报告
财报2022-10-21
圣湘生物:圣湘生物科技股份有限公司2021年第三季度报告
财报2021-10-26
圣湘生物:圣湘生物科技股份有限公司2025年第三季度报告
财报2025-10-31
圣湘生物:圣湘生物科技股份有限公司2024年第三季度报告
财报2024-10-24
圣湘生物:2020年第三季度报告
财报2020-10-30
688289 圣湘生物 圣湘生物科技股份有限公司投资者关系活动记录表 2026年8月
未知机构2026-08-28
兴证医药 圣湘生物2026年中报整理
未知机构2026-08-27
圣湘生物:2021年第一季度报告
财报2021-04-27