猜你想问
圣湘生物2026年半年度报告核心内容是什么?
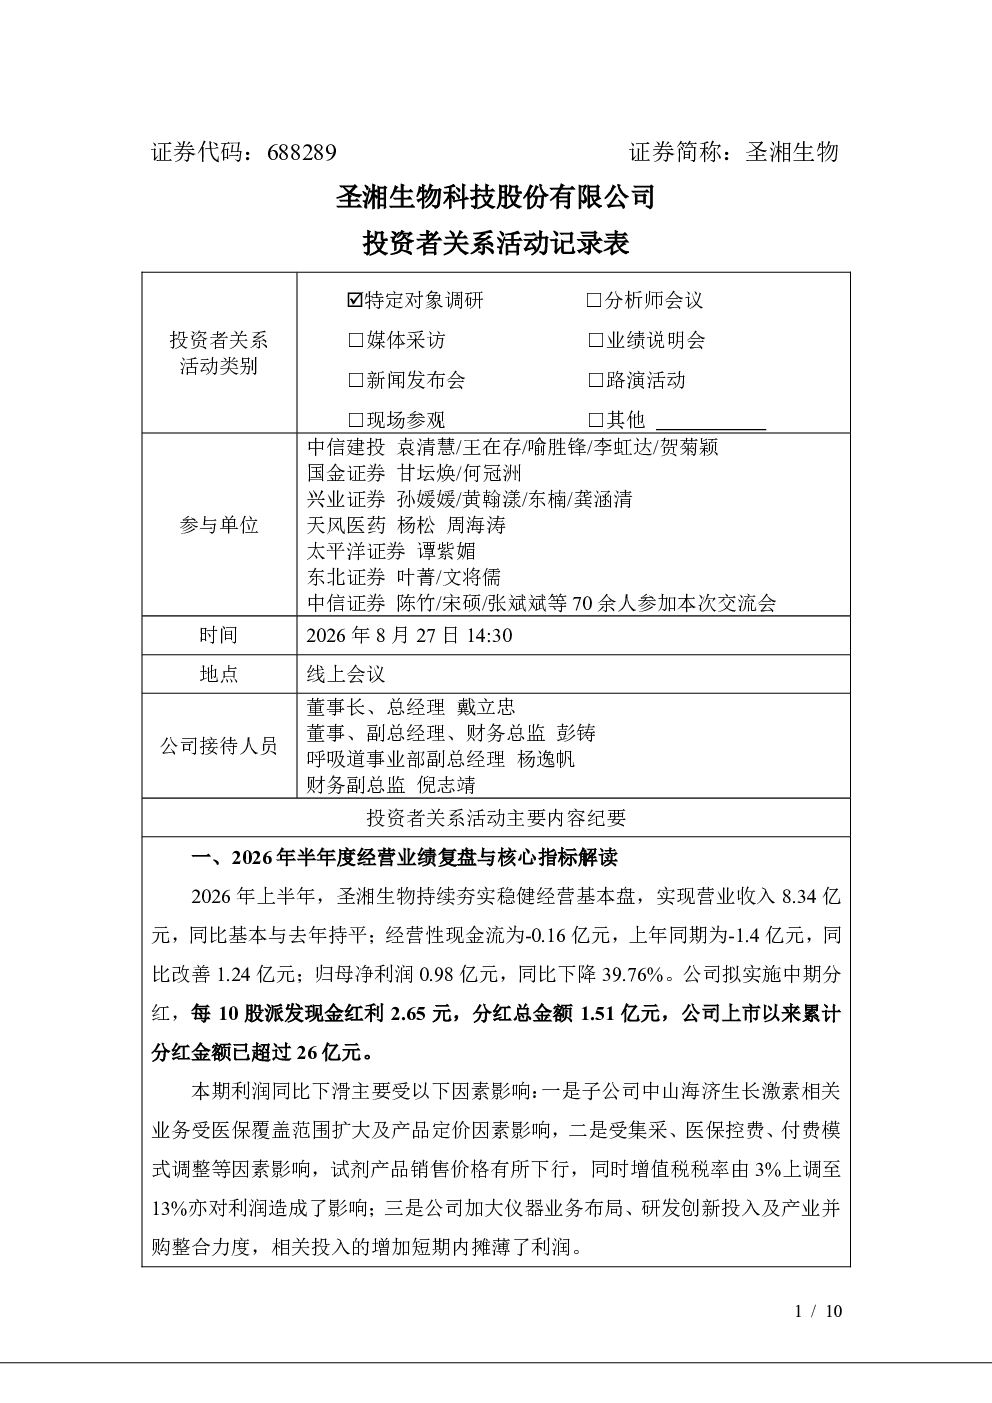
圣湘生物2026年半年度报告显示,公司实现营业收入8.34亿元,同比持平,但归母净利润0.98亿元,同比下降39.76%。主要原因是子公司中山海济生长激素业务受医保扩容及定价影响,试剂产品集采、医保控费导致价格下行,增值税税率上调亦影响利润,同时加大仪器研发、并购投入短期摊薄了利润。公司拟中期分红每10股派2.65元。报告还提到,公司推进“仪器装机、诊疗一体化、生态乘法”三大战略,研发投入1.44亿元,AI蛋白进化酶技术落地冻干型核酸试剂,国内外注册准入证书累计超1800项。
分子POCT和分子流水线业务的发展趋势如何?
分子POCT业务受益于政策窗口期,专家共识将其列为优选方案,解决检测时效和污染控制等痛点,AI技术构筑竞争壁垒。明年新品将覆盖基层与急诊场景,预计装机量持续提升。分子流水线业务面向住院部急症/重症检测,现有客户基础可快速升级,单院产出潜力通过测序解决方案进一步挖掘。公司通过加大分子流水线、核酸一体机、测序仪投入,上半年流水线落地60余套、测序仪40余台、一体机130余台。
圣湘生物报告重点分析了哪些方向?
报告重点分析了圣湘生物的三大战略:仪器装机、诊疗一体化、生态乘法。公司在创新驱动方面投入1.44亿元研发,AI技术落地冻干型核酸试剂,拓宽应用边界。诊疗一体化生态方面,与腾讯健康合作打造“患者全周期管理平台”,与青峰科睿共建“检测+治疗+监测”闭环,设立10亿元产业基金布局AI医疗与创新药物。出海布局方面,欧洲通过德国Inno-train建立“桥头堡”,北美持续注册准入,东南亚推进本土化生产。
当前医疗器械市场的现状如何?
当前医疗器械市场呈现集采、医保控费等政策影响,价格下行压力增大,但行业周期见底可期。分子POCT作为优选方案,解决检测时效和污染控制等痛点,AI技术构筑竞争壁垒。公司在政策窗口期加大投入,预计明年新品将覆盖基层与急诊场景。同时,诊疗一体化和出海布局也在稳步推进,为公司在精准诊疗领域提供长期发展机遇。
圣湘生物报告提示了哪些风险?
报告提示的风险包括:子公司中山海济生长激素业务受医保扩容及定价影响,试剂产品集采、医保控费导致价格下行,增值税税率上调亦影响利润。此外,加大仪器研发、并购投入短期摊薄了利润。医疗反腐可能对高端检测业务产生一定影响。公司在快速发展的同时,需关注政策变化、市场竞争及研发投入的回报周期。