猜你想问
海大集团最新财报有哪些关键数据?
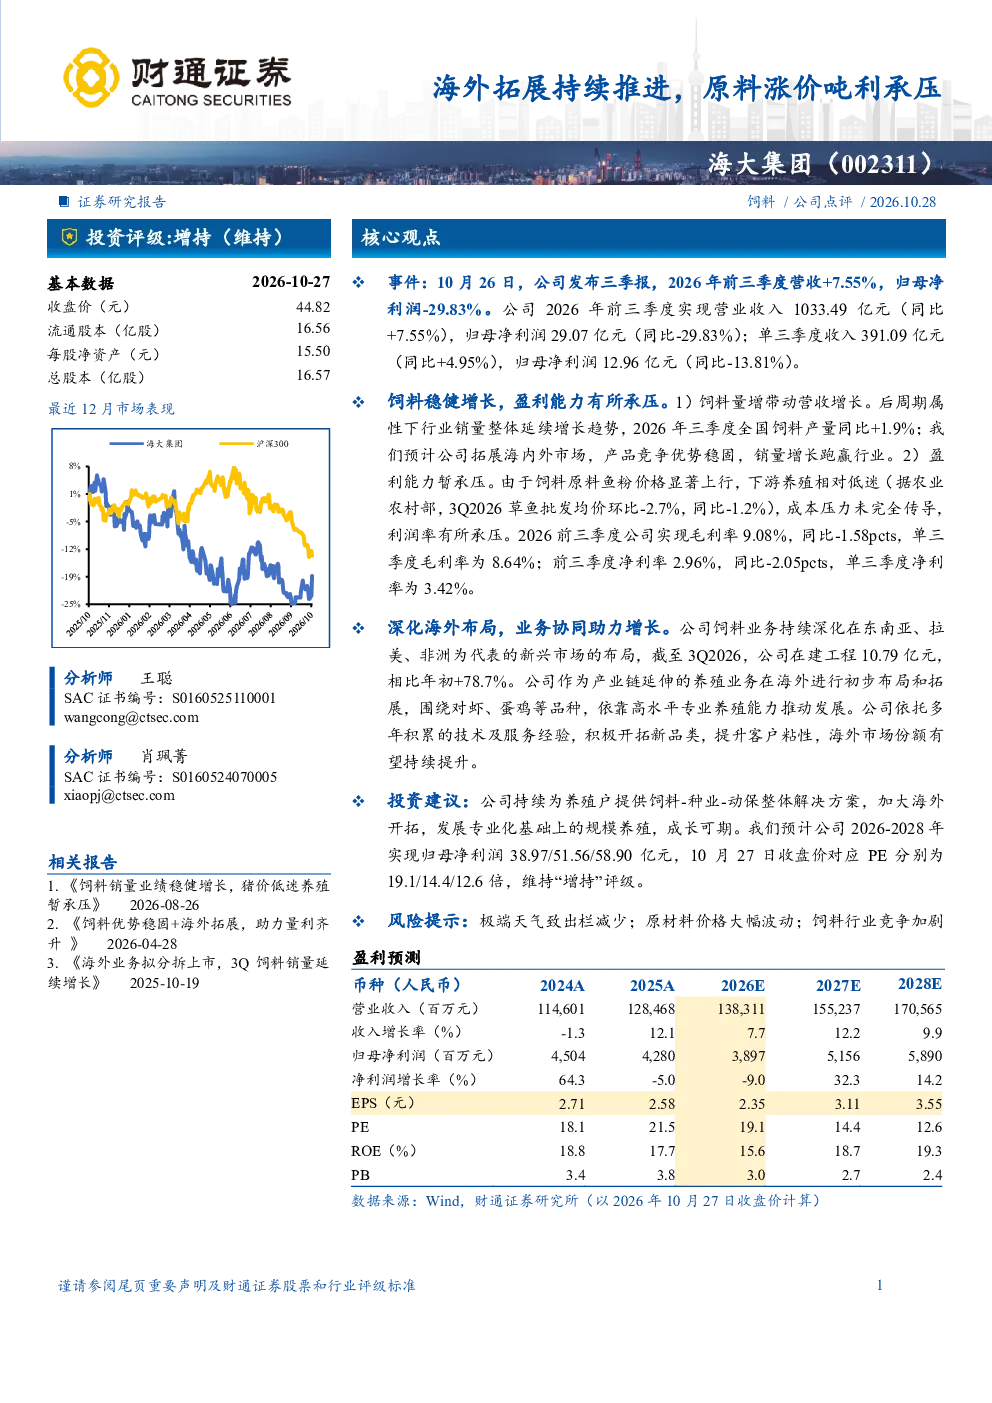
海大集团2026年前三季度报告显示,营收同比增长7.55%至1033.49亿元,归母净利润同比下降29.83%至29.07亿元。单三季度收入同比增长4.95%至391.09亿元,归母净利润同比下降13.81%至12.96亿元。饲料量增带动营收增长,但盈利能力承压,毛利率同比下滑1.58个百分点至9.08%,净利率同比下滑2.05个百分点至2.96%
饲料行业发展趋势如何?
饲料行业销量整体延续增长趋势,海大集团销量预计跑赢行业。但行业面临鱼粉价格上涨及下游养殖低迷的挑战,草鱼批发价环比下降2.7%。成本压力传导不充分导致毛利率和净利率下滑,未来行业需关注原材料价格波动和养殖需求变化
海大集团报告重点分析了哪些方向?
报告重点分析了海大集团的饲料业务和海外布局。饲料业务方面,公司销量预计跑赢行业,但盈利能力承压。海外布局方面,公司持续深化东南亚、拉美、非洲等新兴市场,在建工程同比增长78.7%,养殖业务初步布局,围绕对虾、蛋鸡等品种发展
当前市场对海大集团有何判断?
市场关注海大集团的营收增长与盈利压力。公司通过饲料量增实现营收增长,但鱼粉价格上涨导致成本上升,毛利率和净利率下滑。同时,公司加大海外市场开拓,依托技术及服务经验提升客户粘性,未来发展需关注市场接受度和竞争格局
海大集团报告提示了哪些风险?
报告提示了极端天气致出栏减少、原材料价格大幅波动、饲料行业竞争加剧等风险。极端天气可能影响养殖出栏,原材料价格波动直接影响成本,行业竞争加剧则可能压缩利润空间,需密切关注这些风险因素对业绩的影响
你可能感兴趣
2024年中报点评:业绩短期承压,海外拓展持续推进
交通运输华创证券2024-08-30
行业因素带来业绩承压,海外拓展+医药零售市场战略合作持续推进
医药生物华安证券2024-05-09
政策扰动下生化板块承压,持续推进病理AI与海外拓展
医药生物中泰证券2025-09-05
原料涨价盈利承压,一体化布局持续完善
电子设备国信证券2021-10-30
原料涨价利润承压,看好新品&渠道持续发力
国金证券2022-08-27
公司信息更新报告:利润短期承压,吨利提升,长期弹性大
食品饮料开源证券2021-10-27
公司信息更新报告:屠宰业务承压,肉制品吨利高位
食品饮料开源证券2024-04-24
公司信息更新报告:屠宰短期承压,肉制品吨利仍处高位
食品饮料开源证券2024-03-28
2024一季报点评:肉制品吨利稳步提升,屠宰端冻品盈利受行情影响承压
食品饮料国信证券2024-04-28
疫情反复业绩承压,门店持续拓展,市县乡一体化持续推进
太平洋证券2022-04-29