猜你想问
锋尚文化第三季度报告核心内容有哪些?
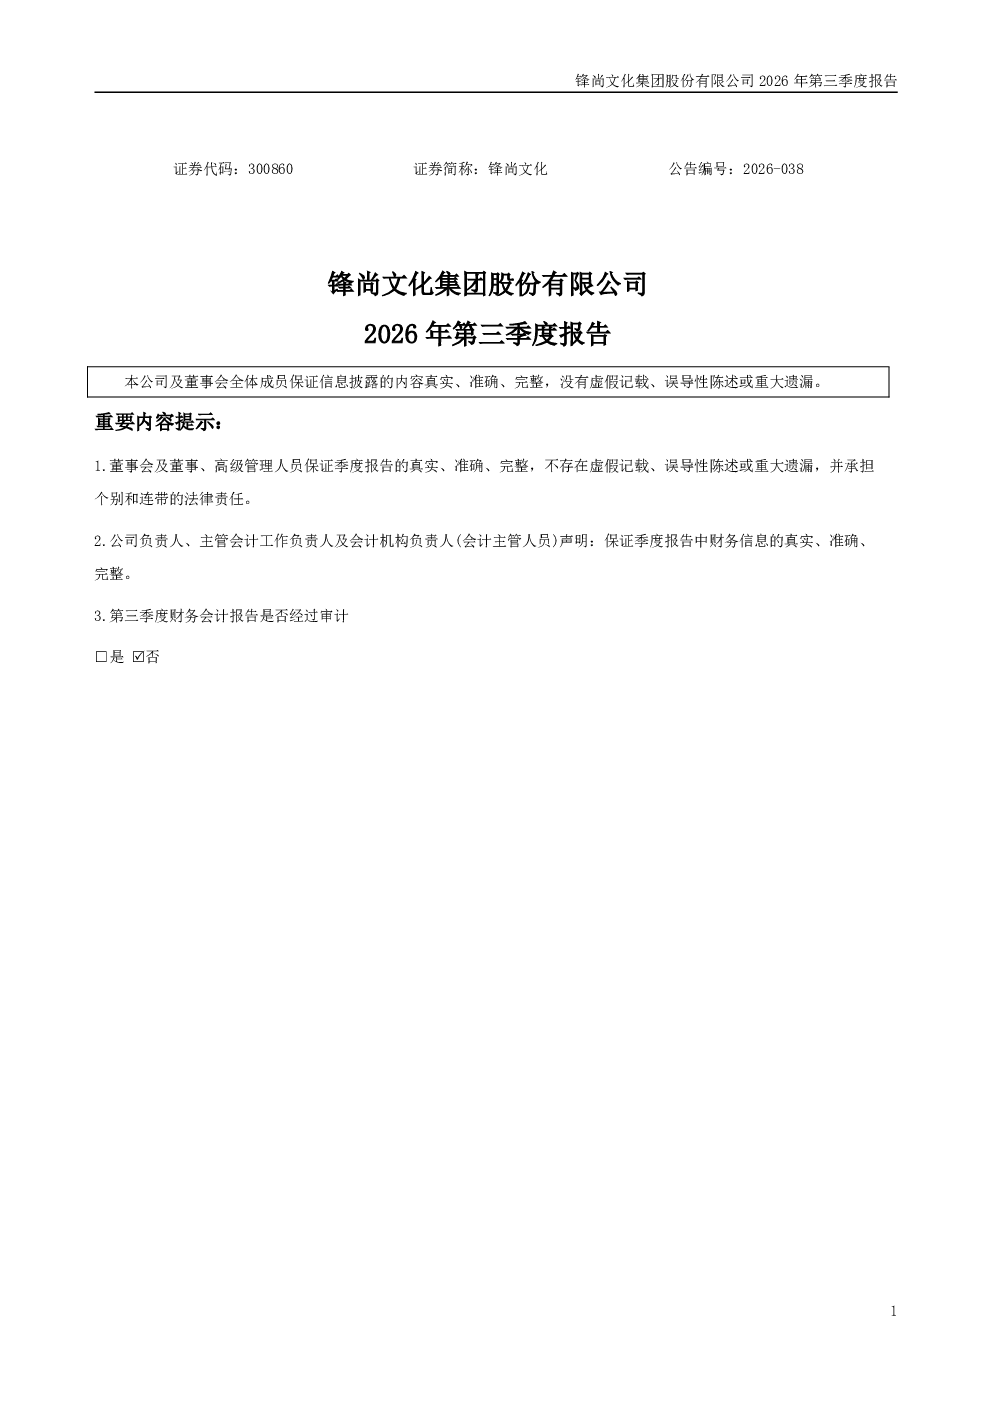
锋尚文化2026年第三季度报告显示,公司财务会计报告未经审计。报告未提及需追溯调整或重述以前年度会计数据。非经常性损益项目方面,公司不存在其他符合定义的损益项目,也未将《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》中列举的项目界定为经常性损益。此外,报告披露了闲置募集资金及自有资金现金管理情况,额度分别为不超过人民币15亿元和18亿元,具体使用不影响募集资金投资计划。
锋尚文化所处赛道行业发展趋势如何?
报告未直接提及赛道行业发展趋势,但通过公司闲置募集资金及自有资金现金管理情况可间接反映行业特点。公司使用额度较大的闲置资金进行现金管理,表明行业可能存在资金流动性需求较高或投资机会较分散的特点。同时,控股孙公司获得政府补助也暗示行业受到政策支持,但需结合更广泛行业数据综合判断。
锋尚文化这份报告重点分析了哪些方向?
报告重点披露了公司财务会计报告未经审计的核心信息,包括非经常性损益确认情况、股东信息缺失情况(如不适用股东总数及前十名股东持股情况表)、闲置资金使用情况(不超过人民币15亿元的闲置募集资金和18亿元的闲置自有资金)、股东权益变动(5%以上股东北京盛蓝文化传播合伙企业转让无限售流通股)、高级管理人员变更(财务总监李勇辞职,梁建鹏接任)以及控股孙公司政府补助(杭州湘湖雅韵文化科技有限公司获300万元补助)。
目前锋尚文化市场现状如何?
从报告内容看,锋尚文化市场现状需结合多个维度分析。一方面,公司财务报告未经审计,可能影响市场对公司财务透明度的评价。另一方面,股东权益变动和高级管理人员变更可能引发市场对公司治理结构的关注。控股孙公司获得政府补助可能提升市场对公司产业链协同发展的信心。但报告未披露具体经营数据,需进一步关注公司季度财务报表以获取更全面的市场表现信息。
锋尚文化这份研报有哪些风险提示?
报告存在多项风险提示。首先,财务会计报告未经审计可能存在数据准确性风险。其次,股东信息缺失(如不适用股东总数及前十名股东持股情况表)可能影响投资者对公司股权结构的了解。再次,闲置资金使用虽不影响投资计划,但大额资金闲置可能存在机会成本风险。最后,高级管理人员变更可能带来短期管理不确定性,需关注后续经营稳定性。这些因素可能影响投资者对公司未来发展的判断。