猜你想问
这份研报的核心内容是什么?
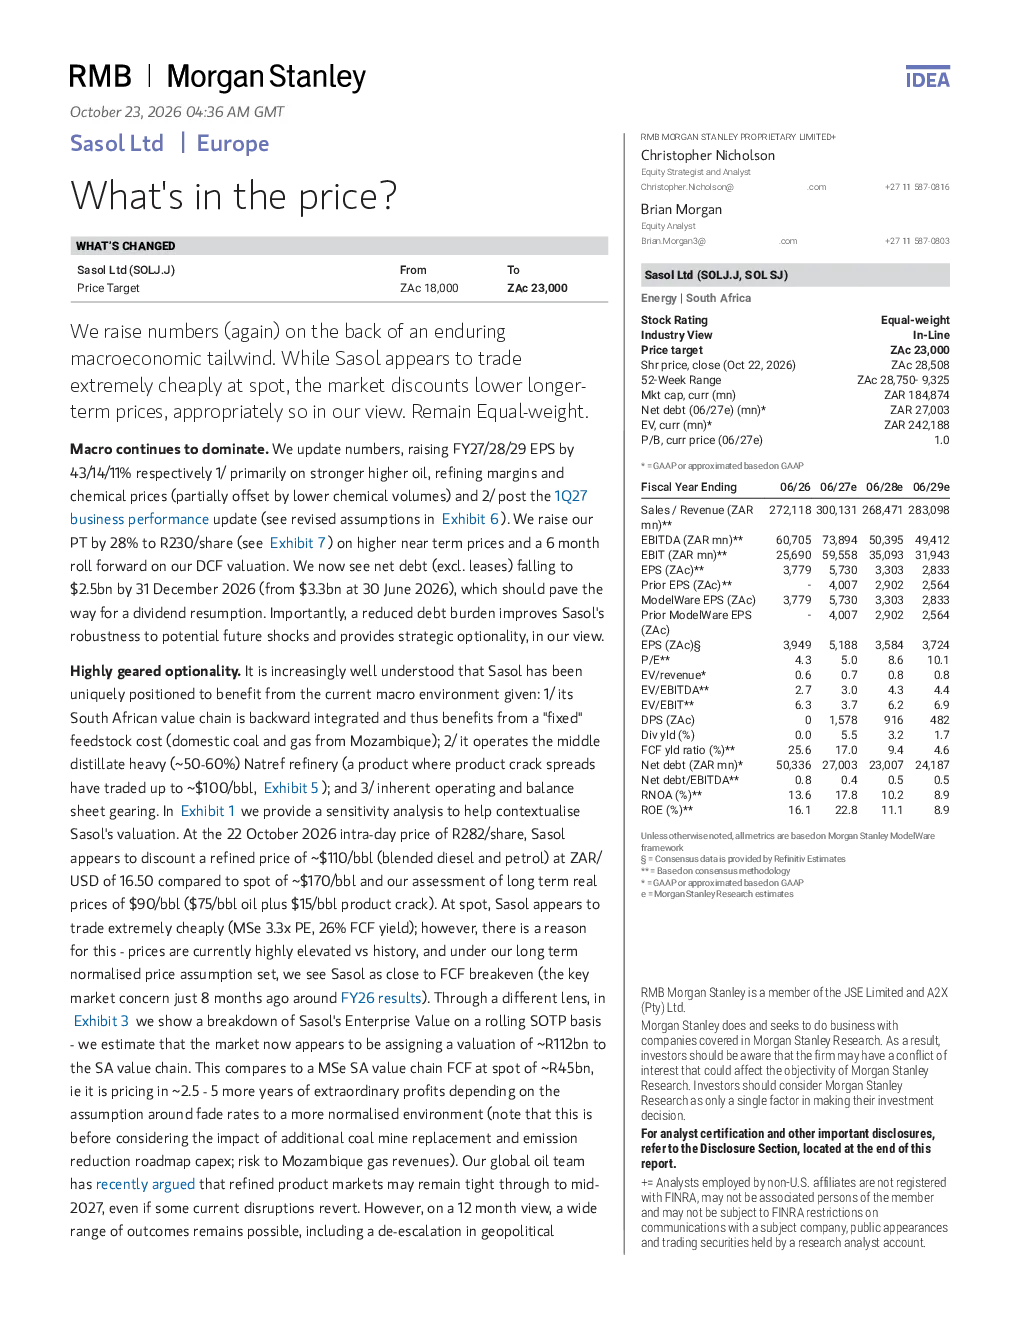
Morgan Stanley将Sasol的目标价上调至R230/股,评级维持在“持股观望”(Equal-weight)。主要基于宏观经济利好支撑,上调了2027/28/29财年的每股收益预期,受益于油价、炼油利润和化学品价格上涨。目标价上调还考虑了近期业绩更新和DCF估值。Sasol具有高杠杆优势,能从南非价值链向后整合、中馏分重油炼油厂运营及运营和资产负债表杠杆中受益。当前股价被低估,长期正常化价格假设下估值接近自由现金流盈亏平衡点。未来12个月精炼油市场可能紧张,长期多种结果可能发生。
该赛道/行业的发展趋势如何?
报告指出,未来12个月精炼油市场可能仍然紧张,但长期来看,多种结果都有可能发生,包括地缘政治紧张局势的缓和。Sasol受益于南非价值链的向后整合、中馏分重油炼油厂的运营以及固有的运营和资产负债表杠杆。长期实际油价预期为$75/桶,炼油利润预期为$15/桶,南非碳税预期为2030年$30/吨。这些因素共同影响行业发展趋势。
报告重点分析了哪些方向?
报告重点分析了宏观经济利好对Sasol每股收益预期的影响,包括油价、炼油利润和化学品价格上涨。同时,强调了Sasol的高杠杆优势,如南非价值链向后整合、中馏分重油炼油厂运营及运营和资产负债表杠杆。此外,报告还分析了当前股价被低估的原因,以及长期正常化价格假设下的估值情况。
当前市场现状如何判断?
当前市场现状显示,油价和产品价格处于历史高位,Sasol的股价似乎极度低估。报告上调了Sasol2027/28/29财年的每股收益预期,并考虑了近期业绩更新和DCF估值。未来12个月精炼油市场可能仍然紧张,但长期多种结果可能发生。Sasol具有高杠杆优势,能从当前宏观环境中受益。
研报提示了哪些风险?
报告指出,南非利润池(ERR、天然气枯竭、替代煤炭产量增加、碳税风险增加)是主要的投资风险。此外,投资者应关注Sasol的自由现金流生成前景,以及南非利润池的风险。报告建议投资者在关注这些风险的同时,也关注Sasol在高油价和化学品价格下的高杠杆优势。