猜你想问
这份研报主要分析了哪些内容?
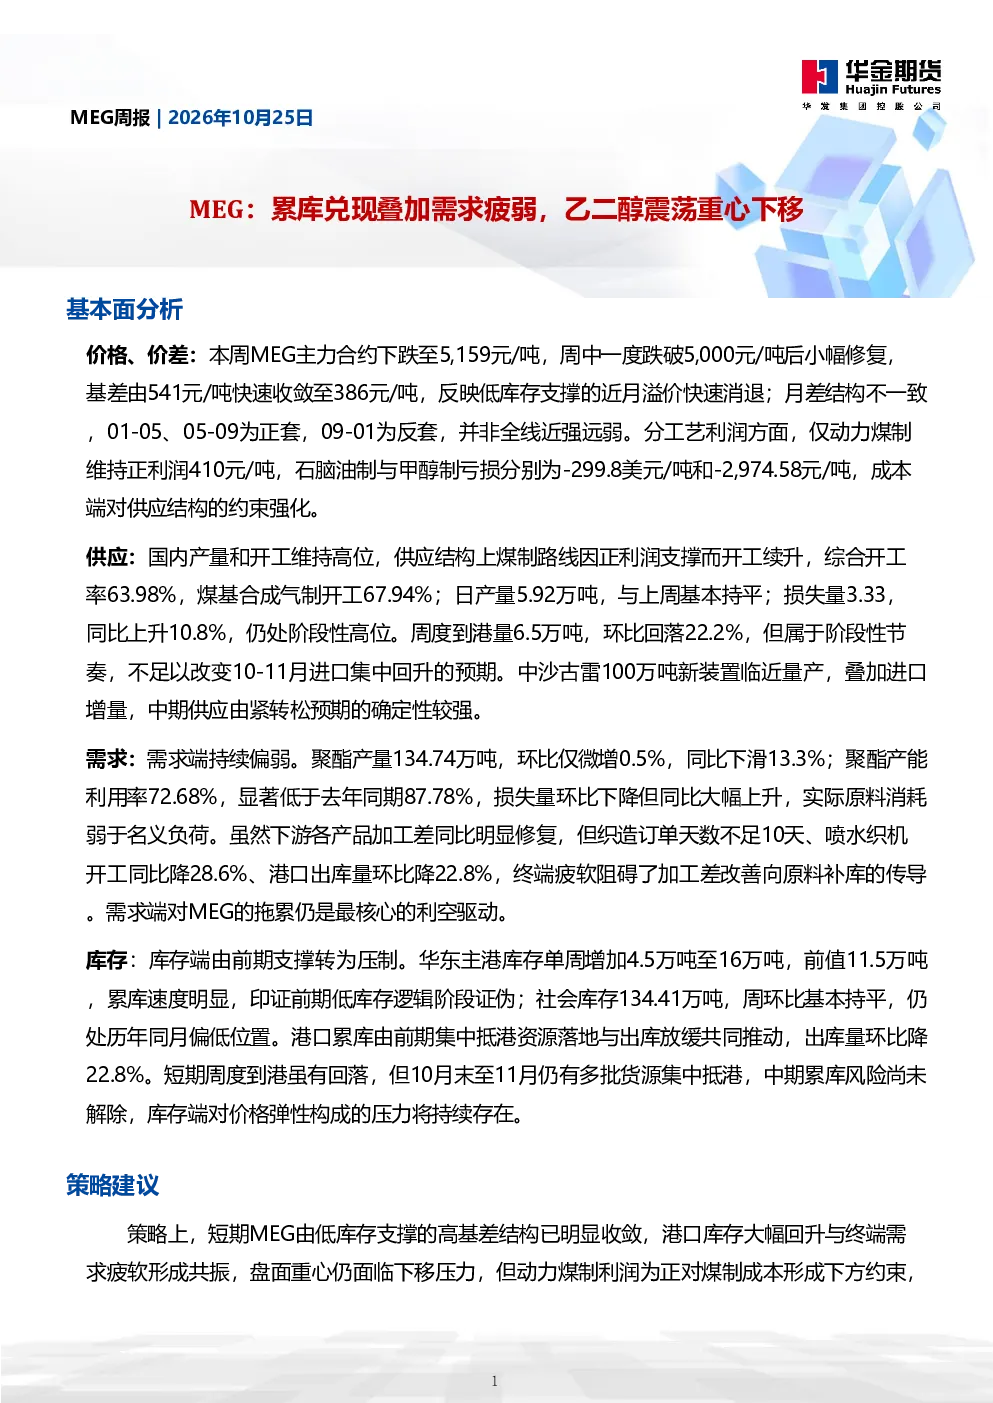
这份研报主要分析了乙二醇(MEG)的基本面情况,包括价格和价差变化、供应情况、需求情况以及库存情况。报告指出MEG主力合约价格下跌,基差收敛,近月溢价快速消退;国内产量和开工维持高位,但周度到港量环比回落;聚酯产量环比微增但同比下滑,终端需求疲软;华东主港库存单周增加,社会库存持平,存在中期累库风险。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势显示供应端中期由紧转松,10-11月进口集中回升将加剧供应压力;需求端聚酯产量同比下滑,终端订单天数不足显示需求疲软态势。成本端动力煤制利润维持正利润,但石脑油制与甲醇制亏损限制供应弹性。整体来看,乙二醇市场短期震荡偏弱,需关注港口累库斜率与新产能投料节奏。
研报重点分析了哪些方向?
研报重点分析了乙二醇市场的供应、需求和库存情况。供应方面关注国内产量、开工率、到港量及进口情况;需求方面关注聚酯产量、产能利用率及下游加工差;库存方面关注华东主港库存和社会库存变化。此外,报告还分析了不同制程路线的利润情况及价差结构。
当前乙二醇市场状况如何判断?
当前乙二醇市场状况表现为价格重心下移压力增大,但成本端存在下方支撑。供应端国内产量高位,进口集中回升导致中期供应宽松预期增强;需求端聚酯行业需求疲软,终端订单不足制约补库意愿。库存方面呈现累库态势,港口及社会库存均有所增加,中期累库风险需持续关注。
研报提示了哪些主要风险?
研报提示的主要风险包括地缘风险超预期升级可能影响供应链稳定;聚酯提负幅度超预期可能加剧需求疲软;新装置投产出料延后可能影响市场供应节奏;进口集中到港不及预期可能缓解供应压力;原油或煤炭价格超预期上涨可能推高乙二醇成本端压力。这些风险因素需持续跟踪监测。
你可能感兴趣
乙二醇产业链数据周报:累库加剧,价格重心下移
南华期货2022-01-05
铜周报:宏观情绪谨慎叠加淡季累,库铜重心下移
中辉期货2024-01-05
PTA和MEG大幅累库,重心下移
大越期货2020-02-09
乙二醇月报:累库压力增大,价格重心或下移
建信期货2022-02-08
甲醇行情展望:累库预期兑现,价格重心下移
广发期货2024-06-23
铅周报:累库提速,铅市重心震荡下移
金瑞期货2018-12-16
【EGPF周度策略】需求偏弱叠加成本下移,乙二醇价格重心下移
浙商期货2025-03-12
不锈钢月报:供需双弱累库已生 不锈钢震荡重心下移
方正中期期货2022-01-30
2023年不锈钢一季度行情回顾与二季度走势展望:原料走弱叠加持续去库 期价重心下移待需求释放
方正中期期货2023-04-09
铅周报:累库提速 铅价重心小幅下移
金瑞期货2017-11-20