猜你想问
这份报告的核心内容是什么?
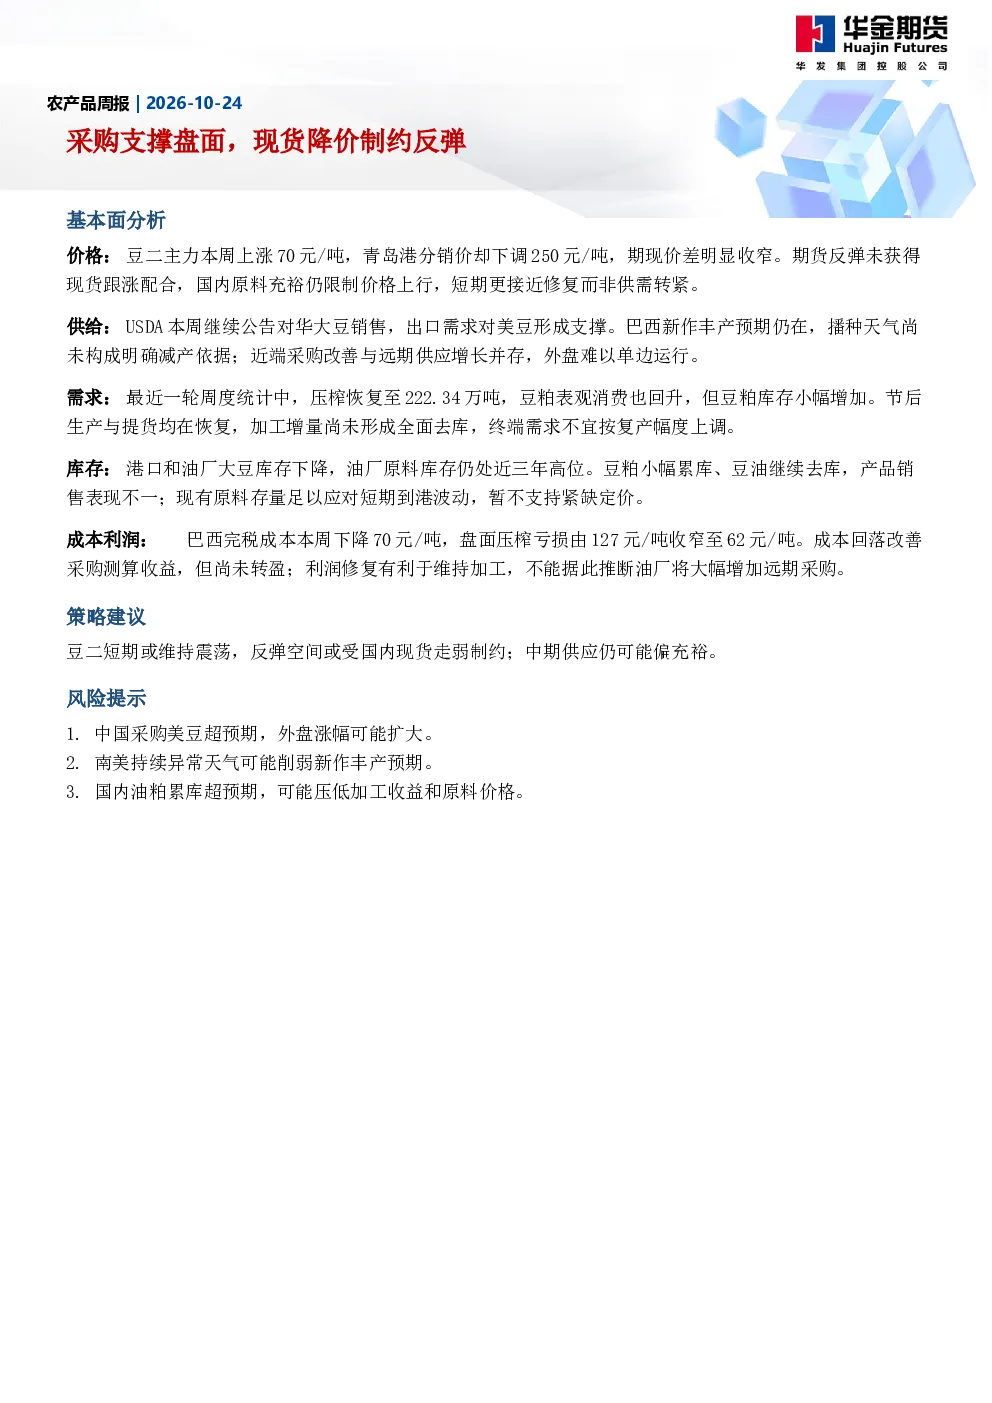
报告分析了农产品价格、供给、需求、库存及成本利润等方面。豆二期货上涨但现货降价,期现价差收窄,显示期货反弹未获现货配合。国内原料充裕限制价格上行,短期更接近修复而非供需转紧。USDA对华大豆销售支撑美豆,巴西新作丰产预期仍在,外盘难以单边运行。压榨恢复但豆粕库存微增,终端需求不宜按复产幅度上调。港口和油厂大豆库存下降,但原料库存高位,豆粕累库、豆油去库,产品销售表现不一。巴西完税成本下降,压榨亏损收窄,但尚未转盈,利润修复有利于维持加工,不能据此推断油厂将大幅增加远期采购。
农产品行业未来发展趋势如何?
农产品行业未来发展趋势需关注国内外供需变化。国内方面,原料供应充足可能限制价格上行空间,需求恢复需时间且不均衡。国际方面,USDA对华大豆销售提供支撑,但巴西新作丰产预期和供应增长可能制约外盘价格。南美天气变化和出口需求是关键变量。成本利润方面,巴西完税成本下降改善采购收益,但油厂采购行为受多因素影响,不能简单推断。整体看,短期农产品市场或维持震荡,中期供应仍可能偏充裕。
报告重点分析了哪些方向?
报告重点分析了价格形成机制、国内外供给平衡、需求恢复情况、库存变化及成本利润关系。价格方面,期货与现货背离,显示市场修复而非转紧。供给方面,关注USDA对华销售和巴西新作丰产预期。需求方面,压榨恢复但库存微增,终端需求恢复不均衡。库存方面,大豆库存下降但原料库存高位,产品库存分化。成本利润方面,巴西完税成本下降收窄压榨亏损,但尚未转盈,影响油厂采购决策。
当前农产品市场现状如何判断?
当前农产品市场现状表现为供需阶段性平衡,价格短期修复受制于现货走弱。豆二期货上涨但现货降价,期现价差收窄,显示期货修复未获现货确认。国内原料供应充足,限制价格上行空间。USDA对华大豆销售和巴西丰产预期共同影响外盘。压榨和表观消费回升,但库存微增,需求恢复不均衡。港口和油厂大豆库存下降,但原料库存高位,产品库存分化。巴西完税成本下降改善采购收益,但油厂采购行为受多因素影响。市场整体或维持震荡,中期供应偏充裕。
这份报告有哪些风险提示?
报告提示了三方面风险:一是中国采购美豆超预期,可能扩大外盘涨幅;二是南美持续异常天气可能削弱新作丰产预期,影响外盘价格;三是国内油粕累库超预期,可能压低加工收益和原料价格。这些风险需关注,可能影响市场供需平衡和价格走势。当前原料存量足以应对短期到港波动,暂不支持紧缺定价,但需警惕上述风险对市场造成冲击。