猜你想问
这份招股书主要披露了哪些核心内容?
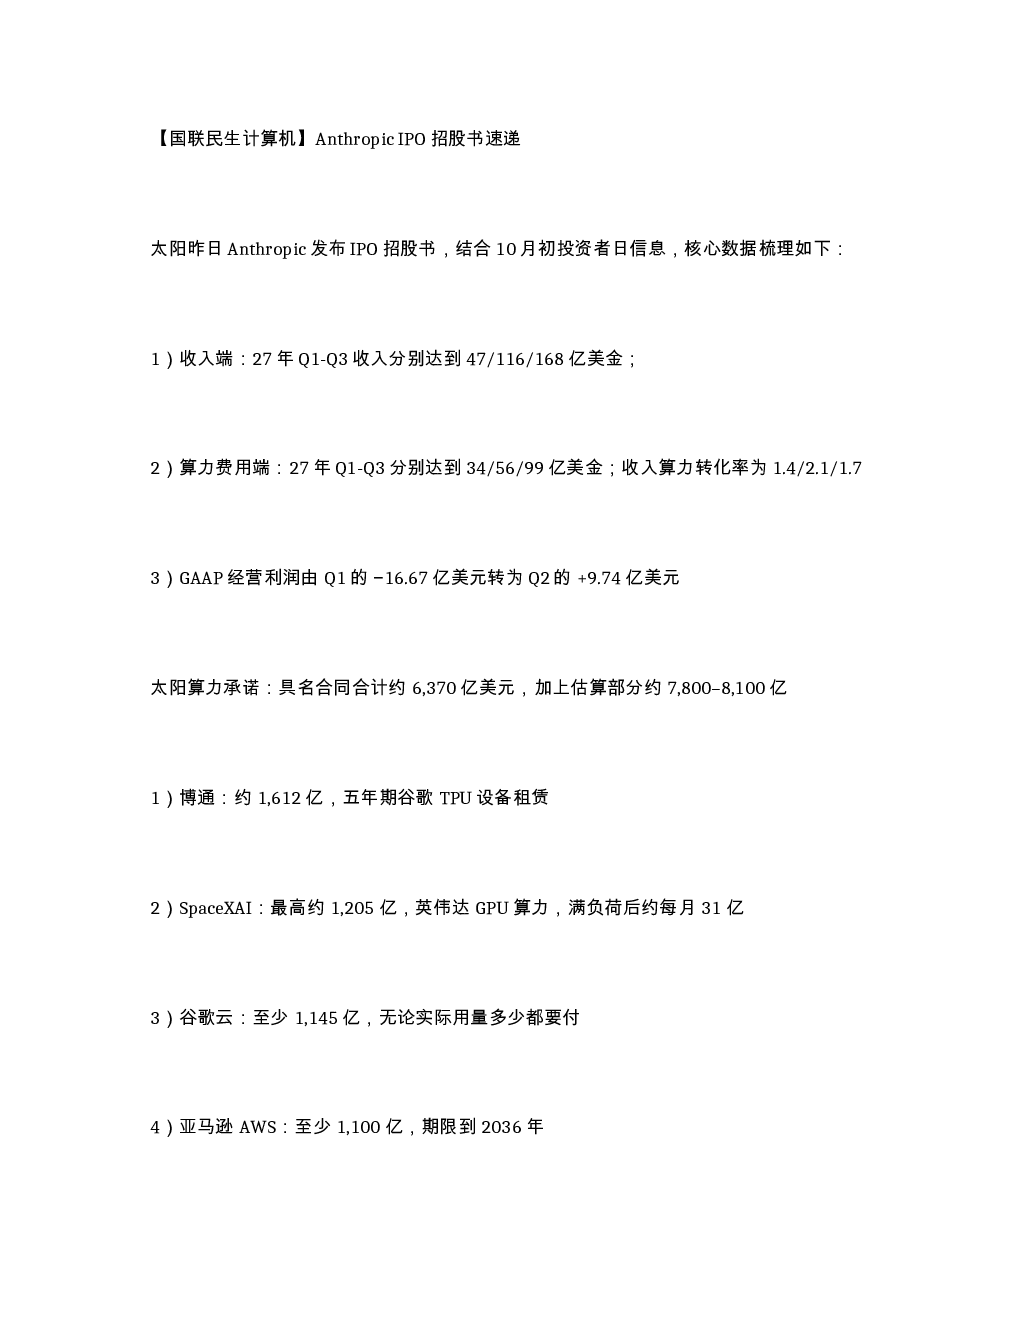
这份招股书披露了Anthropic2027年Q1-Q3的收入和算力费用数据,其中收入分别为47/116/168亿美元,算力费用分别为34/56/99亿美元,收入算力转化率为1.4/2.1/1.7。此外还展示了GAAP经营利润从Q1的-16.67亿美元转为Q2的+9.74亿美元。
算力服务赛道未来发展趋势如何?
算力服务赛道未来发展趋势向好,根据招股书显示,Anthropic已获得约6,370亿美元的具名合同,主要客户包括博通、SpaceXAI、谷歌云、亚马逊AWS等,未来三年预计追加TPU采购约1,250-1,500亿美元。行业整体呈现高NRR和客户增长态势,大模型训练对算力需求持续提升。
报告重点分析了哪些方面?
报告重点分析了Anthropic的财务表现和客户合同情况。财务方面,公司收入和利润呈现季度增长趋势,算力转化率逐步提升。客户合同方面,公司拥有约6,370亿美元的具名合同,客户主要为《财富》500强企业,前五大客户贡献约25%营收,客户集中度较低。
当前算力服务市场现状如何?
当前算力服务市场呈现高增长态势,大模型训练对算力需求持续提升。Anthropic作为领先企业,已获得大量长期合同,客户包括博通、SpaceXAI、谷歌云等科技巨头。市场参与者众多,但头部企业凭借技术优势和客户资源占据领先地位,行业竞争激烈。
这份招股书提示了哪些风险?
这份招股书提示的主要风险包括客户集中度虽可控但前五大客户贡献约25%营收,需关注客户流失风险;算力成本持续上升可能影响利润率;市场竞争激烈可能导致价格战;依赖大型科技公司客户可能受其业务波动影响。此外,未来业绩表现受算力需求和技术迭代影响较大。
你可能感兴趣
国联民生计算机火线速递荣耀高管点评豆包AI手机技术路径趋同但硬件能力存
未知机构2025-12-05
国联民生计算机火线速递 KIMI K3 国产模型高端化的拐点
未知机构2026-07-17
国联民生计算机火线速递KIMIK3国产模型高端化的拐
未知机构2026-07-17
国联民生计算机火线速递Token需求通胀主线不断验证OpenCla
未知机构2026-02-24
Anthropic 的 IPO 招股书展现了宏大的 AI 愿景及激增的成本
未知机构2026-09-29
国联民生海外 如何看待Anthropic 650亿美元ARR导致市场下跌
未知机构2026-08-19
国联民生交运:四大核心推荐极兔速递 Shein招股书看出海物流价值
未知机构2026-07-29
国联民生电子平头哥拟IPO合作伙伴迎来新机遇领导好今日
未知机构2026-01-23
国联民生半导体设备框架:两存IPO加速资本开支国产替代
未知机构2026-08-20
【国联民生电子】长鑫IPO推动国产存储扩产
未知机构2026-07-09