猜你想问
中信证券2026年三季报核心数据有哪些?
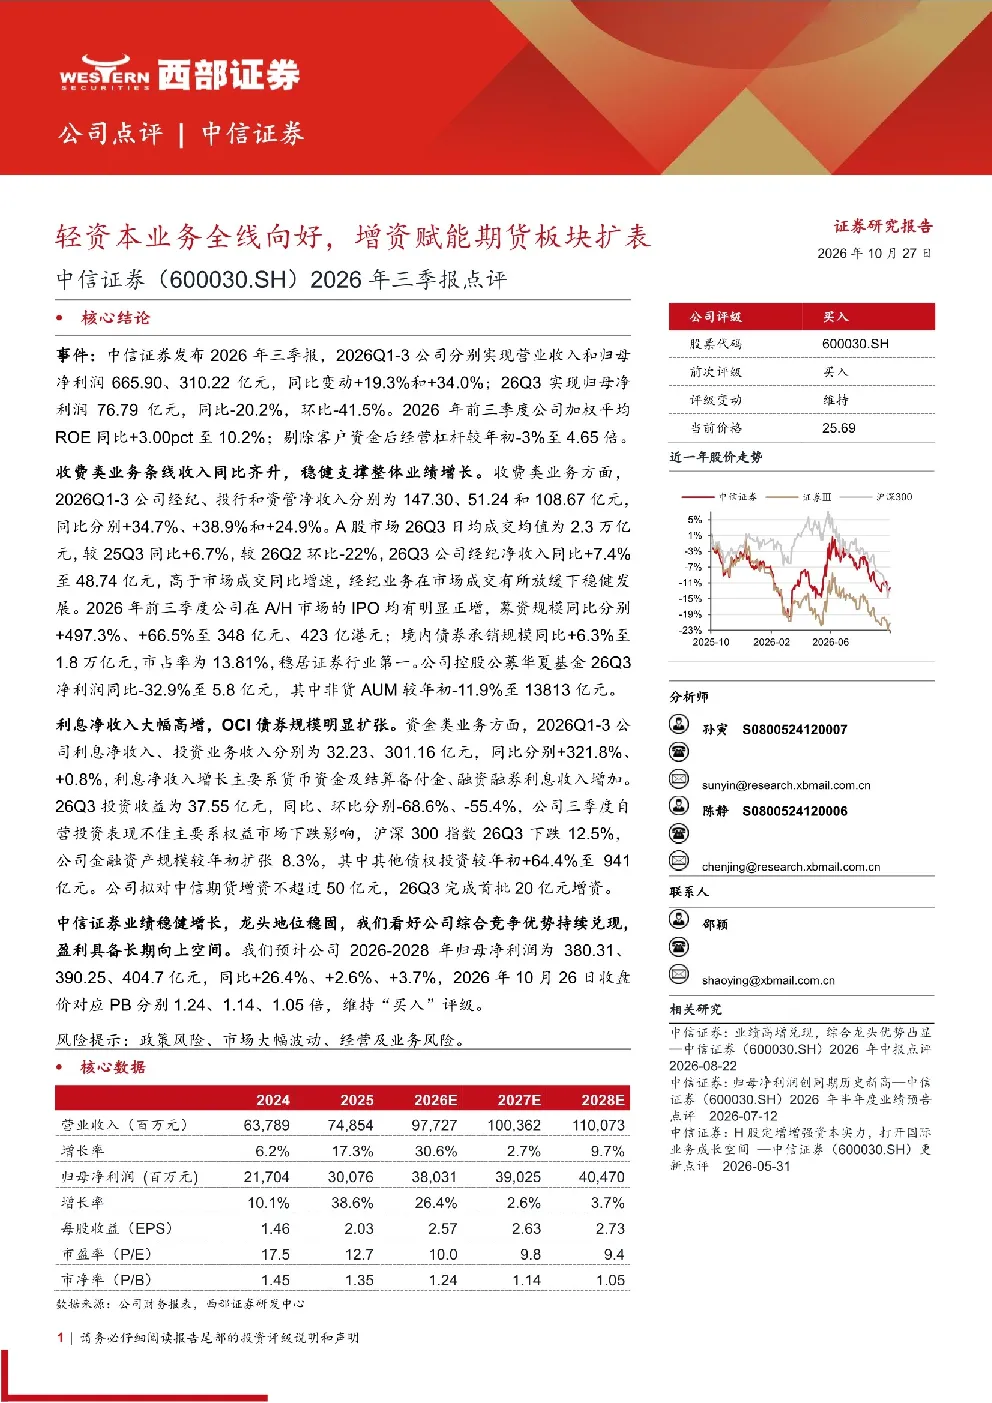
中信证券2026年三季报显示,公司2026Q1-3实现营业收入665.90亿元,同比+19.3%;归母净利润310.22亿元,同比+34.0%。前三季加权平均ROE同比+3.00pct至10.2%。26Q3归母净利润76.79亿元,同比-20.2%,环比-41.5%。剔除客户资金后经营杠杆较年初-3%至4.65倍。
报告如何分析中信证券收费类业务表现?
报告分析,中信证券收费类业务中,经纪、投行和资管净收入分别为147.30、51.24和108.67亿元,同比+6.7%,环比-22%。26Q3经纪净收入48.74亿元,同比+7.4%,高于市场成交增速。A/H市场IPO募资规模同比分别+497.3%、+66.5%至348亿元、423亿港元。境内债券承销规模同比+6.3%至1.8万亿元,市占率13.81%。控股公募华夏基金26Q3净利润5.8亿元,同比-32.9%,非货AUM较年初-11.9%至13813亿元。
报告对中信证券资金类业务有何关注点?
报告关注,中信证券资金类业务中,利息净收入32.23亿元,同比+321.8%,主要系货币资金及结算备付金、融资融券利息收入增加。投资业务收入301.16亿元,同比+0.8%。26Q3投资收益37.55亿元,同比、环比分别-68.6%、-55.4%,主要受权益市场下跌影响。金融资产规模较年初扩张8.3%,其他债权投资较年初+64.4%至941亿元。
中信证券2026年三季报的市场现状如何判断?
中信证券2026年三季报显示,公司业绩稳健增长,龙头地位稳固。报告指出,公司综合竞争优势持续兑现,盈利具备长期向上空间。预计2026-2028年归母净利润为380.31、390.25、404.7亿元,同比+26.4%、+2.6%、+3.7%,维持“买入”评级。
中信证券2026年三季报存在哪些风险提示?
报告提示,中信证券2026年三季报面临政策风险、市场大幅波动风险以及经营及业务风险。具体而言,政策风险可能影响行业监管环境;市场大幅波动可能影响投资收益表现;经营及业务风险涉及市场竞争加剧等因素。