猜你想问
这份研报主要讲了什么内容?
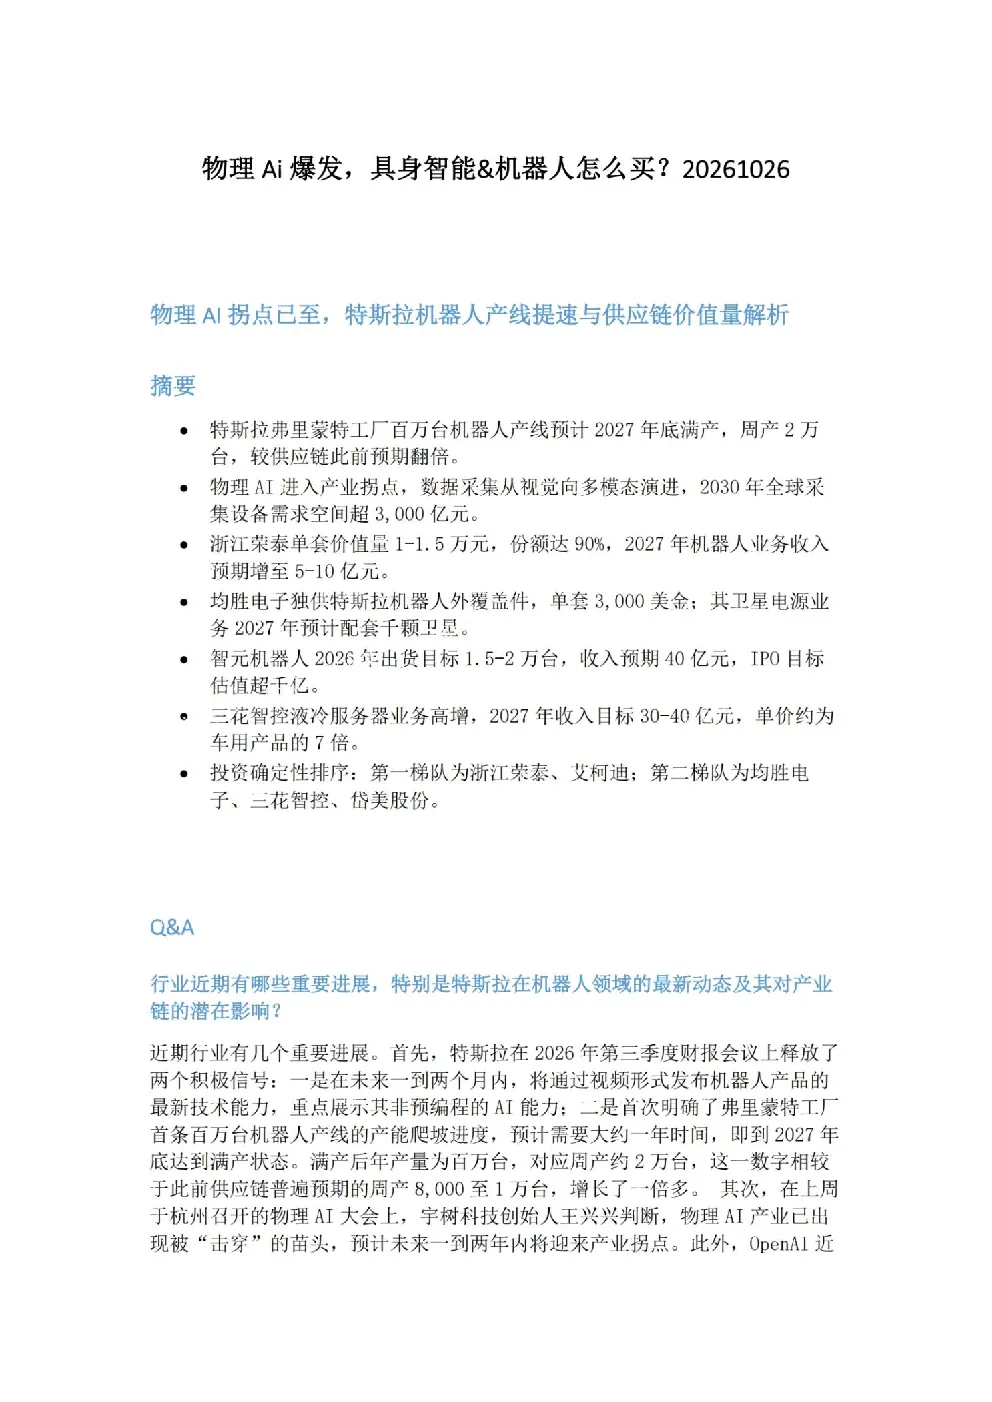
这份研报深入分析了物理AI爆发背景下,具身智能与机器人的投资机会。核心观点包括特斯拉机器人产线提速、物理AI产业拐点、供应链价值量解析等。报告详细解析了浙江荣泰、均胜电子、智元机器人等核心供应商的业务模式与财务预期,并梳理了数据采集趋势与投资逻辑,最后对特斯拉与OpenAI产业链交叉进行了探讨。
物理AI赛道未来发展趋势如何?
物理AI赛道正从单一视觉数据采集向多模态数据演进,支持机器人动态泛化与精细化操作。数据采集需求将从无本体设备向人形机器人整机、机械臂等多源采集转变。预计2030年全球采集设备需求空间将超3,000亿元,市场潜力巨大。同时,特斯拉与OpenAI等企业的积极布局也印证了该赛道正处于产业拐点,未来有望迎来快速发展。
研报重点分析了哪些方向?
研报重点分析了特斯拉机器人供应链、数据采集产业链、核心零部件供应商以及特斯拉与OpenAI产业链交叉等方向。报告详细解析了浙江荣泰、均胜电子、智元机器人等核心供应商的业务模式、价值量、产能规划与财务预期,并对整机、数据采集零部件、机器人零部件产业链等投资主线进行了梳理。此外,报告还探讨了特斯拉与OpenAI产业链的交叉点,如科达利、长盈精密等。
当前物理AI市场现状如何?
当前物理AI市场正处于快速发展阶段,特斯拉机器人弗里蒙特工厂产线预计2027年底满产,周产2万台,较此前预期翻倍。数据采集设备需求持续增长,预计2030年市场空间将超3,000亿元。国内供应商如浙江荣泰、均胜电子等已占据一定市场份额,并持续扩大产能。同时,宇树科技、智元机器人等国产机器人企业也在积极布局,市场竞争日趋激烈。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧可能导致价格战,影响供应商利润率;技术迭代迅速可能使现有产品快速被替代;供应链环节存在产能瓶颈或成本上升风险;以及政策监管变化可能对产业发展带来不确定性。此外,特斯拉机器人量产进度不及预期也可能影响相关供应商的业绩兑现。投资者需密切关注行业动态与公司基本面变化。