猜你想问
亨廷顿银行2026年第三季度报告核心数据有哪些?
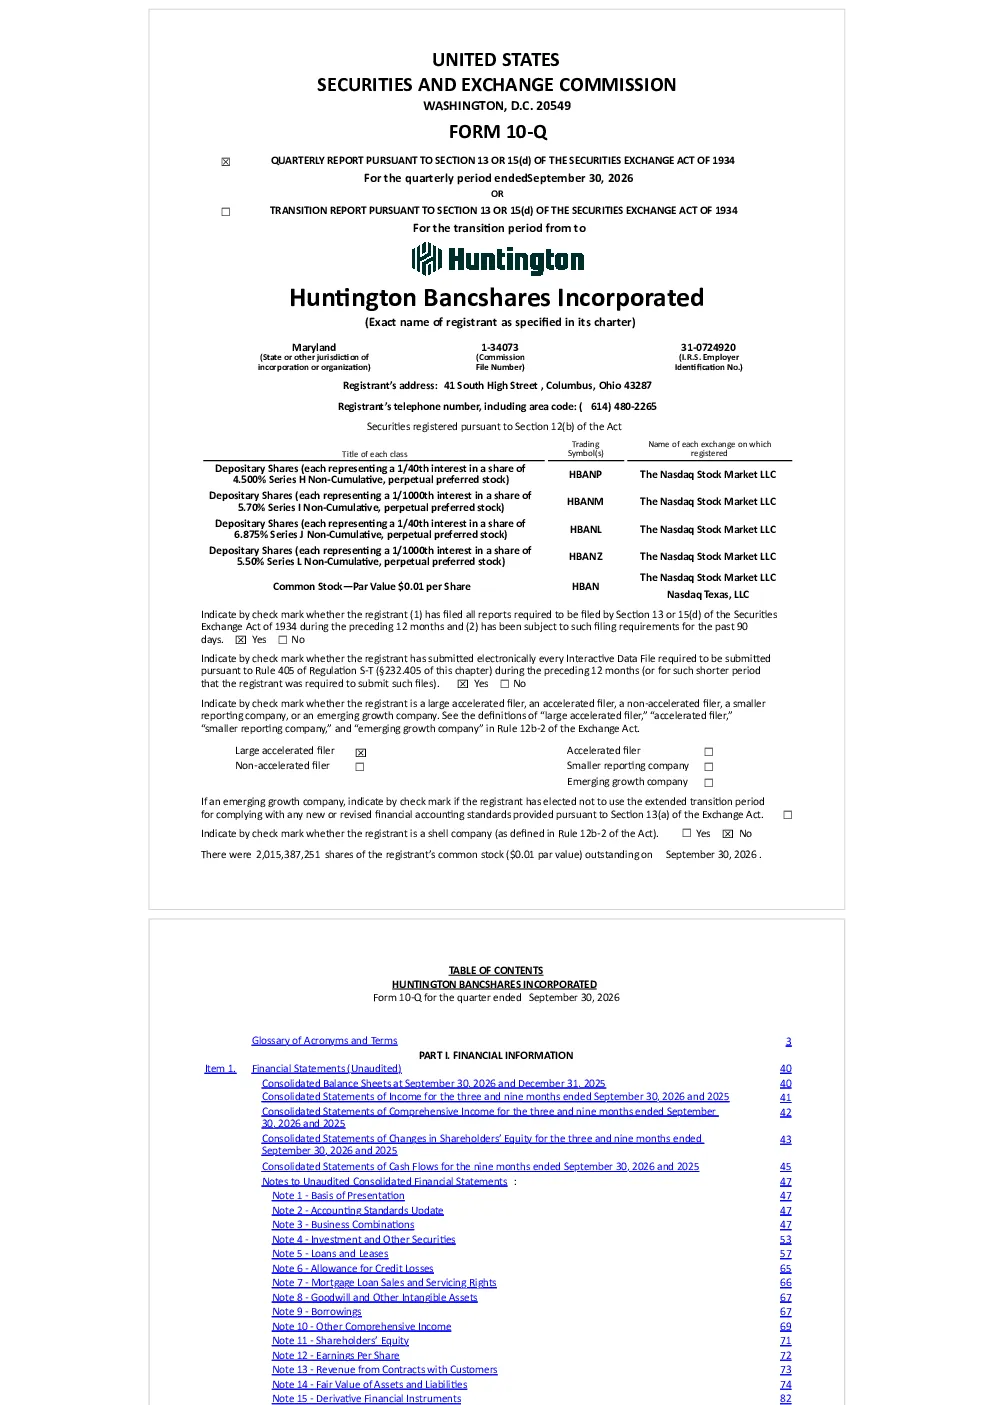
报告显示,亨廷顿银行2026年第三季度归属于公司的净收入为7.21亿美元,每股收益0.33美元,同比增长14%。收入增长主要得益于资产规模扩张和净利息收入增加。公司完成了对Veritex和Cadence的收购,这两项交易显著提升了公司的资产规模和收入。第三季度净利息收入同比增长37%,达到21亿美元,主要由于平均生息资产增加和净息差扩大。非利息收入同比增长15%,达到7.22亿美元,主要来自各项费用收入的增长。公司信贷质量保持稳定,不良贷款总额为17亿美元,同比增长82%,主要受Cadence收购影响。拨备贷款损失为1.23亿美元,同比增长1%。
银行业发展趋势如何?
从亨廷顿银行的报告可以看出,银行业正经历资产规模扩张和净利息收入增长的阶段。公司通过收购Veritex和Cadence实现了显著增长,表明并购是银行业扩张的重要手段。净息差扩大和非利息收入的增长也反映了银行业在优化收入结构方面的努力。然而,不良贷款率的上升提醒行业需关注信贷风险控制。总体来看,银行业在保持资本充足率的同时,正积极应对利率变化和市场竞争带来的挑战。
报告重点分析了哪些方面?
报告重点分析了亨廷顿银行的资产规模扩张、净利息收入增长和非利息收入提升。公司通过收购Veritex和Cadence实现了资产和收入的显著增长,其中净利息收入同比增长37%是主要亮点,主要得益于平均生息资产增加和净息差扩大。此外,报告还关注了信贷质量变化,尽管不良贷款率上升,但拨备贷款损失增长有限,显示公司风险控制能力。资本充足率维持高位,为业务扩张提供了坚实基础。
当前市场对银行业有何判断?
当前市场对银行业的基本判断是,银行业正通过资产扩张和收入多元化应对市场变化。亨廷顿银行的报告显示,净利息收入增长和非利息收入提升是行业普遍趋势,而并购活动则加速了资产规模的扩张。然而,不良贷款率的上升也表明行业需警惕信贷风险,尤其是在经济波动和利率变化的环境下。资本充足率的维持为行业提供了缓冲空间,但未来仍需关注利率路径和市场竞争带来的不确定性。
报告提示了哪些风险?
报告提示的主要风险包括信贷风险、利率风险和地缘政治风险。不良贷款率的上升表明信贷风险需持续关注,尤其是收购带来的信贷质量变化。利率路径的不确定性可能影响净息差,进而影响银行业绩。此外,地缘政治风险可能对银行业务产生间接影响,尤其是在国际业务方面。尽管如此,公司维持较高的资本充足率,为应对这些风险提供了缓冲,但投资者仍需密切关注市场变化。