猜你想问
中微半导2026年第三季度报告主要讲了什么?
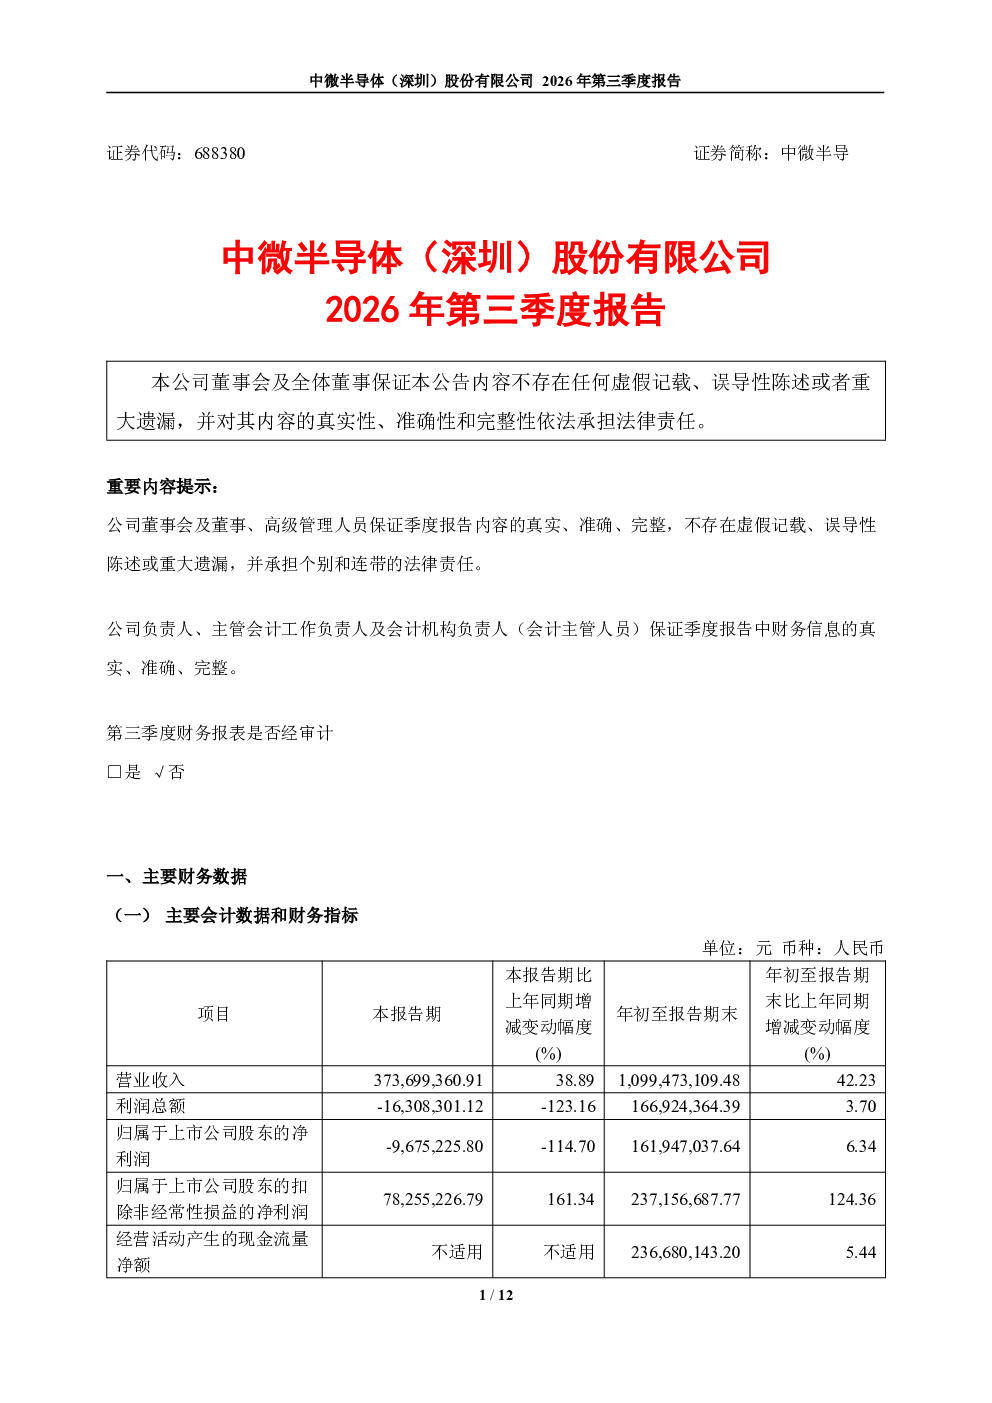
本报告主要分析了中微半导2026年第三季度的财务状况。报告显示利润总额为负,主要原因是持有电科芯片股票的公允价值变动损益约为-1.037亿元。非经常性损益适用,但未详细说明主要会计数据和财务指标变动情况及原因。此外,报告还提供了未经审计的季度财务报表,包括合并资产负债表、合并利润表和合并现金流量表,涵盖2026年1-9月数据。值得注意的是,2026年起未首次执行新会计准则或准则解释涉及调整年初财务报表。
中微半导所属赛道发展趋势如何?
中微半导所属赛道为半导体设备制造,该行业目前处于快速发展阶段。随着全球半导体需求的持续增长,设备厂商面临广阔的市场空间。技术方面,半导体设备向高端化、智能化方向发展,国产替代趋势明显。政策层面,国家大力支持半导体产业发展,为行业提供良好环境。但行业竞争激烈,技术迭代快,企业需持续加大研发投入以保持竞争优势。
中微半导这份报告重点分析了哪些方面?
本报告重点分析了中微半导的财务数据和股东信息。财务方面,报告突出了利润总额为负的原因,即电科芯片股票公允价值变动损益导致。但未详细披露主要会计数据和财务指标变动情况。股东信息方面,报告未披露普通股股东总数及前十名股东持股情况,也未披露股东参与转融通业务出借股份情况及变动原因。这些信息缺失可能影响投资者对公司股权结构的全面了解。
当前半导体设备市场现状如何?
当前半导体设备市场呈现供需两旺态势。一方面,全球芯片短缺问题逐步缓解,但高端芯片需求依然旺盛,带动设备需求增长。另一方面,国内半导体产业链加速完善,为设备厂商提供更多市场机会。市场竞争方面,国内外厂商竞争激烈,技术壁垒不断提高。中微半导作为国内领先设备厂商,在刻蚀机等领域具有优势,但需关注技术更新和客户集中度风险。
中微半导这份报告有哪些风险提示?
本报告存在几项风险提示。首先,财务报表未经审计,数据准确性需谨慎对待。其次,利润总额为负主要受电科芯片股票公允价值变动影响,该部分波动可能影响公司短期业绩稳定性。再次,股东信息披露不完整,投资者难以全面了解公司股权结构变化。最后,半导体行业技术迭代快,若公司研发投入不足或技术突破不及预期,可能影响长期竞争力。