猜你想问
焦煤市场目前的价格走势如何?
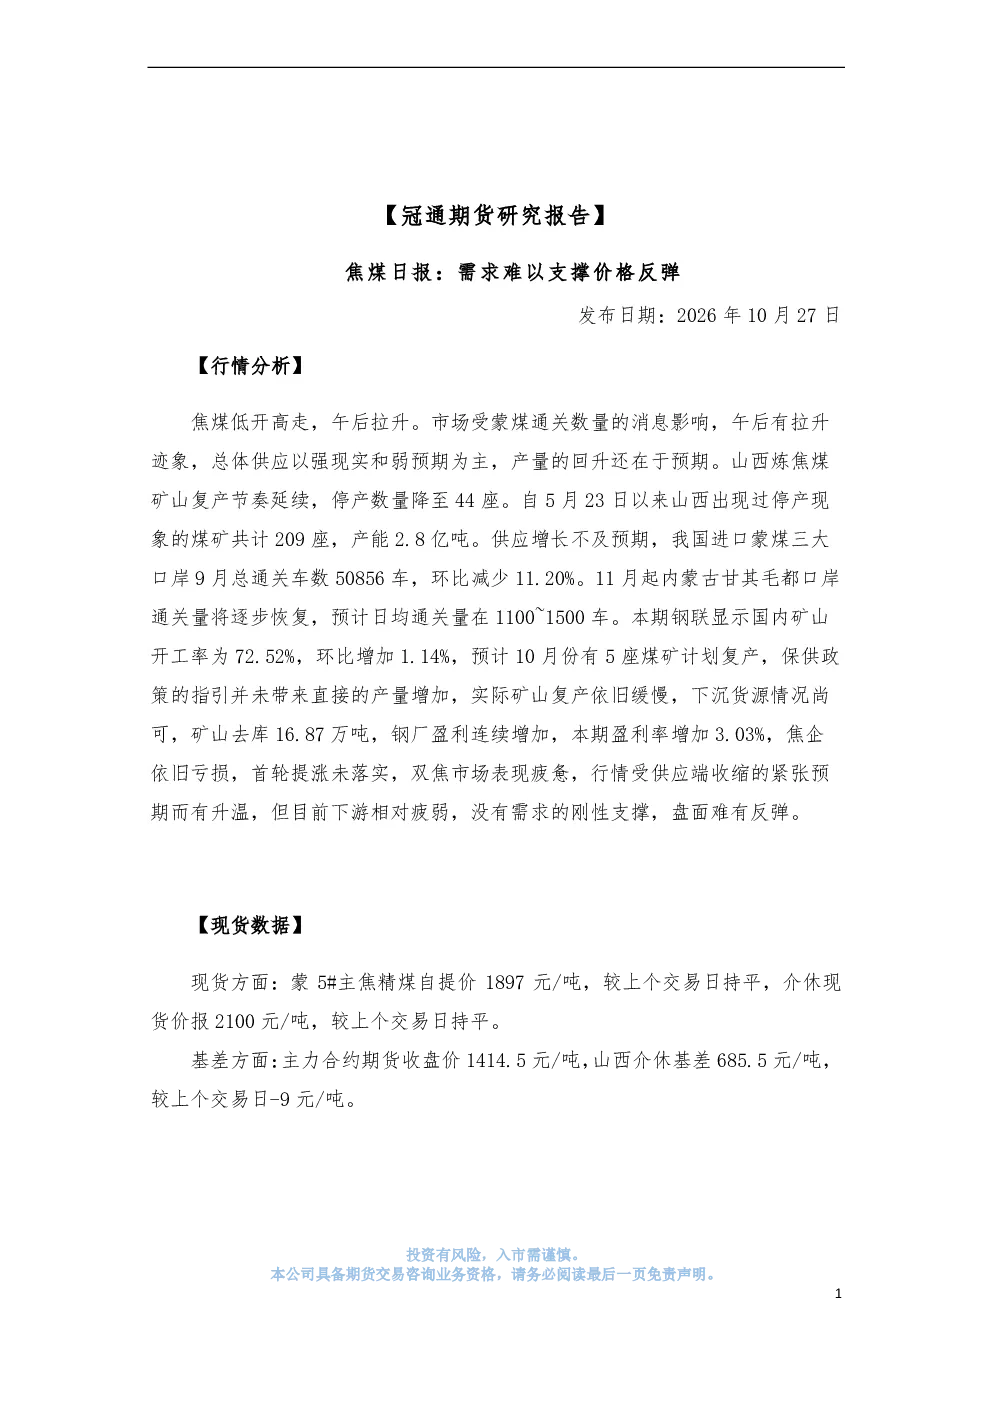
焦煤市场近期低开高走,主要受蒙煤通关数量消息影响出现午后拉升。但整体来看,供应端以强现实和弱预期为主,产量回升主要在预期层面。山西炼焦煤矿山复产节奏延续,停产数量降至44座,但自5月23日以来共有209座煤矿(产能2.8亿吨)出现过停产。供应增长不及预期,9月蒙煤三大口岸总通关车数50856车,环比减少11.20%;11月起甘其毛都口岸通关量将逐步恢复,预计日均1100~1500车。钢联数据显示,国内矿山开工率72.52%,环比增加1.14%,预计10月有5座煤矿计划复产,但实际复产缓慢,下沉货源尚可,矿山去库16.87万吨。钢厂盈利连续增加(本期盈利率+3.03%),焦企仍亏损,首轮提涨未落实,双焦市场表现疲惫。行情受供应端收缩预期升温,但下游需求疲弱,盘面难有反弹。蒙5#主焦精煤自提价1897元/吨(持平),介休现货价2100元/吨(持平)。基差方面,主力合约期货收盘价1414.5元/吨,山西介休基差685.5元/吨,较上期-9元/吨。国内523家样本矿山炼焦煤开工率72.52%(环比+1.14%),精焦煤日均产量68.14万吨(环比+0.43万吨)。独立焦企日均产量61.29万吨(环比-0.41万吨),钢厂焦炭日均产量46.71万吨(环比-0.01万吨),铁水产量232.3万吨(环比-1.36万吨)。
焦煤行业未来的发展趋势是什么?
焦煤行业未来发展趋势显示供应端收缩预期升温,但下游需求疲弱,缺乏刚性支撑。供应增长不及预期,蒙煤通关量减少,但实际复产缓慢;钢厂盈利增加,焦企仍亏损,首轮提涨未落实。市场表现疲惫,需关注后续供需变化及政策指引。山西炼焦煤矿山复产节奏延续,停产数量降至44座,但自5月23日以来共有209座煤矿(产能2.8亿吨)出现过停产。国内矿山开工率72.52%,环比增加1.14%,预计10月有5座煤矿计划复产,但实际复产缓慢。钢联数据显示,精焦煤日均产量68.14万吨(环比+0.43万吨),独立焦企日均产量61.29万吨(环比-0.41万吨),钢厂焦炭日均产量46.71万吨(环比-0.01万吨),铁水产量232.3万吨(环比-1.36万吨)。蒙煤通关量减少,11月起甘其毛都口岸通关量将逐步恢复,预计日均1100~1500车。钢厂盈利增加,焦企仍亏损,首轮提涨未落实。需关注后续供需变化及政策指引。
本报告重点分析了哪些方面?
本报告重点分析了焦煤市场的供需关系及价格走势。供应端方面,山西炼焦煤矿山复产节奏延续,停产数量降至44座,但自5月23日以来共有209座煤矿(产能2.8亿吨)出现过停产。国内矿山开工率72.52%,环比增加1.14%,预计10月有5座煤矿计划复产,但实际复产缓慢。蒙煤通关量减少,9月总通关车数50856车,环比减少11.20%;11月起甘其毛都口岸通关量将逐步恢复,预计日均1100~1500车。需求端方面,钢厂盈利连续增加(本期盈利率+3.03%),焦企仍亏损,首轮提涨未落实。独立焦企日均产量61.29万吨(环比-0.41万吨),钢厂焦炭日均产量46.71万吨(环比-0.01万吨),铁水产量232.3万吨(环比-1.36万吨)。蒙5#主焦精煤自提价1897元/吨(持平),介休现货价2100元/吨(持平)。主力合约期货收盘价1414.5元/吨,山西介休基差685.5元/吨,较上期-9元/吨。报告指出,焦煤市场受供应端收缩预期升温,但下游需求疲弱,盘面难有反弹。需关注后续供需变化及政策指引。
当前焦煤市场的现状如何判断?
当前焦煤市场现状判断为供应端收缩预期升温,但下游需求疲弱,缺乏刚性支撑,盘面难有反弹。供应增长不及预期,蒙煤通关量减少,但实际复产缓慢;钢厂盈利增加,焦企仍亏损,首轮提涨未落实。山西炼焦煤矿山复产节奏延续,停产数量降至44座,但自5月23日以来共有209座煤矿(产能2.8亿吨)出现过停产。国内矿山开工率72.52%,环比增加1.14%,预计10月有5座煤矿计划复产,但实际复产缓慢。钢联数据显示,精焦煤日均产量68.14万吨(环比+0.43万吨),独立焦企日均产量61.29万吨(环比-0.41万吨),钢厂焦炭日均产量46.71万吨(环比-0.01万吨),铁水产量232.3万吨(环比-1.36万吨)。蒙煤通关量减少,9月总通关车数50856车,环比减少11.20%;11月起甘其毛都口岸通关量将逐步恢复,预计日均1100~1500车。钢厂盈利增加,焦企仍亏损,首轮提涨未落实。蒙5#主焦精煤自提价1897元/吨(持平),介休现货价2100元/吨(持平)。主力合约期货收盘价1414.5元/吨,山西介休基差685.5元/吨,较上期-9元/吨。市场表现疲惫,需关注后续供需变化及政策指引。
本报告提示哪些风险?
本报告提示焦煤市场面临的主要风险包括供需错配风险和政策变动风险。供应端方面,蒙煤通关量减少,但实际复产缓慢,矿山去库16.87万吨,国内矿山开工率72.52%,环比增加1.14%,预计10月有5座煤矿计划复产,但实际复产缓慢。需求端方面,钢厂盈利增加,焦企仍亏损,首轮提涨未落实,独立焦企日均产量61.29万吨(环比-0.41万吨),钢厂焦炭日均产量46.71万吨(环比-0.01万吨),铁水产量232.3万吨(环比-1.36万吨)。蒙5#主焦精煤自提价1897元/吨(持平),介休现货价2100元/吨(持平)。主力合约期货收盘价1414.5元/吨,山西介休基差685.5元/吨,较上期-9元/吨。市场受供应端收缩预期升温,但下游需求疲弱,盘面难有反弹。需关注后续供需变化及政策指引,以及钢厂盈利变化对焦企的影响。