猜你想问
这份研报主要分析了什么内容?
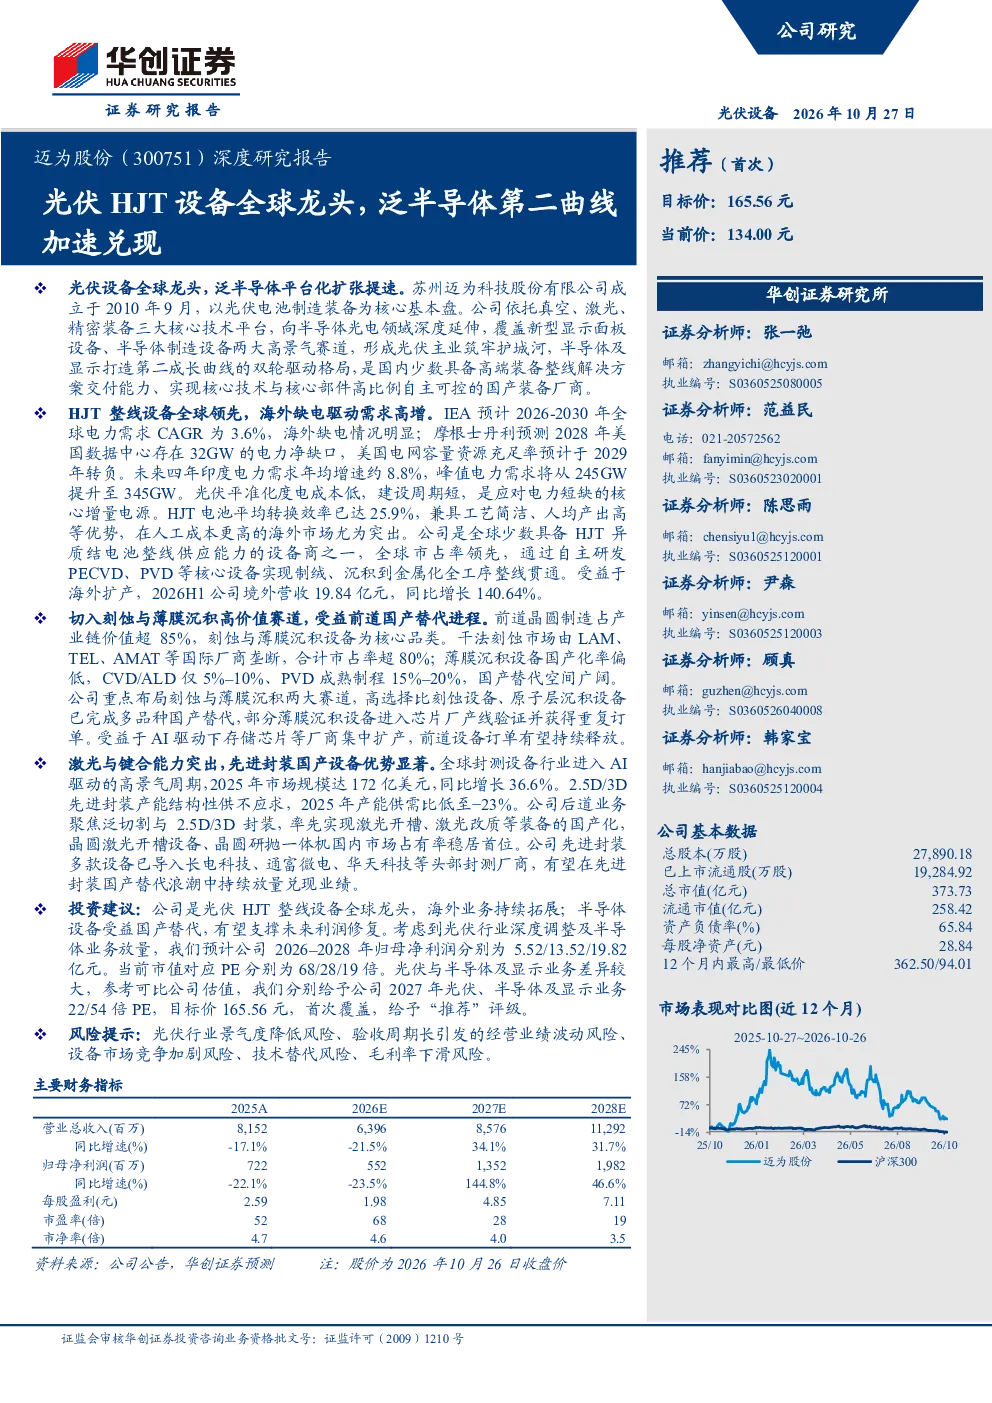
这份研报主要分析了迈为股份作为光伏HJT设备全球龙头,在光伏主业、半导体设备、显示面板设备三大赛道的业务布局和技术优势。报告指出,迈为是全球HJT异质结电池整线设备全球龙头,技术领先,客户以专业化厂商与光伏龙头为主,订单黏性强。公司受益于海外缺电等因素,境外营收增长显著。同时,迈为在半导体设备领域精准切入国产替代核心环节,重点布局刻蚀与薄膜沉积两大赛道,部分设备已完成国产替代并进入芯片厂产线验证。此外,迈为依托激光与精密装备技术优势,切入新型显示面板设备赛道,覆盖OLED、Mini LED、Micro LED等多种设备,形成双轮驱动格局。
光伏HJT设备行业发展趋势如何?
光伏HJT设备行业发展趋势向好。迈为作为全球HJT异质结电池整线设备龙头,受益于全球光伏装机量持续增长和HJT技术渗透率提升。海外市场方面,受缺电等因素影响,对光伏设备需求旺盛,迈为境外营收增长显著。国内市场方面,HJT技术相较于传统PERC技术具有更高效率优势,市场接受度不断提升。同时,迈为前瞻布局钙钛矿叠层设备,产品包括钙钛矿/硅异质结叠层电池整线解决方案等,进一步拓展了业务空间。但需注意光伏行业存在周期性波动和竞争加剧的风险。
研报重点分析了迈为的哪些业务方向?
研报重点分析了迈为的三大赛道业务方向。光伏主业方面,迈为是全球HJT异质结电池整线设备全球龙头,技术领先,客户以专业化厂商与光伏龙头为主,订单黏性强。公司受益于海外缺电等因素,境外营收增长显著,并前瞻布局钙钛矿叠层设备。半导体设备方面,迈为精准切入国产替代核心环节,重点布局刻蚀与薄膜沉积两大赛道,高选择比刻蚀设备、原子层沉积设备已完成多品种国产替代,部分薄膜沉积设备进入芯片厂产线验证并获得重复订单。显示面板设备方面,迈为依托激光与精密装备技术优势,切入新型显示面板设备赛道,覆盖OLED、Mini LED、Micro LED等多种设备,可提供MLED整线工艺解决方案。
当前光伏设备市场现状如何?
当前光伏设备市场现状呈现积极态势。迈为作为光伏HJT设备全球龙头,受益于全球光伏装机量持续增长和HJT技术渗透率提升。HJT技术相较于传统PERC技术具有更高效率优势,市场接受度不断提升。海外市场方面,受缺电等因素影响,对光伏设备需求旺盛,迈为境外营收增长显著。国内市场方面,光伏龙头企业积极布局HJT技术,推动产业链整体升级。但需注意光伏行业存在周期性波动和竞争加剧的风险,技术迭代也可能带来新的挑战。迈为凭借技术领先和客户资源优势,在当前市场环境中表现突出。
研报提示了哪些主要风险?
研报提示了以下主要风险:光伏行业景气度降低风险,光伏市场存在周期性波动,行业竞争加剧可能导致价格下降和利润空间压缩;验收周期长引发的经营业绩波动风险,设备交付周期较长可能影响短期经营业绩;设备市场竞争加剧风险,随着行业快速发展,新进入者增多,市场竞争可能加剧;技术替代风险,光伏和半导体设备技术更新迭代较快,新技术可能替代现有技术,带来技术替代风险;毛利率下滑风险,随着市场竞争加剧和原材料成本上升,公司毛利率可能面临下滑压力。这些风险需引起投资者关注。