猜你想问
这份研报的核心内容是什么?
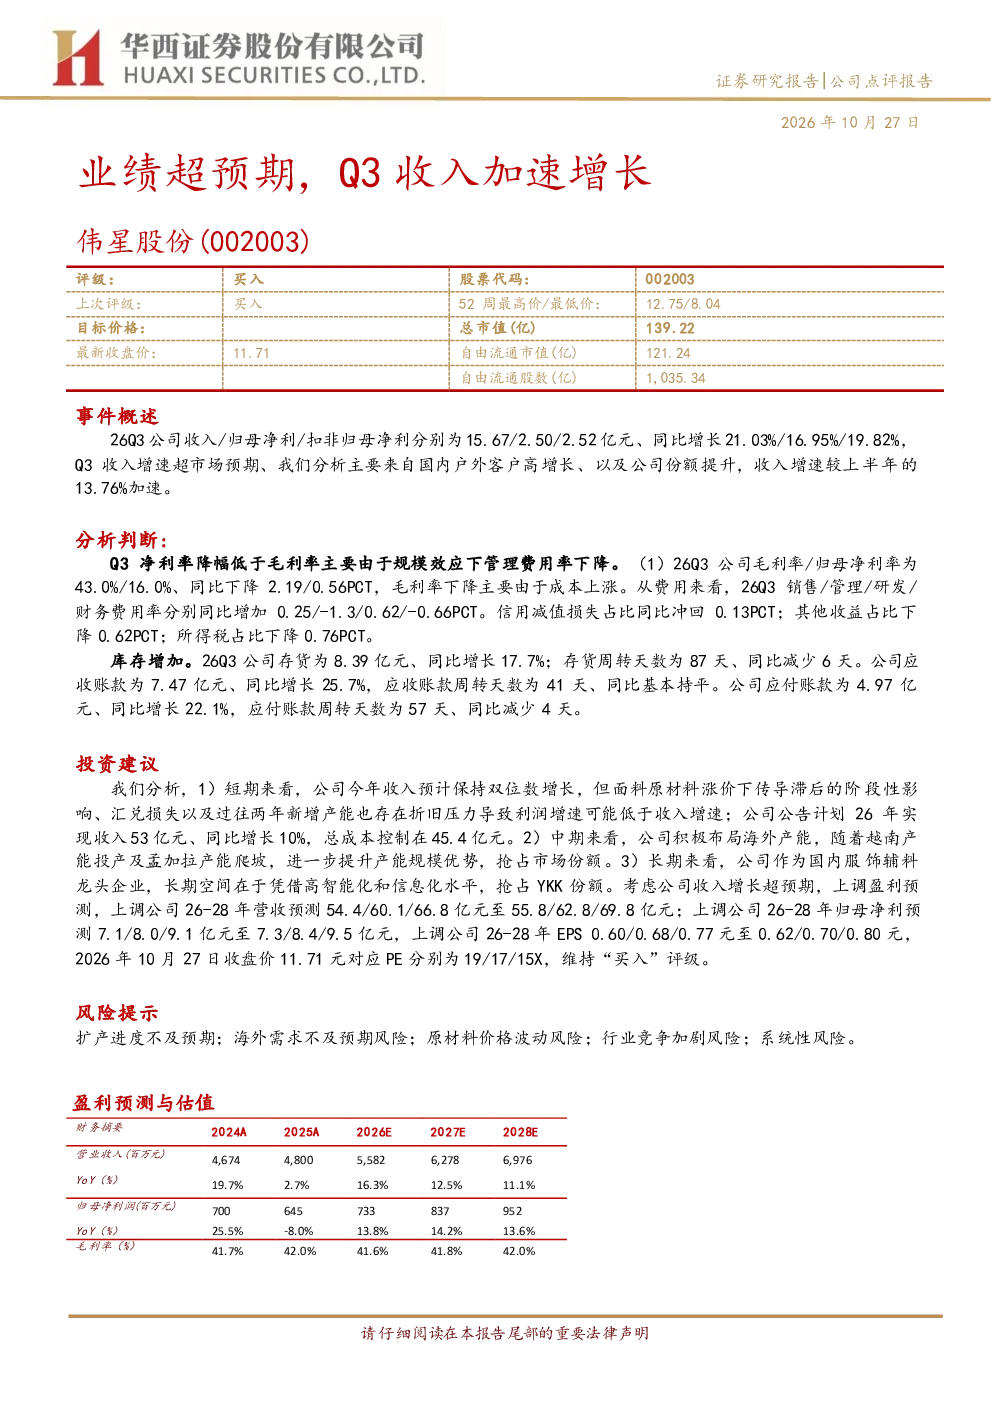
该研报指出伟星股份26Q3收入/归母净利/扣非归母净利分别为15.67/2.50/2.52亿元,同比增长21.03%/16.95%/19.82%。Q3收入增速超市场预期,主要得益于国内户外客户高增长及份额提升,收入增速较上半年加速。毛利率/归母净利率为43.0%/16.0%,同比下降2.19/0.56个百分点,主因成本上涨,但净利率降幅低于毛利率主要因规模效应下管理费用率下降。
该行业的发展趋势如何?
报告分析,伟星股份所处行业积极布局海外产能,随着越南及孟加拉产能投产,将进一步扩大规模优势并抢占市场份额。公司作为国内辅料龙头企业,长期空间在于凭借智能化水平抢占YKK份额。但需关注扩产进度、海外需求及原材料价格波动等风险。
研报重点分析了哪些方向?
研报重点分析了伟星股份Q3业绩表现,包括收入/利润增长情况及驱动因素;盈利能力变化,如毛利率/净利率变动及费用率影响;财务指标,如库存/应收/应付账款周转情况;短期/中期/长期投资建议及盈利预测上调至26-28年。
当前市场对该股票/行业的现状如何判断?
报告显示伟星股份Q3业绩超预期,收入增速加速,但利润增速可能低于收入增速,主要受原材料涨价传导滞后、汇兑损失及新增产能折旧压力影响。公司计划26年实现收入53亿元(同比增长10%),总成本控制在45.4亿元。行业层面,海外产能布局是关键发展方向。
研报提到了哪些风险提示?
研报提示的主要风险包括扩产进度不及预期、海外需求不及预期、原材料价格波动、行业竞争加剧及系统性风险。这些因素可能对公司业绩和盈利能力产生不利影响,需持续关注。
你可能感兴趣
Q3业绩超预期,收入逐季度加速
中泰证券2023-10-26
三季报点评:Q3业绩超预期,收入环比加速,中期业绩拐点或已现
信息技术新时代证券2019-10-25
天味食品:Q3收入提速增长,业绩超预期
食品饮料太平洋证券2024-10-25
Q3业绩超预期,高基数下收入增长靓丽
中泰证券2023-10-28
Q3业绩超预期,教育业务加速增长
华西证券2026-04-23
业绩略超预期,Q3利润端加速增长
医药生物西南证券2019-10-29
2023年Q3季报点评:Q3业绩超预期,公司加速增长
国泰君安证券2023-10-31
汽车业务加速增长,Q3业绩表现超预期
国证国际2024-11-20
歌尔股份Q3季报点评:Q3超预期增长,无线耳机和智能穿戴助力业绩加速提升
电子设备新时代证券2020-10-23
Q3营收加速毛利率改善,业绩大幅增长56%超预期
建筑建材国盛证券2019-10-30