猜你想问
铝价短期反弹可能性有多大?
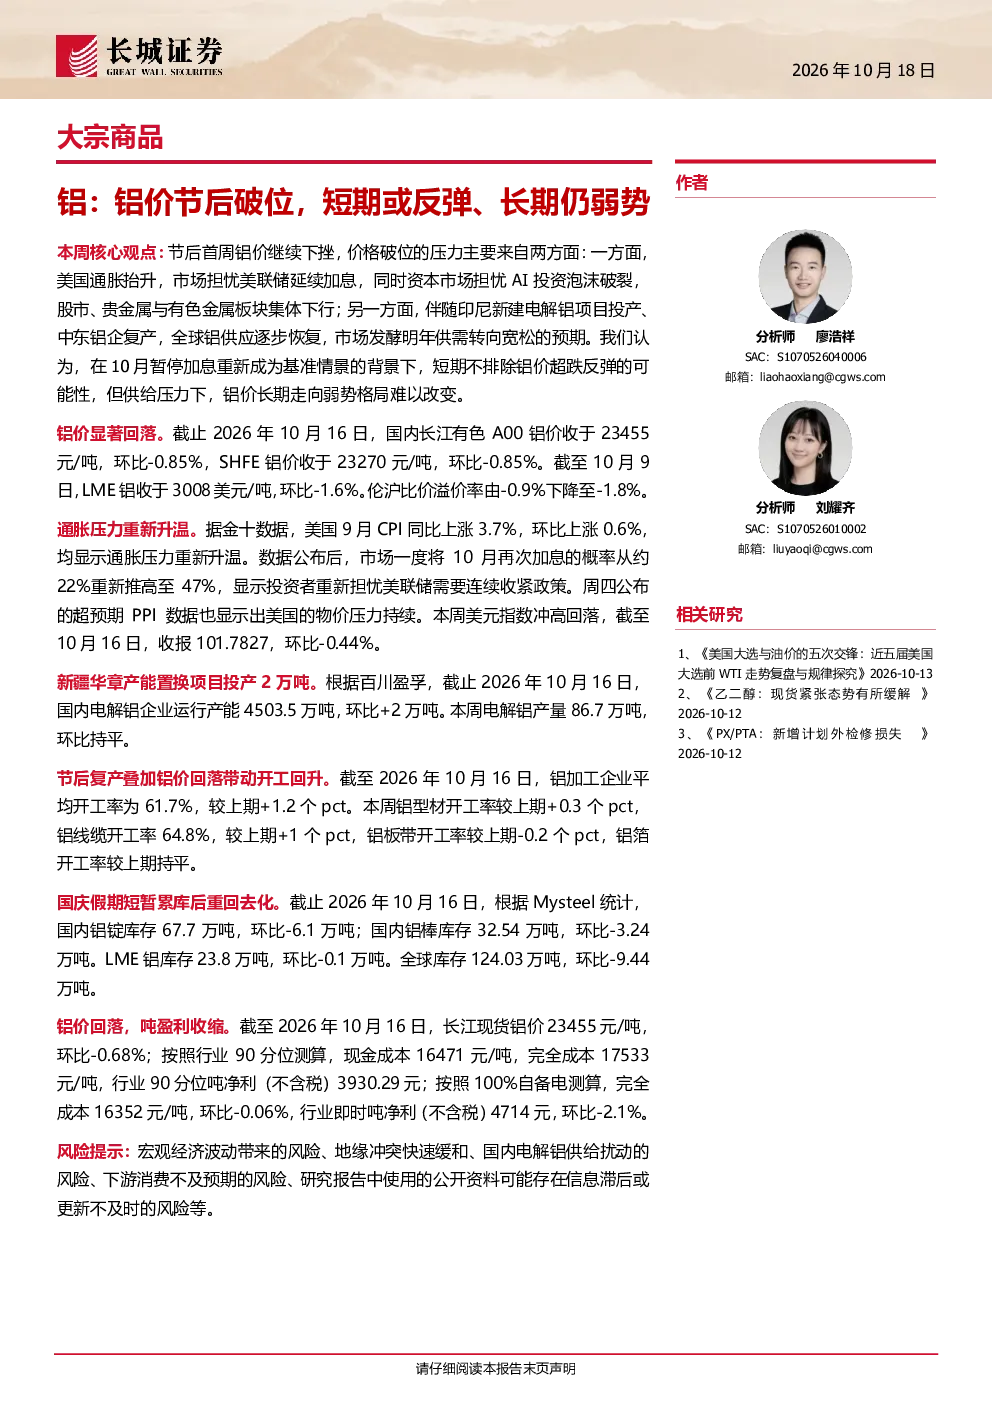
根据研报分析,铝价短期存在超跌反弹的可能性。主要原因是美国通胀压力重新升温,市场担忧美联储延续加息,同时资本市场担忧AI投资泡沫破裂,导致股市、贵金属与有色金属板块集体下行,铝价破位。在10月暂停加息重新成为基准情景的背景下,铝价可能获得一定支撑。但需注意,反弹幅度和持续性尚不确定,需密切关注宏观经济和资本市场动态。
铝行业长期发展趋势如何?
铝行业长期发展仍面临供给压力。研报指出,伴随印尼新建电解铝项目投产、中东铝企复产,全球铝供应逐步恢复,市场发酵明年供需转向宽松的预期。短期内,铝价或因全球库存下降等因素出现反弹,但长期来看,供给压力下,铝价弱势格局难以改变。预计2027、2028年电解铝供需或将从短缺转为过剩,行业整体盈利空间或受挤压。
报告重点分析了哪些方面?
本报告重点分析了铝价短期反弹与长期弱势的逻辑。核心观点包括:美国通胀与美联储加息预期对铝价的压制,印尼及中东铝企产能释放带来的供给压力,以及全球库存变化趋势。报告还考察了铝加工企业的开工率、国内铝锭与铝棒库存数据、行业盈利能力及进出口情况,综合评估铝价短期与长期走势。
当前铝市场现状如何判断?
当前铝市场呈现供需双压格局。一方面,美国通胀升温及美联储加息预期压制铝价;另一方面,全球铝供应逐步恢复,印尼、中东铝企产能释放加剧市场宽松预期。从数据看,国内铝锭库存连续下降,但全球库存仍处于历史低位,显示需求端仍有韧性。铝加工企业开工率环比上升,但不同品种开工率变化存在分化。综合来看,铝价短期或受超跌反弹驱动,但长期弱势趋势不变。
投资铝行业需注意哪些风险?
投资铝行业需关注多重风险。首先,宏观经济波动可能影响铝需求,尤其是建筑和汽车行业景气度变化。其次,全球主要经济体货币政策转向可能带来不确定性,美联储加息或缩表进程对大宗商品价格影响显著。再次,铝行业产能扩张风险,印尼、中东等地产能释放可能加剧未来供给过剩压力。此外,环保政策收紧也可能限制国内铝企产能扩张,需综合评估政策变化对行业供需格局的影响。