猜你想问
这份研报的核心内容是什么?
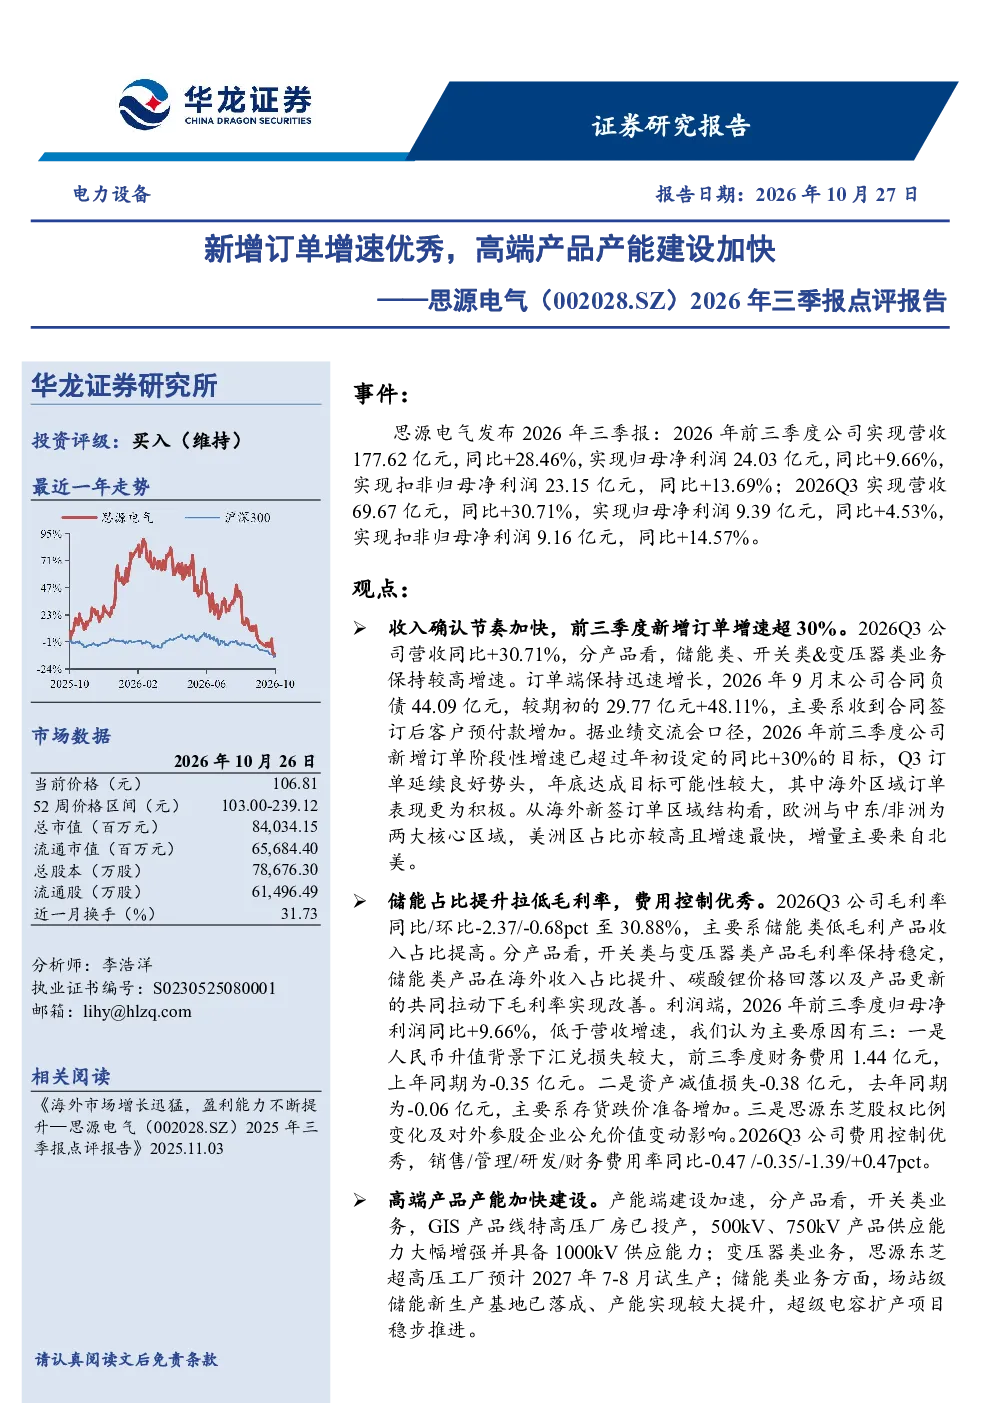
这份研报主要点评了电气设备行业公司2026年前三季度的业绩表现,指出公司营收和归母净利润实现同比增长,订单增长显著超预期,特别是海外区域订单表现积极。报告还分析了公司毛利率变化、费用控制情况以及高端产品产能建设的进展,包括特高压厂房投产、超高压工厂规划等关键信息。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,特别是在新能源和智能电网领域。随着全球能源转型加速和电网智能化推进,对高端电气设备的需求持续增长。报告中提到的高端产品产能建设,如特高压和超级电容技术的应用,将推动行业技术升级和产品结构优化,为相关企业带来发展机遇。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长驱动因素,特别是新增订单的强劲表现和海外市场的拓展。同时,报告详细解读了公司毛利率波动原因,指出储能类产品占比提升对整体毛利率的影响,以及公司如何通过产品更新和技术改进改善毛利率。此外,产能建设进度也是报告关注的重点,如GIS产品线特高压厂房投产和思源东芝超高压工厂的规划。
当前电气设备市场现状如何?
当前电气设备市场呈现积极态势,尤其在新能源和智能电网领域需求旺盛。报告中数据显示,公司订单增长超30%,海外市场表现亮眼,显示出行业整体增长动力强劲。同时,行业竞争也日益激烈,企业需要持续提升产品技术水平和成本控制能力。此外,上游原材料价格波动和汇率变化也是市场需要关注的因素。
研报提到了哪些风险提示?
研报提示了多项潜在风险,包括行业竞争加剧可能导致市场份额下降,电网投资不及预期会影响市场需求,AIDC建设进展的不确定性,地缘政治风险可能干扰供应链稳定,上游原材料价格波动和汇率波动也会对公司经营产生影响。这些风险因素需要投资者密切关注。
你可能感兴趣
诺泰生物2024年三季报点评:多肽产品持续放量,产能建设加快
医药生物国泰君安证券2024-10-02
2026年三季报点评:非经损益扰动表观利润,高端产能加快落地
电气设备东吴证券2026-10-26
2017年三季报点评:高端产品占比提升,渠道建设提速
食品饮料民生证券2017-10-26
东威科技 2026年三季报点评 高端PCB需求驱动业绩增长 合同负债高增彰显订单充足
未知机构2026-10-24
2026年三季报点评Q3经营稳健,产能建设稳步推进助力成长
中泰证券2026-10-25
苏试试验2026年三季报点评:业绩稳健,持续加码产能建设与新兴领域开拓
国信证券2026-10-26
2026年中报点评:高端产品MPP持续放量,核心产能扩张助力成长
西部证券2026-08-29
2024年三季报点评:原材料上涨致使业绩下滑,期待募投产能释放与高端产品国产替代:太湖远大(920118)
东吴证券2024-11-01
新增玻璃产能释放业绩,加快光伏电站建设
兴证国际2015-08-03