猜你想问
美国银行财务有限公司发行的自助式可赎回票据与标普500期货40%波动率罗盘TCA6%递减指数ER挂钩的票据核心内容是什么?
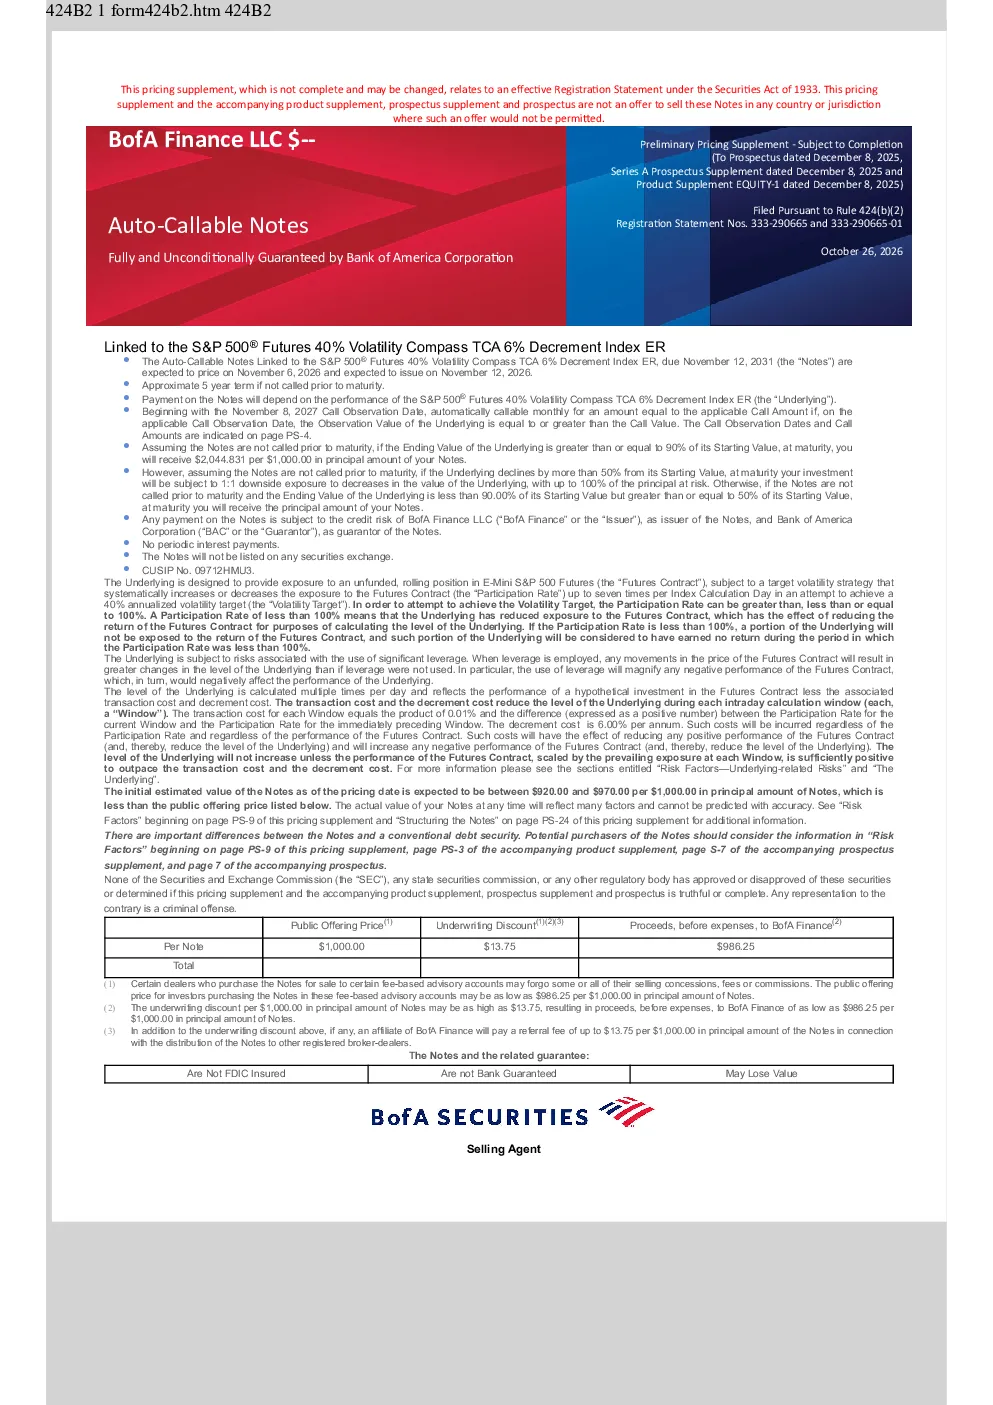
美国银行财务有限公司发行的自助式可赎回票据与标普500期货40%波动率罗盘TCA6%递减指数ER挂钩,预计2026年11月6日定价,11月12日发行。票据期限约5年,支付取决于标的资产表现:若标的最终值大于或等于初始值的90%,到期收益为每1000.00美元本金2044.831美元;若低于90%但大于或等于50%,则获得本金;若低于50%,则面临1:1下行风险。该票据旨在提供对未融资、滚动持有的E-mini标普500期货敞口,受目标波动率策略约束,参与率最高可达七倍,以实现40%的年化波动率目标。标的资产水平每日计算多次,反映期货合约假设投资表现,减去交易成本(0.01%乘以参与率变化)和年化6.00%的损耗成本。投资者需注意票据本金无保证,正回报有限,可能面临自动赎回,投资回报率可能低于传统债务证券。
标普500期货40%波动率罗盘TCA6%递减指数ER的赛道发展趋势如何?
标普500期货40%波动率罗盘TCA6%递减指数ER属于目标波动率策略范畴,该策略通过动态调整参与率以匹配目标波动率,旨在提供对市场波动性的灵活敞口。当前市场环境下,波动率策略受到投资者关注,因其可能在不同市场周期中提供差异化收益。然而,目标波动率策略也存在放大风险的可能,受交易成本和损耗成本影响,波动性可能高于传统期货合约。未来发展趋势需关注市场波动性变化、监管政策调整以及衍生品市场创新,这些因素将影响该策略的适用性和表现。投资者应结合自身风险偏好和市场环境审慎评估。
美国银行财务有限公司发行的自助式可赎回票据的重点分析方向有哪些?
美国银行财务有限公司发行的自助式可赎回票据重点分析方向包括票据结构设计、标的资产特性、风险收益特征以及税收影响。票据结构方面,其与标普500期货40%波动率罗盘TCA6%递减指数ER挂钩,具有动态调整参与率的特性,需关注其如何影响实际收益表现。标的资产方面,需分析其对未融资、滚动持有的E-mini标普500期货敞口的模拟效果,以及目标波动率策略的适用性。风险收益方面,票据本金无保证,正回报有限,可能面临自动赎回,需结合市场波动性评估潜在收益与风险。税收影响方面,美国联邦所得税后果尚不明确,投资者应咨询税务顾问。综合来看,需全面评估票据的复杂性和潜在风险。
当前市场对这类与标普500期货挂钩的自助式可赎回票据的判断如何?
当前市场对与标普500期货挂钩的自助式可赎回票据的判断需结合宏观经济环境、市场波动性以及衍生品供需关系综合分析。这类票据通常面向风险偏好较高的投资者,因其具有潜在高收益但也伴随较大风险。市场波动性是关键影响因素,若市场波动加剧,目标波动率策略可能表现更优,反之则可能面临损耗成本压力。二级市场价值难以预测,初始估计价值低于公开发行价格,投资者需谨慎评估其流动性风险。此外,信用风险也是重要考量因素,需关注发行人BofAFinance LLC和担保人美国银行 Corporation的信用状况。综合来看,市场对该类票据的接受度取决于其风险收益特征的匹配程度。
美国银行财务有限公司发行的自助式可赎回票据存在哪些风险提示?
美国银行财务有限公司发行的自助式可赎回票据存在多重风险提示。结构风险方面,票据本金无保证,正回报有限,可能面临自动赎回,投资回报率可能低于传统债务证券。信用风险方面,受发行人BofAFinance LLC和担保人美国银行 Corporation的信用风险影响,需关注其财务状况和信用评级变化。估值与市场风险方面,初始估计价值仅为估算,二级市场价值难以预测,可能低于发行价格。利益冲突风险方面,发行人、担保人及其附属机构可能进行与票据投资利益冲突的交易。标的资产相关风险方面,标的资产实际历史表现有限,采用目标波动率策略可能放大风险,受交易成本和损耗成本影响,波动性可能高于期货合约。税收相关风险方面,美国联邦所得税后果尚不明确,可能对持有人不利。投资者应仔细阅读风险因素部分,结合自身情况与顾问进行审慎考虑。