猜你想问
澄天伟业2026年第三季度报告核心内容有哪些?
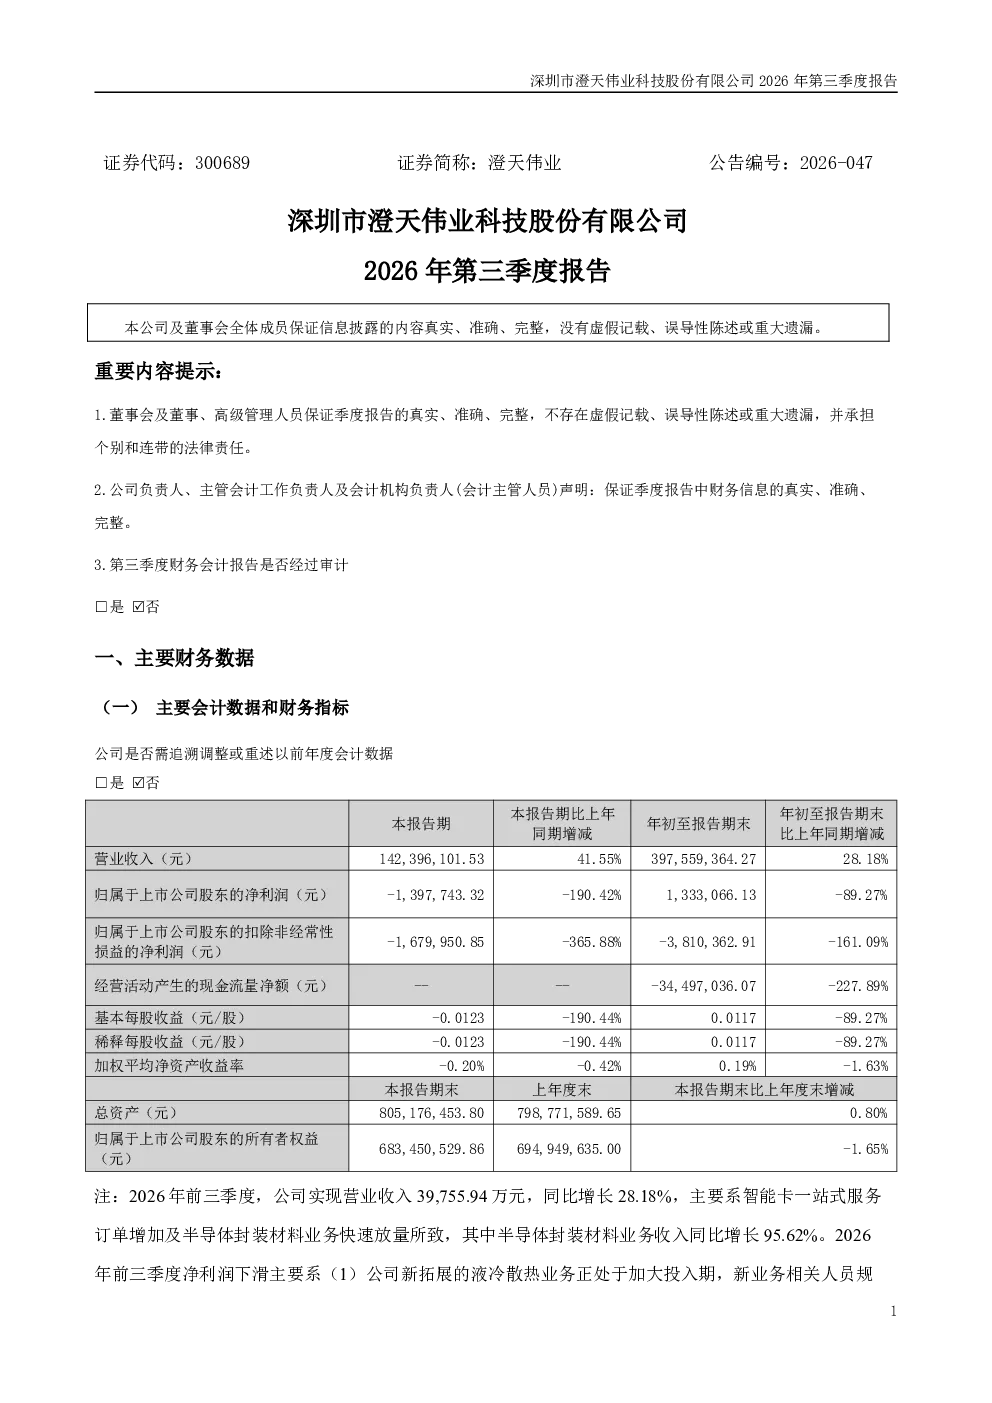
澄天伟业2026年前三季度实现营业收入39,755.94万元,同比增长28.18%,主要得益于智能卡一站式服务订单增加及半导体封装材料业务快速放量(收入同比增长95.62%)。净利润下滑主要由于液冷散热业务投入加大,管理费用、研发费用同比增加,汇率波动及上游原材料价格上涨,以及员工持股计划新增股份支付费用。公司拟向特定对象发行A股股票不超过80,000.00万元用于业务发展和增强资本实力,申请已获受理。实施2026年员工持股计划,已完成部分股票过户,并回购298,700股用于未来激励约束机制。第三季度财务会计报告未经审计。
半导体封装材料赛道发展趋势如何?
半导体封装材料业务是澄天伟业的重要增长点,2026年前三季度收入同比增长95.62%。该赛道整体受益于半导体行业快速发展,市场需求持续扩大。随着芯片性能提升和智能化设备普及,对高性能封装材料的需求将不断增加。同时,新材料、新工艺的研发将推动行业技术升级,为领先企业带来竞争优势。未来,行业整合加速,头部企业有望凭借技术壁垒和规模效应进一步扩大市场份额。
澄天伟业报告重点分析了哪些方向?
报告重点分析了公司智能卡一站式服务订单增加及半导体封装材料业务放量带来的收入增长,同时揭示了净利润下滑的原因,包括业务投入加大、汇率波动及原材料价格上涨等。此外,报告还披露了公司资本扩张计划,拟发行A股股票不超过80,000.00万元,并详细说明了员工持股计划及股份回购方案,旨在增强资本实力和未来激励约束机制。
当前半导体行业市场现状如何?
当前半导体行业市场呈现高景气度,市场需求旺盛,但供应链压力依然存在。上游原材料价格波动对行业利润率产生影响,企业需加强成本管控。同时,技术迭代加速,封装技术向高密度、高可靠性方向发展,推动行业持续创新。市场竞争激烈,企业需提升技术实力和产品竞争力以应对挑战。行业整合趋势明显,优势企业通过并购扩张市场份额。
澄天伟业报告存在哪些风险提示?
澄天伟业报告提示的主要风险包括:业务扩张带来的费用增加,特别是液冷散热业务投入加大导致管理费用、研发费用同比增加;汇率波动及上游原材料价格上涨对盈利能力的影响;员工持股计划新增股份支付费用对短期利润的挤压。此外,公司拟发行A股股票的资本扩张计划存在市场不确定性,需关注审批进展及实施效果。