猜你想问
聚和材料2026年第三季度报告核心内容有哪些?
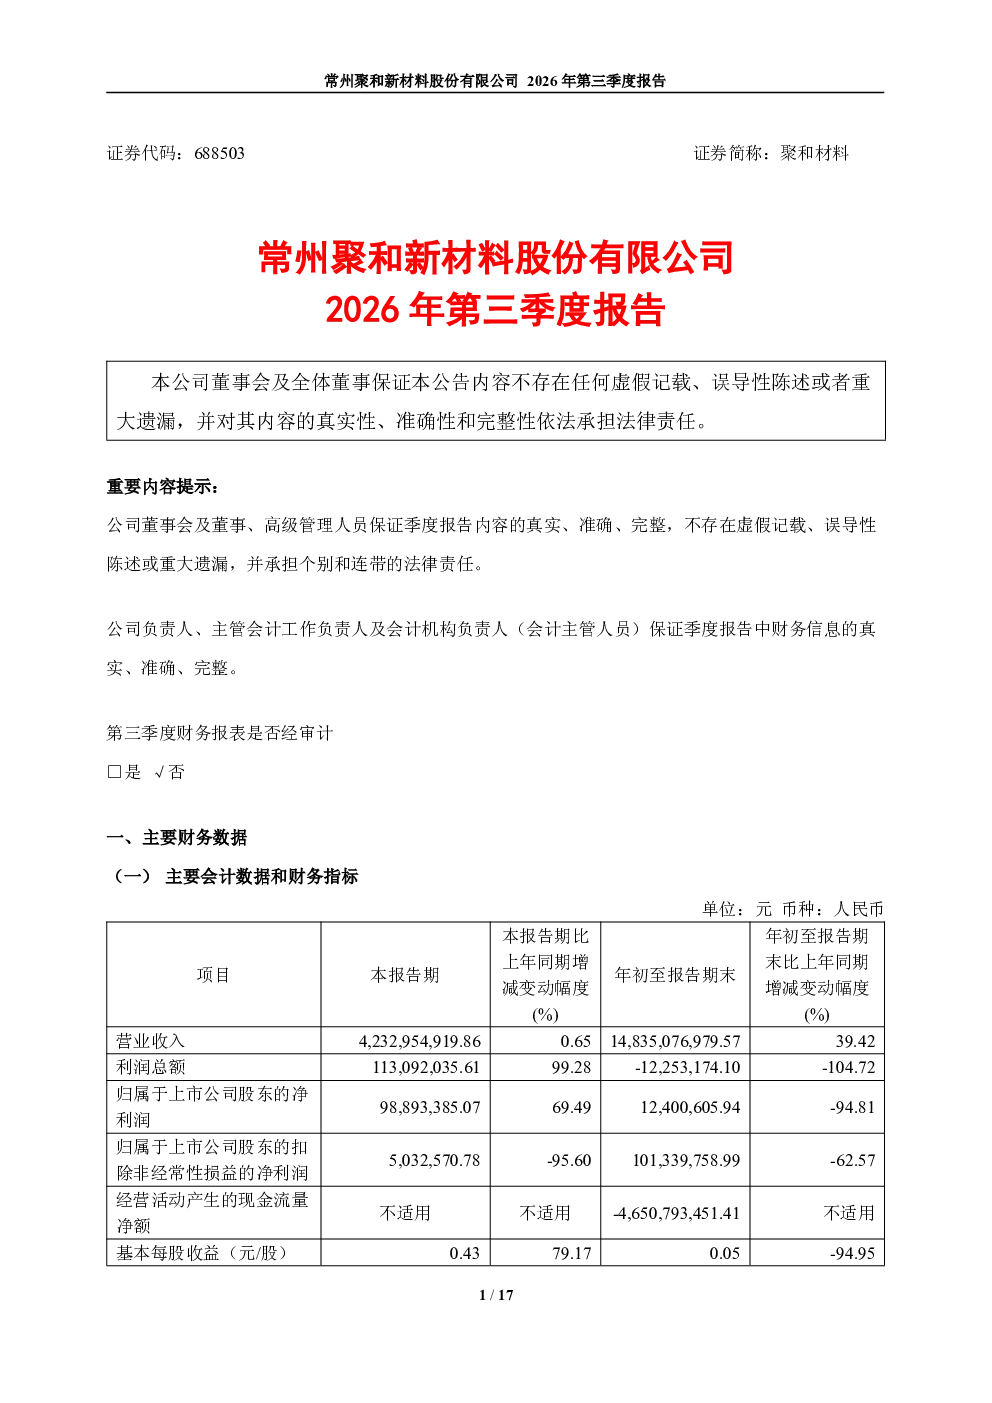
常州聚和新材料股份有限公司2026年第三季度报告显示,公司董事会及全体董事保证公告内容的真实性、准确性和完整性,并承担相应法律责任。报告重要内容提示同样由相关负责人保证季度报告内容的真实、准确、完整。第三季度财务报表未经审计。主要财务数据部分未提供具体会计数据和财务指标,非经常性损益项目适用性未说明。股东信息部分适用性未提及,无前十大股东持股情况及相关变动说明。其他提醒事项适用性未提及。季度财务报表部分包括未经审计的合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)、合并现金流量表(2026年1—9月)、母公司资产负债表(2026年9月30日)、母公司利润表(2026年1—9月)和母公司现金流量表(2026年1—9月)。报告未提及2026年起首次执行新会计准则的财务报表调整情况。常州聚和新材料股份有限公司董事会于2026年10月27日发布此公告。
聚和材料所属赛道行业发展趋势如何?
聚和材料所属赛道为新材料领域,当前行业发展趋势呈现多元化发展态势。随着全球对绿色低碳和可持续发展的重视,高性能复合材料、生物基材料等细分领域需求持续增长。技术创新是行业核心驱动力,智能化、数字化技术融入材料研发和生产,提升产品性能与效率。政策层面,各国政府加大对新材料产业的扶持力度,推动产业链升级。市场竞争方面,国内外企业加速布局,技术壁垒和品牌效应日益凸显。未来几年,新材料行业将向高端化、智能化、绿色化方向演进,为相关企业带来广阔发展空间。
聚和材料这份报告重点分析了哪些方向?
聚和材料2026年第三季度报告重点披露了公司季度经营情况及财务状况。报告内容涵盖董事会责任声明、重要内容提示、未经审计的财务报表(包括合并及母公司资产负债表、利润表、现金流量表)等。核心分析方向集中于公司季度业绩表现、财务结构及现金流状况。由于报告未提供具体会计数据和财务指标,分析深度有限。报告特别提醒主要财务数据未经审计,且未披露非经常性损益项目适用性、前十大股东持股情况等关键信息。此外,报告未提及2026年起首次执行新会计准则对财务报表的调整影响。
当前聚和材料市场现状如何?
聚和材料市场现状需结合行业背景和公司经营情况综合判断。新材料行业整体处于快速发展阶段,市场需求旺盛,但行业竞争激烈,技术更新迭代迅速。聚和材料作为行业参与者,其市场表现受宏观经济、行业政策、技术突破等多重因素影响。从报告内容看,公司已发布第三季度未经审计财务报表,但缺乏具体经营数据和市场占有率信息,难以准确评估其市场地位变化。同时,报告未披露股东结构变动,市场投资者对公司股权分布和潜在控制权变更情况缺乏了解。综合来看,聚和材料所处市场机遇与挑战并存,需持续关注其经营策略和市场反馈。
聚和材料这份研报有哪些风险提示?
聚和材料2026年第三季度报告存在多项风险提示。首先,报告关键财务数据未经审计,其真实性和准确性有待进一步验证。其次,报告未披露具体会计数据和财务指标,投资者难以全面评估公司盈利能力、偿债能力和运营效率。再次,非经常性损益项目适用性未说明,可能影响对公司核心经营成果的判断。此外,股东信息部分适用性未提及,无前十大股东持股情况及相关变动说明,投资者对公司股权结构变化和潜在控制风险缺乏了解。最后,报告未提及2026年起首次执行新会计准则可能带来的财务报表调整影响,可能存在会计政策变更风险。这些因素均需投资者重点关注。