猜你想问
艾力斯2026年第三季度报告核心内容有哪些?
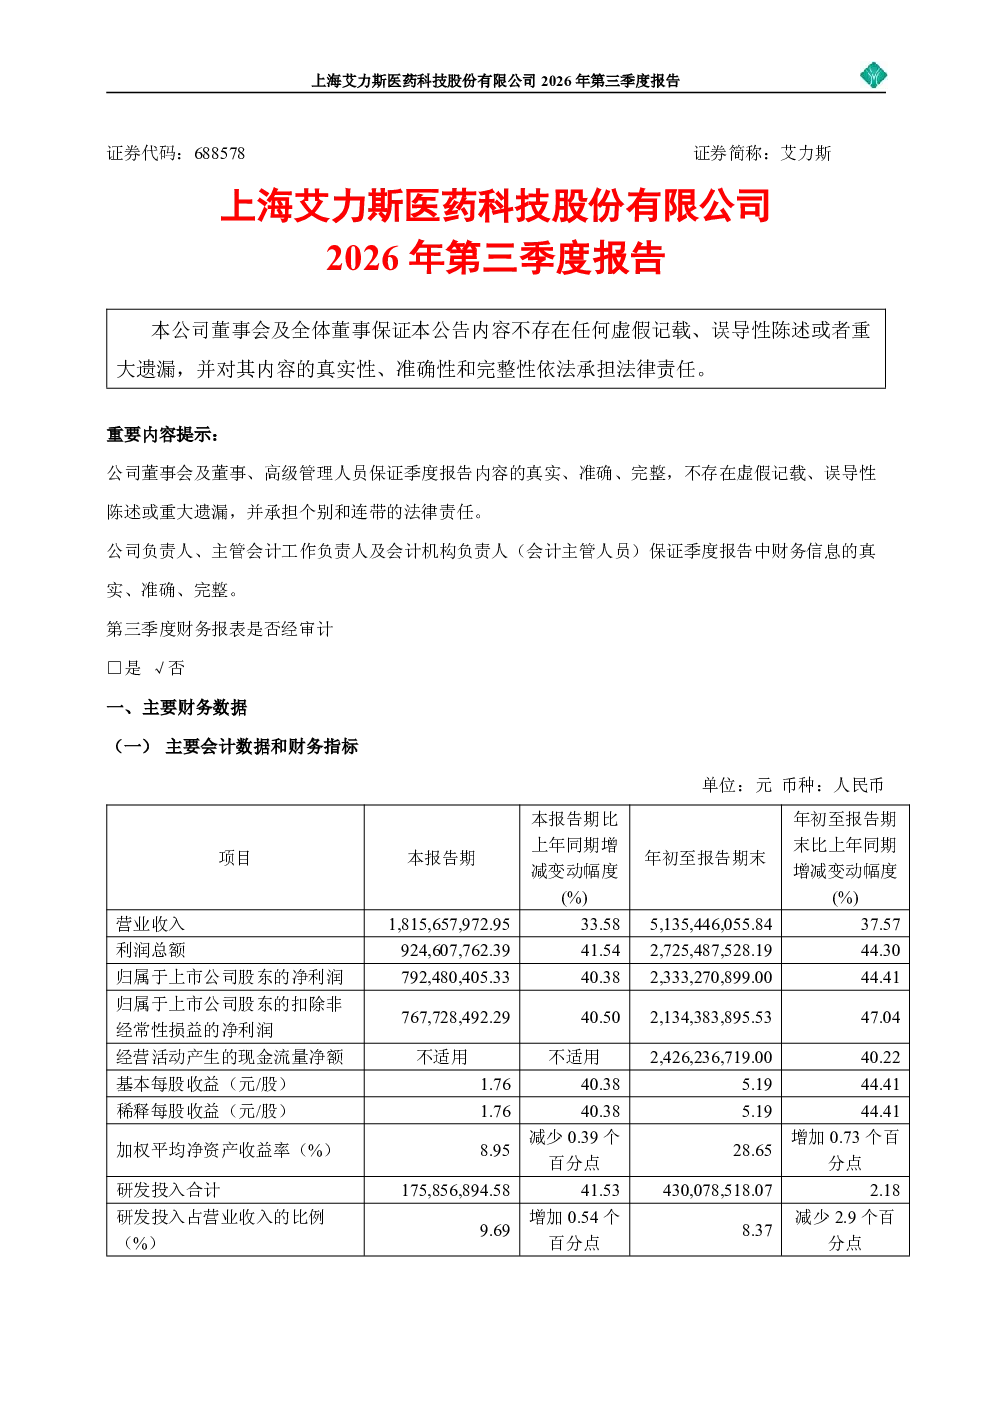
艾力斯2026年第三季度报告显示公司业绩强劲,营收18.16亿元同比增长33.58%,净利润7.92亿元同比增长40.38%。1-9月营收51.35亿元同比增长37.57%,净利润23.33亿元同比增长44.41%。主要增长动力来自伏美替尼、戈来雷塞和普拉替尼推广服务销售放量。公司引进ADC药物AST12608,获中国独占许可,为潜在全球首创MUC16/NaPi2b双靶点四价ADC,治疗卵巢癌、子宫内膜癌等。伏美替尼新适应症申请获NMPA受理,若获批将扩展至早期辅助治疗。公司还通过董事会回购A股股份不超过2亿元,并获FDA批准注射用AST1001临床试验申请用于标准治疗失败患者。
医药行业ADC赛道发展趋势如何?
ADC药物作为肿瘤治疗重要方向,发展迅速。艾力斯引进的AST12608为MUC16/NaPi2b双靶点四价ADC,体现了行业对多靶点、高亲和力药物研发趋势。全球ADC市场持续扩大,创新药物不断涌现,如双特异性ADC、四价ADC等新型技术备受关注。行业竞争激烈,但创新药研发带来巨大市场潜力。艾力斯通过引进与自主研发结合,把握ADC赛道发展机遇,未来可能拓展至更多实体瘤治疗领域。
艾力斯报告重点分析了哪些方向?
艾力斯报告重点分析了公司业绩增长点,核心来自创新药推广服务放量,特别是伏美替尼等药物的市场拓展。对外合作方面,AST12608引进及AST1001临床试验申请获批是关键进展,显示公司在ADC领域布局深化。此外,伏美替尼新适应症申请及股份回购计划也体现公司战略意图。报告未涉及具体财务预测或估值分析,但通过业绩数据及研发进展,反映了公司在创新药研发与市场推广的双重努力。
当前医药市场现状如何判断?
当前医药市场呈现创新驱动与合规监管并重特点。创新药研发投入持续增加,ADC、细胞治疗等前沿技术成为热点。政策端加强集采和审评审批改革,对药企提出更高要求。艾力斯等创新药企通过研发管线布局和适应症拓展应对市场变化,如伏美替尼新适应症申请及AST系列ADC药物进展,反映行业在合规框架下寻求突破的努力。整体市场竞争加剧,但创新价值仍受认可。
艾力斯研报存在哪些风险提示?
艾力斯研报未直接披露重大风险,但可从行业及公司层面分析潜在风险。行业风险包括:政策变动如药品集采范围扩大可能影响药品定价;研发风险如AST系列ADC药物临床试验未达预期;市场竞争加剧可能导致市场份额变化。公司层面风险有:新适应症申请审批不确定性;核心产品推广受市场接受度影响;研发管线进展不及预期可能影响长期增长。这些因素需持续关注,但研报未明确提示具体风险事件或概率。