猜你想问
这份研报主要分析了哪些内容?
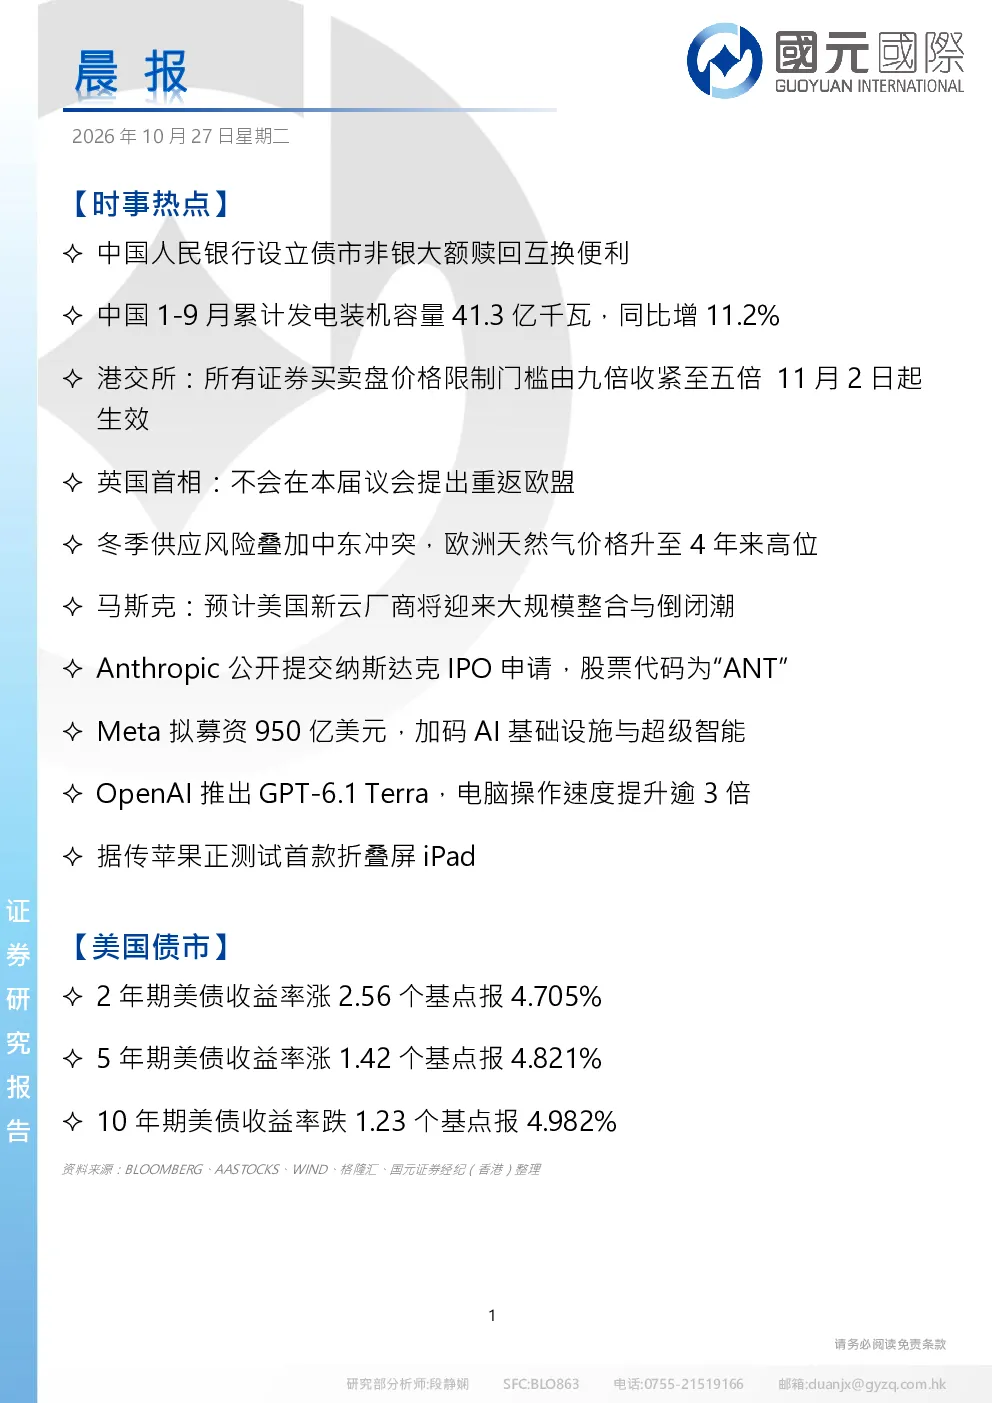
本研报聚焦时事热点与美债市场动态,涵盖中国人民银行设立债市非银大额赎回互换便利、中国1-9月发电装机容量增长、港交所调整价格限制门槛等关键事件,同时分析美债收益率变动趋势。报告基于Bloomberg、AASTOCKS、WIND等多方数据,由国元证券经纪(香港)制作,信息来源可靠但准确性不作保证。
当前哪些赛道值得关注?
报告关注多个赛道发展趋势,包括债市非银大额赎回机制变化对金融稳定的影响,以及中国能源装机容量增长反映的产业升级方向。此外,港交所价格限制调整对市场流动性的潜在影响,以及中东冲突对欧洲天然气价格的冲击,均体现全球供应链与能源领域的结构性变化。美债收益率变动则暗示全球资本流向的微妙调整,值得持续观察。
研报重点分析了哪些方向?
本报告重点分析金融政策与市场流动性变化,如央行新设互换便利对债市风险管理的启示,以及港交所价格限制调整对交易策略的潜在影响。同时,报告关注全球能源市场动态,特别是欧洲天然气价格高位运行背后的供需矛盾。美债收益率走势分析则聚焦于全球利率环境变化对资本配置的传导效应。
当前市场呈现哪些特征?
当前市场呈现政策与供需双重驱动特征。一方面,金融政策端,央行通过新工具维护债市稳定,港交所收紧价格限制显示监管层对市场波动的关注。另一方面,供需端,中国能源装机容量增长反映产业升级需求,而欧洲天然气价格高位则暴露地缘政治风险。美债收益率分化则体现全球风险偏好分化,市场整体波动性增加。
投资时需注意哪些风险?
投资时需关注金融政策变动风险,如央行新设互换便利可能带来的市场流动性变化,以及港交所价格限制调整对交易成本的影响。同时,全球能源市场波动风险不容忽视,欧洲天然气价格高位可能传导至能源相关产业链。美债收益率变动风险也需关注,其走势可能影响全球资本流向与资产估值水平。此外,报告信息来源虽可靠但非绝对准确,投资者应独立评估并承担风险。
你可能感兴趣
每日晨报
华鑫期货2026-03-05
商品研究晨报 观点与策略
国泰君安证券2026-03-30
每日晨报
华鑫期货2026-03-19
晨报
国元国际2026-03-27
国泰君安期货商品研究晨报-绿色金融与新能源
金融国泰君安证券2026-03-27
国泰君安期货商品研究晨报:绿色金融与新能源
国泰君安证券2026-03-30
晨报
国元国际2026-03-16
商品研究晨报-农产品
国泰君安证券2026-03-06
晨报
国元国际2026-03-06
大行晨报:人民币後市仍可看高一线
中国光大证券国际2026-03-06