猜你想问
这份研报主要分析了什么内容?
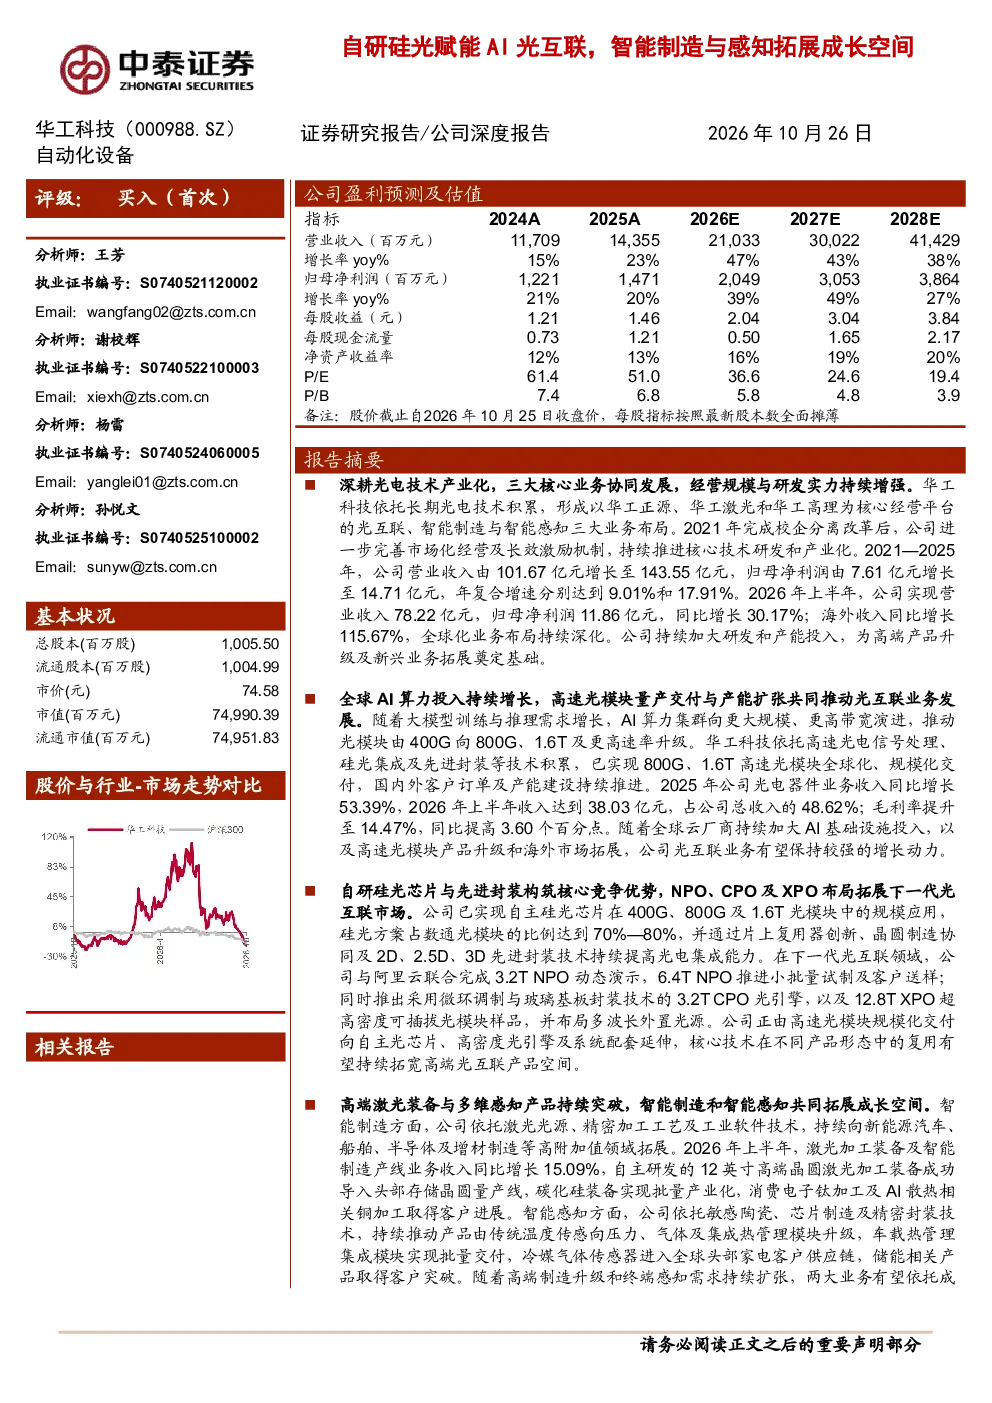
这份研报主要分析了华工科技依托其光电技术积累,在光互联、智能制造与智能感知三大业务布局的发展情况。报告指出公司2021-2025年营业收入和归母净利润年复合增速分别为9.01%和17.91%,2026年上半年实现营业收入78.22亿元,归母净利润11.86亿元,同比增长30.17%,海外收入同比增长115.67%。在光互联业务方面,公司已实现800G、1.6T高速光模块全球化、规模化交付,自研硅光芯片占比达70%-80%,并积极布局NPO、CPO及XPO架构。智能制造与智能感知业务则持续向新能源汽车、船舶、半导体等领域拓展,智能感知产品由传统温度传感向压力、气体及集成热管理模块升级。
光互联行业的发展趋势如何?
光互联行业的发展趋势主要围绕AI算力需求的持续增长展开,推动光模块由400G向800G、1.6T及更高带宽升级。华工科技已实现800G、1.6T高速光模块的全球化、规模化交付,自研硅光芯片占比达70%-80%,并积极布局NPO、CPO及XPO架构,推出3.2T、6.4T NPO方案、3.2TCPO光引擎以及12.8TXPO光模块样品。公司产品体系覆盖高速数通、数据中心互联、接入网、无线通信等领域,展现了光互联技术的广泛应用前景。
研报重点分析了华工科技的哪些业务方向?
研报重点分析了华工科技的光互联、智能制造与智能感知三大业务方向。在光互联业务方面,公司聚焦高速光模块的研发与交付,自研硅光芯片占比达70%-80%,并积极布局下一代光互联架构。智能制造与智能感知业务则持续拓展应用领域,激光加工装备向新能源汽车、船舶、半导体等领域延伸,智能感知产品由传统温度传感向压力、气体及集成热管理模块升级,压力与气体传感器实现规模化交付。此外,公司还布局增材制造装备与加工服务,切入消费电子及AI算力新应用。
目前光互联市场的现状如何?
目前光互联市场正处于快速发展阶段,主要驱动力来自AI算力需求的持续增长,推动光模块带宽不断升级。华工科技已实现800G、1.6T高速光模块的全球化、规模化交付,自研硅光芯片占比达70%-80%,并在NPO、CPO及XPO架构方面取得显著进展。公司产品体系覆盖高速数通、数据中心互联、接入网、无线通信等领域,展现了光互联技术的广泛应用前景。市场竞争激烈,但技术迭代迅速,头部企业凭借技术优势持续扩大市场份额。
研报提到了哪些风险提示?
研报提到了AI应用发展不及预期、下游资本开支节奏变化、研究信息更新滞后、第三方数据偏差以及市场空间测算偏差等风险。AI应用发展不及预期可能导致市场需求增长放缓,影响光互联产品的销售。下游资本开支节奏变化可能影响光模块等产品的需求。研究信息更新滞后可能导致分析结果与实际情况存在偏差。第三方数据偏差可能影响市场空间测算的准确性。市场空间测算偏差可能导致对公司发展前景的误判。这些风险需要投资者密切关注。