猜你想问
寒武纪2026年前三季度报告核心数据有哪些?
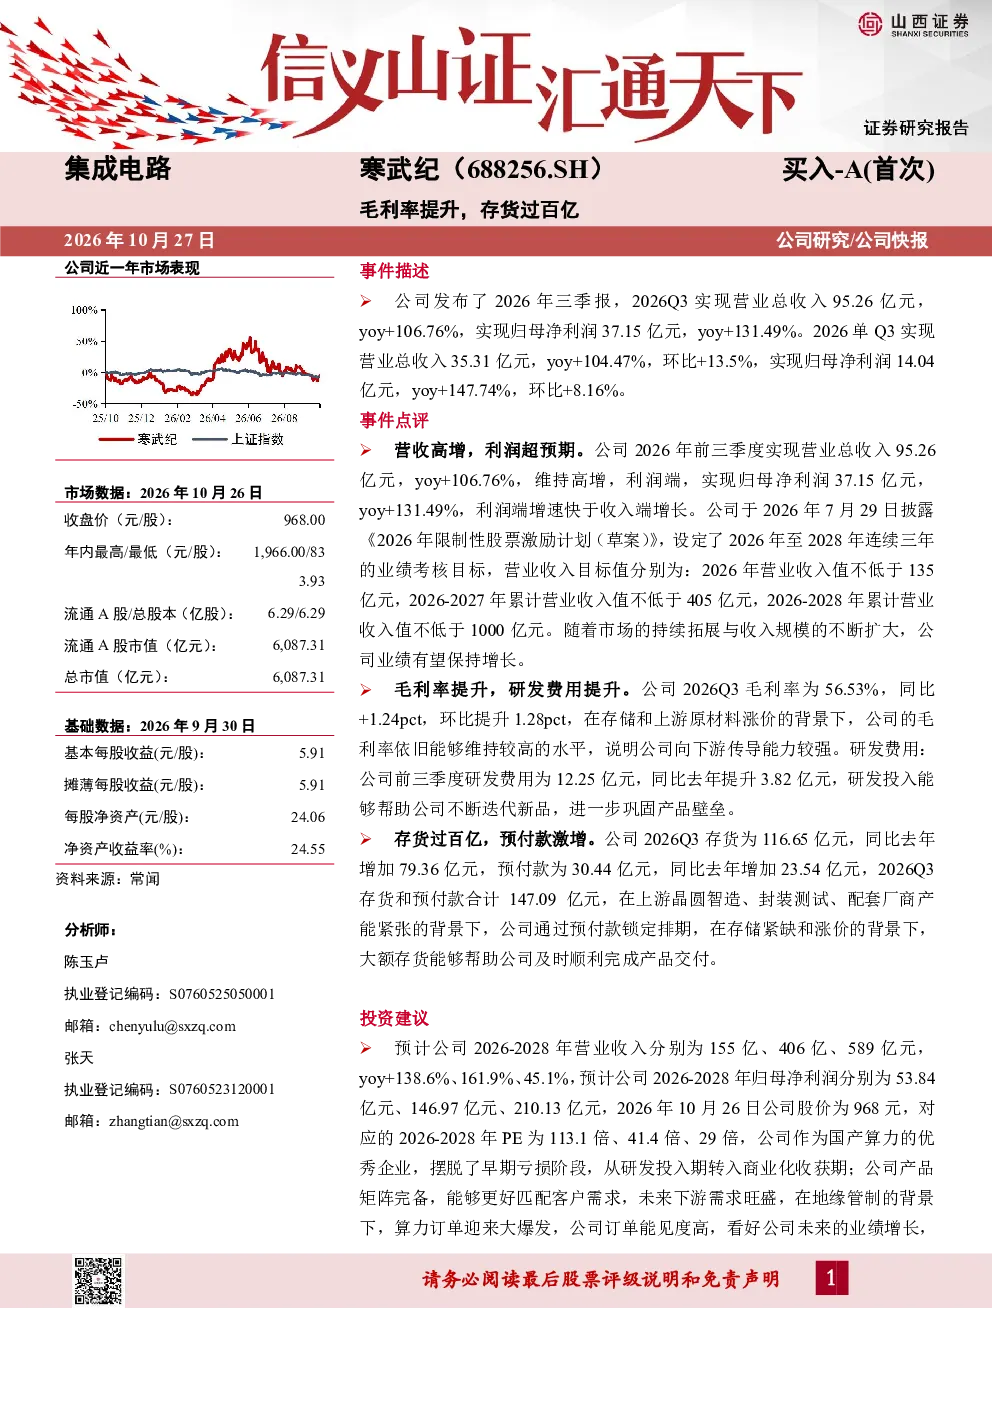
寒武纪2026年前三季度报告显示,公司营业总收入95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%。2026Q3单季实现营业总收入35.31亿元,同比增长104.47%,环比增长13.5%;归母净利润14.04亿元,同比增长147.74%,环比增长8.16%。公司设定了2026年至2028年的业绩考核目标,营业收入目标值分别为135亿元、405亿元、1000亿元。
国产AI算力芯片赛道发展趋势如何?
国产AI算力芯片赛道正快速发展,随着政策扶持和市场需求提升,国产替代趋势明显。寒武纪等企业已从研发投入期转入商业化收获期,产品性能和稳定性逐步提升。但赛道竞争激烈,地缘管制与供应链风险、技术路线选择、客户集中度等问题仍需关注。未来几年,行业将呈现规模化扩张和产品迭代加速的特点,头部企业有望凭借技术壁垒和订单积累获得先发优势。
研报对寒武纪毛利率和研发投入有何分析?
研报指出,寒武纪2026Q3毛利率为56.53%,同比提升1.24个百分点,环比提升1.28个百分点,显示公司盈利能力有所改善。这得益于产品结构优化和规模效应显现。同时,前三季度研发费用为12.25亿元,同比提升3.82亿元,表明公司在加大技术创新投入,有助于巩固产品技术壁垒,提升长期竞争力。
当前AI算力市场现状如何?
当前AI算力市场处于快速发展阶段,算力需求持续增长,但供给端仍面临产能瓶颈和供应链挑战。国产算力芯片企业如寒武纪正积极扩大产能,通过预付款等方式锁定上游资源,确保产品交付。市场竞争日趋激烈,企业需在技术、成本和客户服务等多方面形成差异化优势。行业整体呈现高景气度,但部分企业面临存货和资金压力。
研报提示了哪些主要风险?
研报提示寒武纪面临多重风险:地缘管制与供应链风险可能影响芯片流片和交付;存货和预付款规模显著增加,存在跌价计提和资金周转压力;客户集中度较高,订单兑现存在不确定性;行业竞争加剧可能导致毛利率波动;技术路线选择失误或研发失败将影响盈利水平;估值对订单催化敏感,大额自然人持仓可能引发股价波动;国产算力扶持政策落地节奏和规模存在不确定性。