猜你想问
这份研报的核心内容是什么?
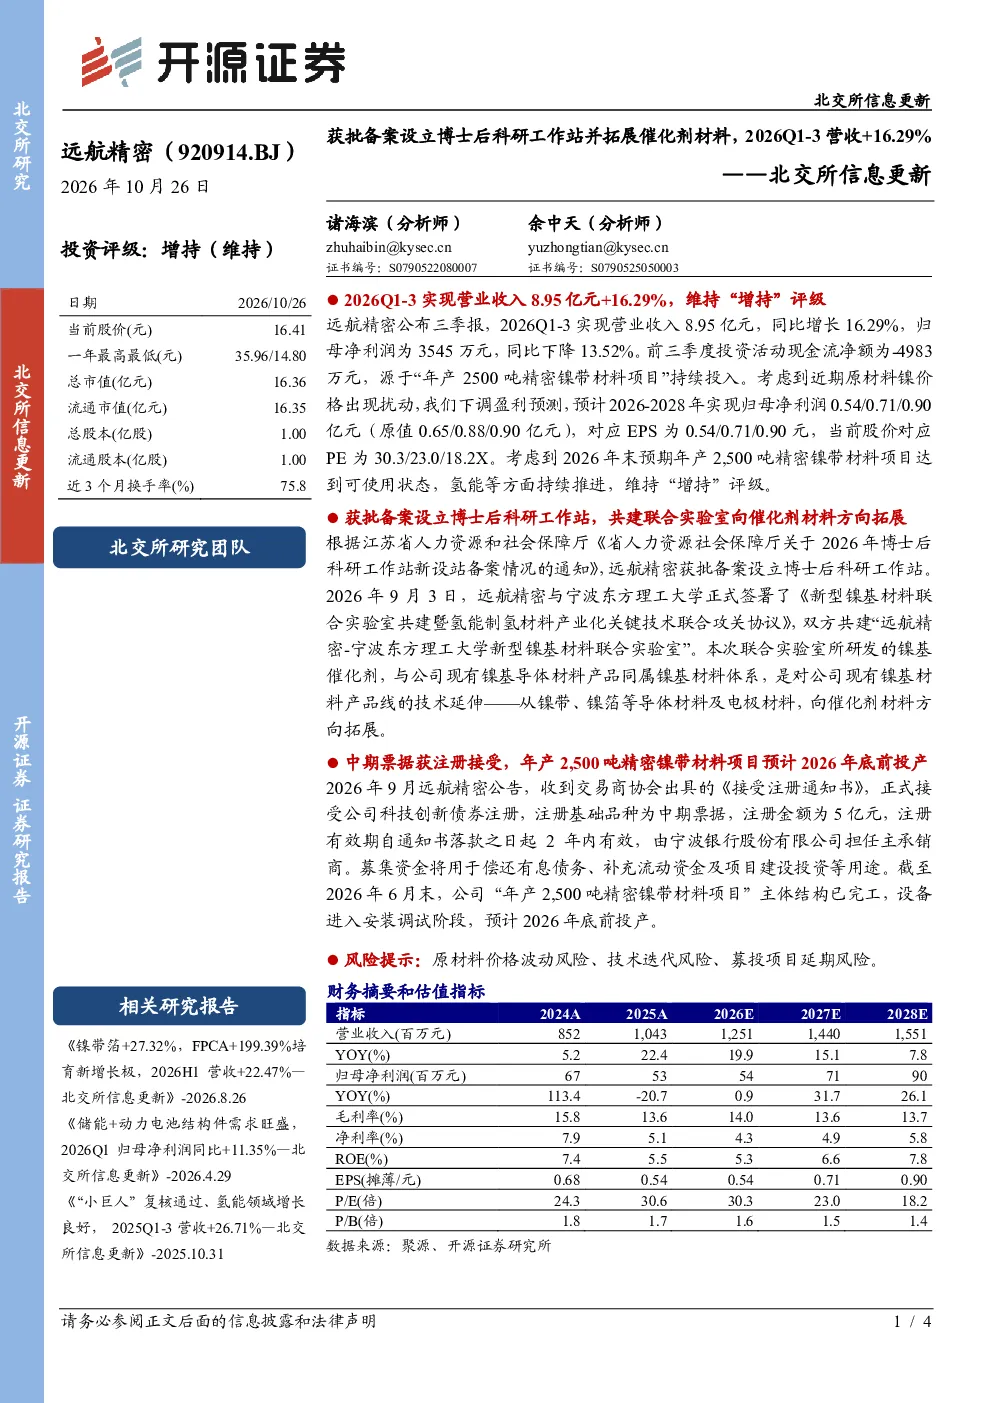
研报显示,远航精密2026年前三季度营业收入8.95亿元,同比增长16.29%,但归母净利润为3545万元,同比下降13.52%。主要原因是原材料镍价格波动及“年产2500吨精密镍带材料项目”持续投入。分析师下调盈利预测,预计2026-2028年归母净利润分别为0.54/0.71/0.90亿元,对应EPS为0.54/0.71/0.90元,当前股价对应PE为30.3/23.0/18.2倍。公司获批设立博士后科研工作站,并与宁波东方理工大学共建联合实验室,向催化剂材料方向拓展。科技创新债券获注册,将用于偿债、补充流动资金及项目建设。项目主体完工,设备进入安装调试阶段,预计2026年底投产。
电子设备行业发展趋势如何?
电子设备行业持续向高附加值材料方向发展,镍基材料作为关键导体和催化剂材料,需求稳定增长。远航精密拓展催化剂材料方向,符合行业趋势,延伸产品线可增强市场竞争力。氢能等新兴领域对催化剂材料需求提升,为行业带来新机遇。但原材料价格波动、技术迭代快是行业普遍面临的挑战。
研报重点分析了哪些方向?
研报重点分析了远航精密的业绩表现、研发拓展、募投项目进展及风险。业绩方面,营收增长但利润下滑,主要受原材料成本和项目投入影响。研发方面,公司设立博士后工作站,拓展催化剂材料,提升技术壁垒。募投项目进展顺利,将增强产能和产品竞争力。风险方面,原材料价格波动、技术迭代和项目延期是主要关注点。
当前市场对电子设备行业的现状如何?
电子设备市场整体保持增长态势,但竞争加剧,原材料成本压力增大。镍基材料作为核心材料,其价格波动直接影响企业盈利能力。远航精密等企业通过技术升级和产品线拓展应对市场变化,但需关注技术迭代风险。氢能等新兴领域为行业带来增长空间,但需持续投入研发以保持领先地位。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动风险,镍等关键材料价格波动将直接影响企业成本和利润。技术迭代风险,电子设备行业技术更新快,需持续投入研发以保持竞争力。募投项目延期风险,项目进度不及预期可能影响公司发展计划。此外,市场竞争加剧也是行业面临的普遍风险。