猜你想问
报告核心内容是什么?
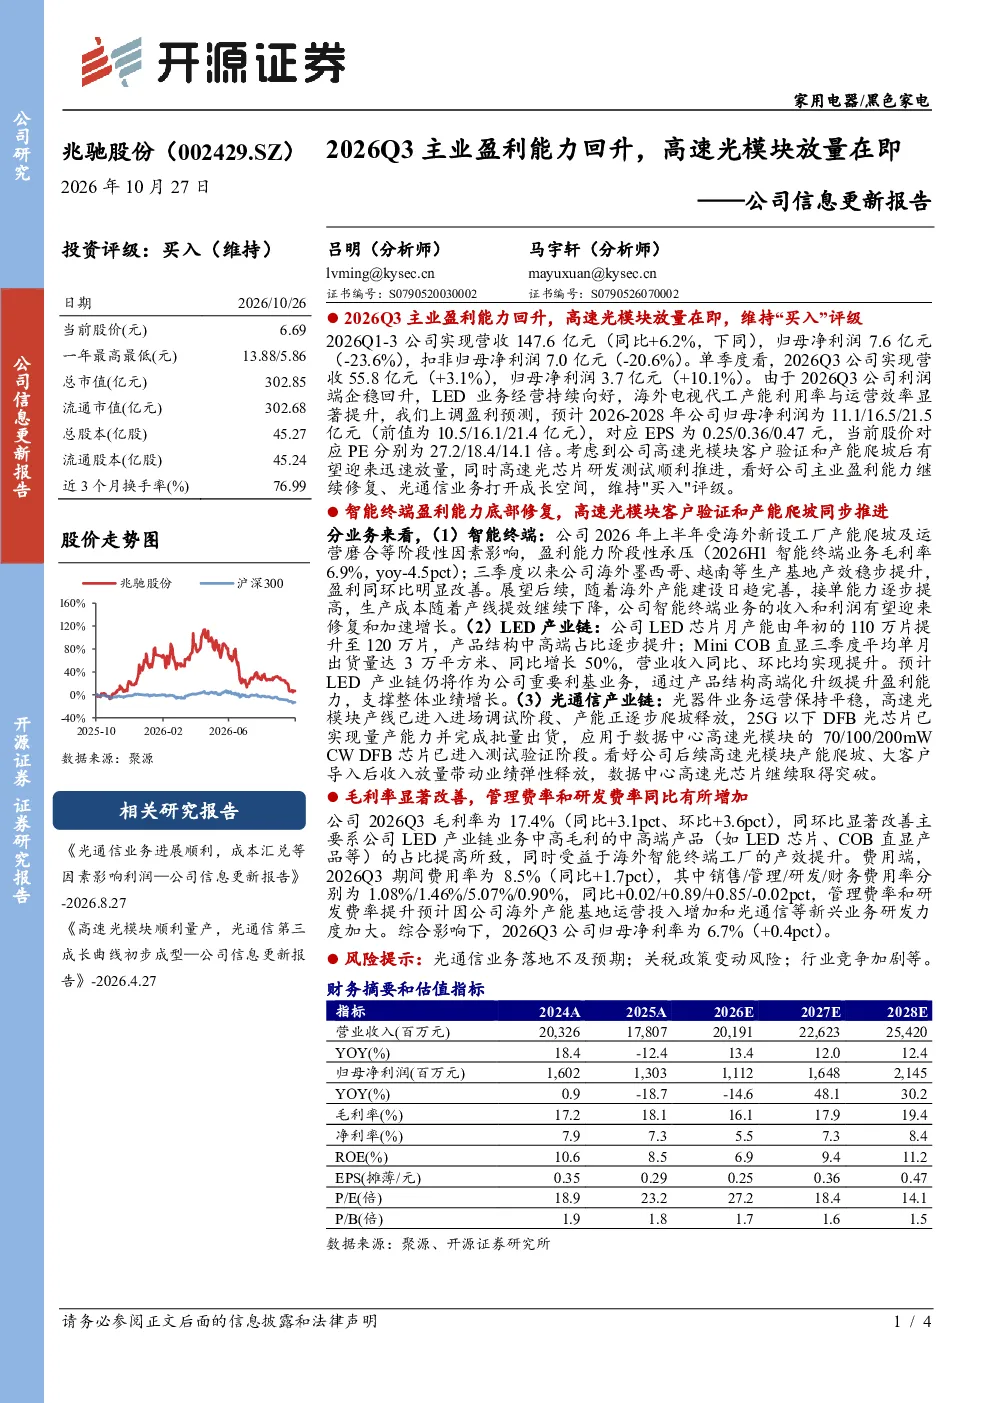
报告指出,2026年第三季度公司主业盈利能力回升,高速光模块即将放量,维持“买入”评级。Q3营收55.8亿元(+3.1%),归母净利润3.7亿元(+10.1%),毛利率17.4%(+3.1pct),净利率6.7%(+0.4pct)。LED芯片月产能120万片,MiniCOB直显出货量同比增长50%。25G以下DFB光芯片已量产,70/100/200mWCW芯片进入测试。
光通信行业发展趋势如何?
光通信行业正向高速光模块发展,25G以下DFB光芯片已量产,70/100/200mWCW芯片进入测试。公司光器件业务平稳,高速光模块产线调试中,显示行业需求持续增长,技术迭代加速,为相关企业带来发展机遇。
报告重点分析了哪些业务方向?
报告重点分析智能终端、LED产业链和光通信产业链。智能终端方面,海外工厂产能提升带动Q3盈利改善,但上半年受运营磨合影响毛利率下降。LED产业链中,MiniCOB直显出货量同比增长50%,中高端产品占比提升。光通信产业链方面,高速光模块产线调试,DFB芯片量产及测试进展顺利。
当前市场现状如何判断?
当前市场显示公司盈利能力逐步修复,高速光模块放量在即,光通信行业需求增长明确。公司营收保持稳定增长,毛利率净利率提升,LED业务贡献稳定支撑。但海外产能运营和研发投入增加导致费用率上升,需关注成本控制。
研报有哪些风险提示?
研报提示风险包括光通信业务落地不及预期,可能影响高速光模块放量进度;关税政策变动可能增加成本压力;行业竞争加剧可能压缩利润空间。此外,新兴业务研发投入加大也需关注其回报周期及市场接受度。
你可能感兴趣
公司信息更新报告:2026Q3主业盈利能力回升,高速光模块放量在即
家用电器开源证券2026-10-27
大力布局高速光模块产品,盈利能力不断提升——公司信息更新报告
开源证券2025-08-26
公司信息更新报告:业绩符合预期,盈利能力提升,高速光模块销售大幅增加
信息技术开源证券2024-10-22
公司信息更新报告大力布局高速光模块产品,盈利能力不断提升
开源证券2025-08-26
公司信息更新报告:大力布局高速光模块产品,盈利能力不断提升
信息技术开源证券2025-08-26
公司信息更新报告:2022Q3公司业绩高速增长,盈利能力明显回升
交通运输开源证券2022-10-25
公司信息更新报告:高速光模块加速放量,毛利率同比提升
信息技术开源证券2024-08-25
2023年中报点评:公司盈利能力提升明显,期待AI高速光模块加速放量打开业绩空间
信息技术东吴证券2023-08-28
公司信息更新报告:盈利能力短期承压,新技术投产在即
开源证券2022-08-26
公司信息更新报告:利润保持高速增长,盈利能力显著上行
食品饮料开源证券2024-04-17