猜你想问
这份研报主要分析了什么内容?
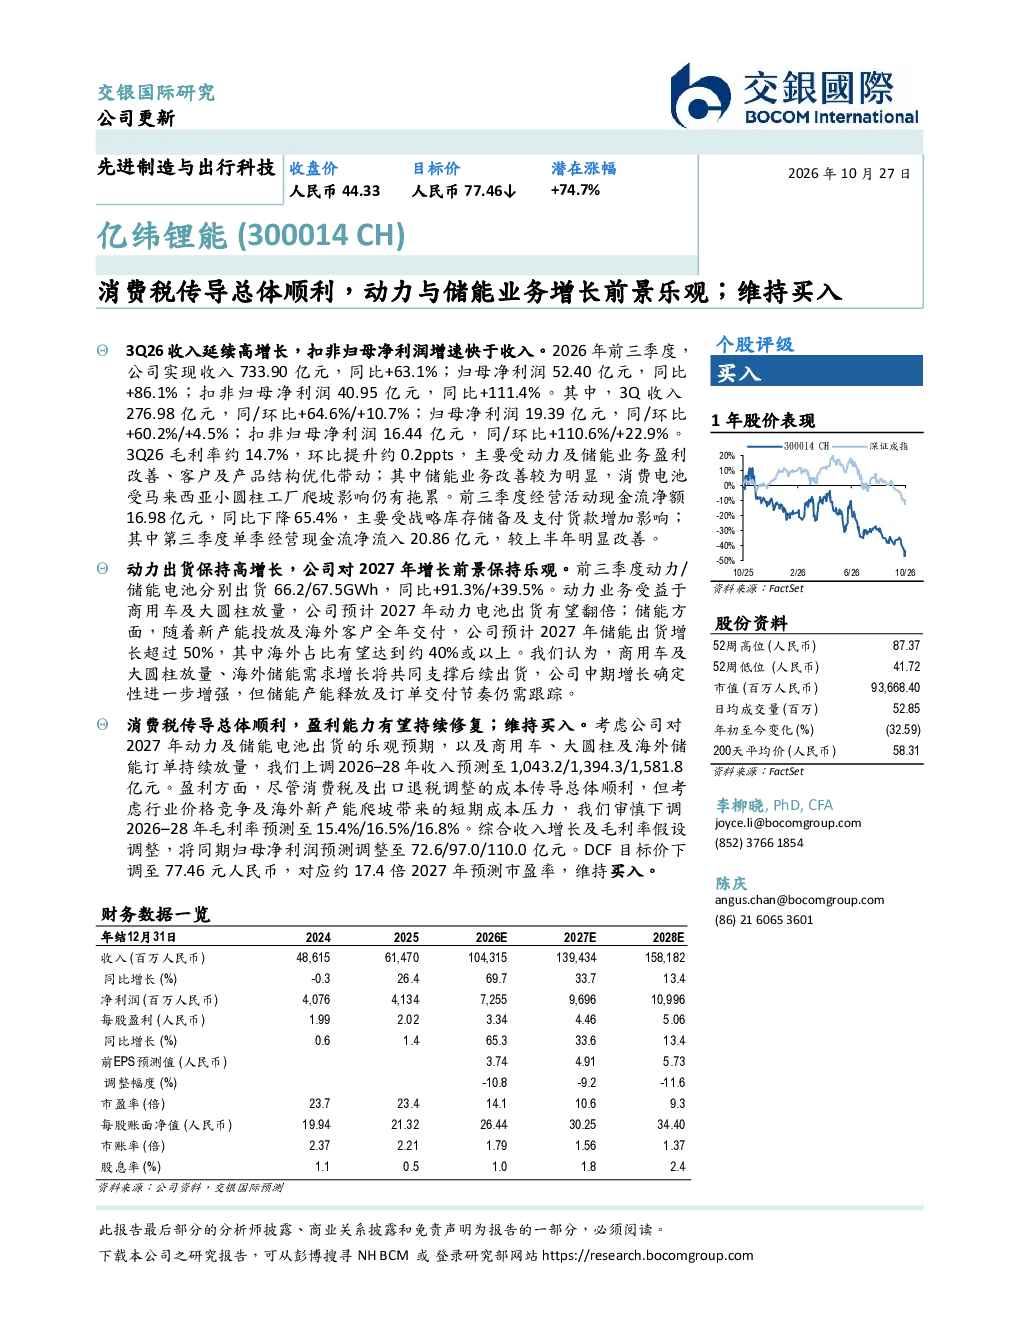
本报告重点分析了亿纬锂能2026年前三季度业绩表现,指出公司收入和扣非归母净利润同比大幅增长,毛利率环比提升。报告强调公司动力和储能业务增长前景乐观,预计2027年动力电池出货将翻倍,储能出货增长超50%。同时,报告指出消费税传导顺利,盈利能力有望持续修复。分析师上调2026-28年收入预测至1043.2/1394.3/1581.8亿元,归母净利润预测至72.6/97.0/110.0亿元,DCF目标价下调至77.46元人民币,维持买入评级。公司需关注储能产能释放及订单交付节奏。
动力电池和储能行业未来发展趋势如何?
动力电池和储能行业未来发展趋势向好。从报告中可以看出,亿纬锂能动力和储能业务增长前景乐观,预计2027年动力电池出货将翻倍,储能出货增长超50%。这反映了行业整体的高增长潜力。随着新能源汽车和可再生能源装机容量的提升,动力电池需求将持续扩大。储能业务方面,随着电网对稳定性的要求提高,储能系统将迎来更广泛的应用场景。技术进步和成本下降将进一步推动行业渗透率提升,为相关企业带来发展机遇。
报告中最值得关注的分析方向是什么?
报告中最值得关注的分析方向是亿纬锂能消费税传导的顺利程度及其对盈利能力的影响。报告指出消费税传导顺利,这意味着公司能够将部分税负转嫁给下游客户,从而提升自身利润水平。这一分析对评估公司长期盈利能力具有重要意义。此外,报告对动力和储能业务未来增长的预测也值得关注,特别是2027年动力电池出货翻倍和储能出货增长超50%的预期,显示了公司在行业中的领先地位和发展潜力。
当前市场对电子设备行业的整体判断是怎样的?
当前市场对电子设备行业的整体判断较为积极。从报告中可以看出,亿纬锂能作为行业领先企业,其业绩表现强劲,收入和扣非归母净利润同比大幅增长,毛利率环比提升。这反映了电子设备行业整体的需求旺盛和增长动力。随着5G、物联网、人工智能等技术的快速发展,电子设备行业将迎来更多创新和应用场景。同时,行业竞争也日益激烈,企业需要不断加强技术创新和产品升级,以保持竞争优势。市场整体对行业未来发展持乐观态度,但同时也需要关注行业周期性和技术变革带来的挑战。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括储能产能释放及订单交付节奏问题。随着公司储能业务的快速发展,产能释放和订单交付的协调变得尤为重要。如果产能释放不及预期或订单交付延迟,可能会影响公司的收入和利润表现。此外,行业竞争加剧也可能带来价格压力和市场份额的挑战。技术更新迭代迅速,如果公司不能及时跟进新技术的发展,可能会影响其市场竞争力。这些风险需要公司管理层密切关注并采取有效措施加以应对,以确保业务的稳健发展。