猜你想问
9月社零数据具体表现如何?
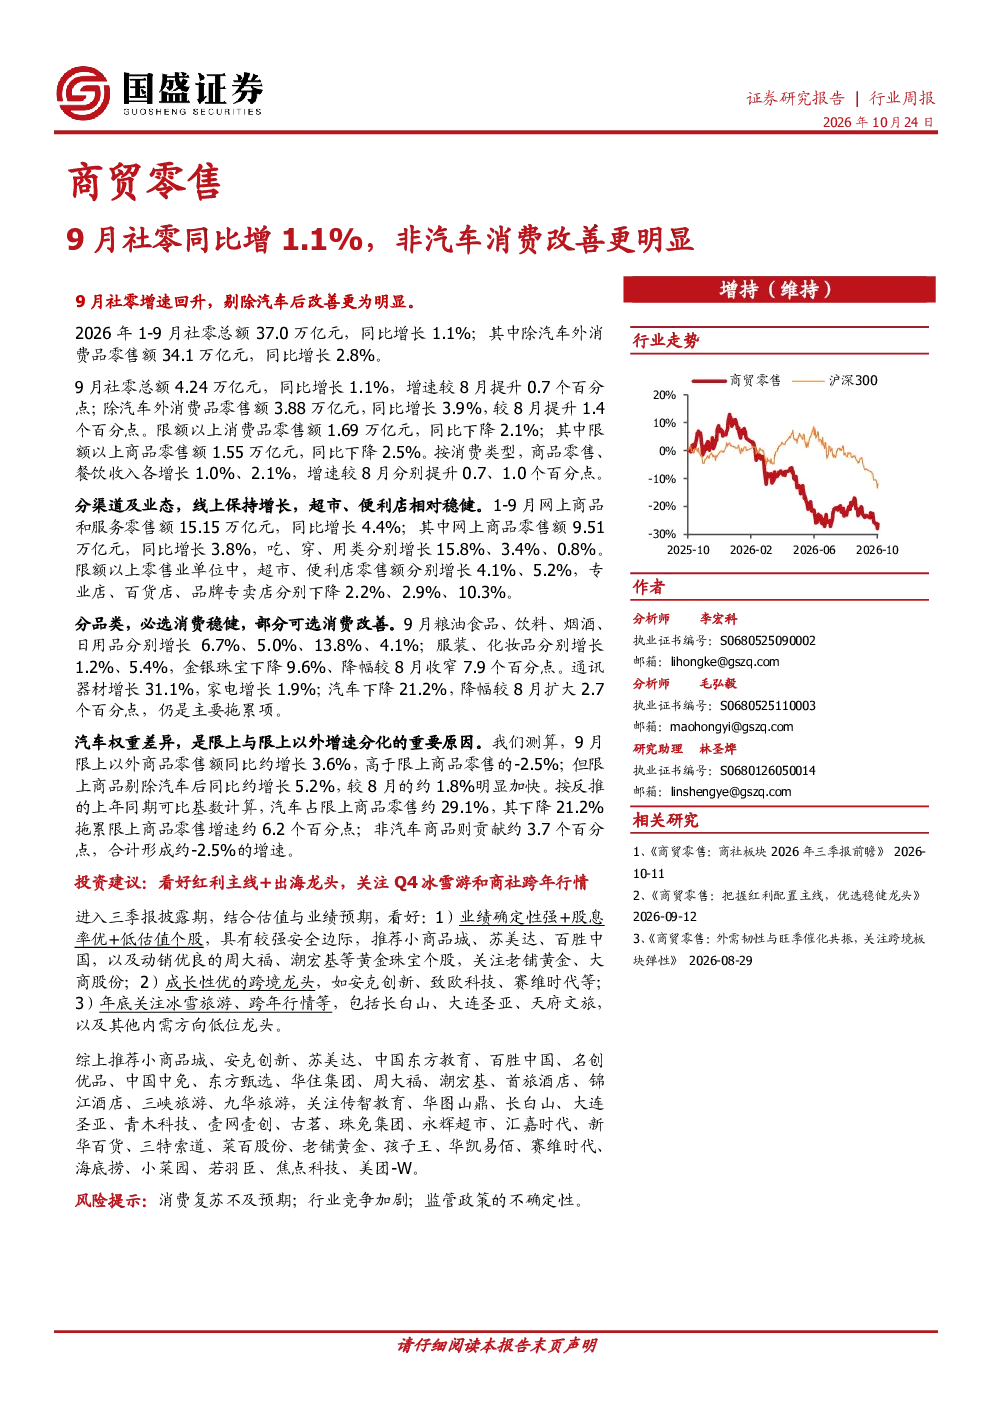
9月社会消费品零售总额同比增长1.1%,剔除汽车后同比增长2.8%,显示非汽车消费改善更明显。1-9月社零总额同比增长1.1%,其中除汽车外消费品零售额同比增长2.8%。9月社零总额同比增长1.1%,增速较8月提升0.7个百分点;除汽车外消费品零售额同比增长3.9%,较8月提升1.4个百分点。限额以上消费品零售额同比下降2.1%,其中限额以上商品零售额同比下降2.5%。按消费类型,商品零售、餐饮收入分别增长1.0%、2.1%,增速较8月分别提升0.7、1.0个百分点。
商贸零售行业未来发展趋势如何?
从渠道及业态看,线上保持增长,超市、便利店相对稳健。1-9月网上商品和服务零售额同比增长4.4%,其中网上商品零售额同比增长3.8%,吃、穿、用类分别增长15.8%、3.4%、0.8%。限额以上零售业单位中,超市、便利店零售额分别增长4.1%、5.2%,专业店、百货店、品牌专卖店分别下降2.2%、2.9%、10.3%。从品类看,必选消费稳健,部分可选消费改善。9月粮油食品、饮料、烟酒、日用品分别增长6.7%、5.0%、13.8%、4.1%;服装、化妆品分别增长1.2%、5.4%,金银珠宝下降9.6%,降幅较8月收窄7.9个百分点。通讯器材增长31.1%,家电增长1.9%;汽车下降21.2%,降幅较8月扩大2.7个百分点,仍是主要拖累项。
报告重点分析了哪些方向?
报告重点分析了汽车权重差异对限上与限上以外增速分化的影响。测算显示,9月限上以外商品零售额同比约增长3.6%,高于限上商品零售的-2.5%;但限上商品剔除汽车后同比约增长5.2%,较8月的约1.8%明显加快。汽车占限上商品零售约29.1%,其下降21.2%拖累限上商品零售增速约6.2个百分点;非汽车商品则贡献约3.7个百分点,合计形成约-2.5%的增速。此外,报告还分析了线上消费、超市便利店、必选消费、可选消费等细分领域的表现。
当前商贸零售市场现状如何判断?
当前商贸零售市场呈现结构性分化,非汽车消费改善明显,但限额以上零售额仍同比下降。9月社零总额同比增长1.1%,增速较8月提升,但剔除汽车后增速达2.8%。线上消费持续增长,超市、便利店表现稳健。必选消费如粮油食品、饮料、烟酒、日用品增长显著,部分可选消费如通讯器材、家电也实现增长。然而,汽车消费仍是主要拖累,限额以上商品零售额同比下降2.5%,其中汽车下降21.2%。限上与限上以外增速分化主要源于汽车权重的不同影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括消费复苏不及预期、行业竞争加剧以及监管政策的不确定性。消费复苏的基础尚不稳固,外部环境变化可能影响消费意愿。行业竞争持续激烈,价格战、同质化竞争可能加剧。监管政策的不确定性也可能对行业发展带来影响,需密切关注相关政策变化。