猜你想问
青岛港口天然橡胶库存下降的原因是什么?
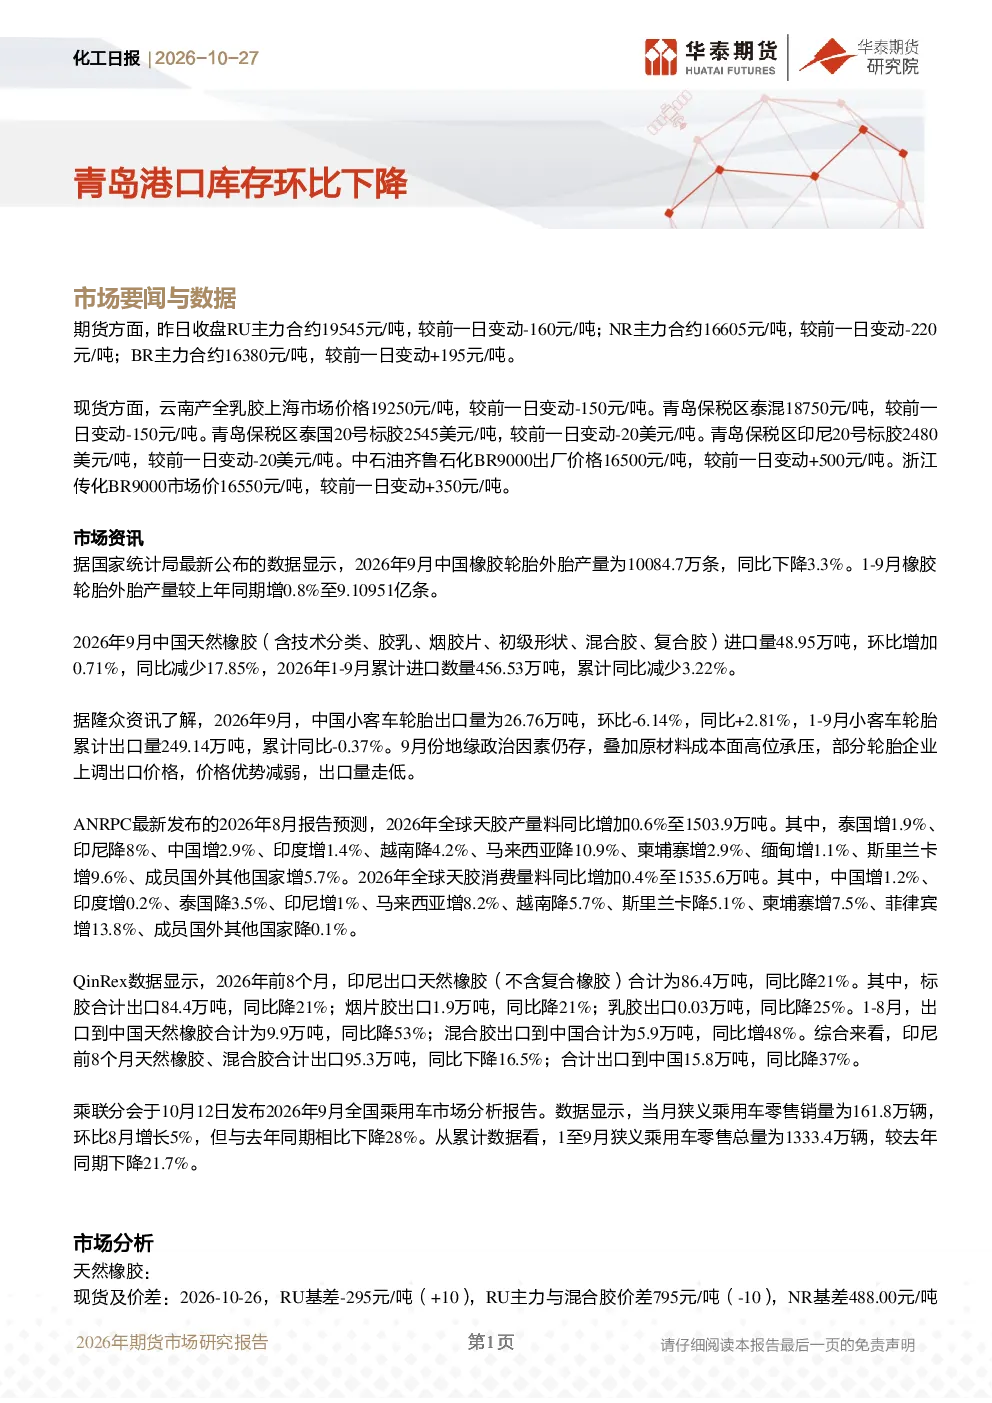
根据化工日报研报,青岛港口天然橡胶库存环比下降主要受国内需求季节性回升及进口量环比下降影响。报告显示,2026年9月中国天然橡胶进口量48.95万吨,环比增加0.71%,但同比下降17.85%。同时,轮胎产量数据显示,2026年9月中国橡胶轮胎外胎产量同比下降3.3%,可能抑制了部分库存累积。此外,泰国南部雨水天气对胶水供应造成扰动,或进一步影响全球供需平衡,间接支撑了青岛港口库存下降趋势。
天然橡胶行业未来发展趋势如何?
从化工日报研报来看,天然橡胶行业未来发展趋势呈现多面性。ANRPC预测2026年全球天胶产量预计同比增加0.6%至1503.9万吨,消费量预计同比增加0.4%至1535.6万吨,显示供需或趋于平衡。但印尼出口大幅下降(前8个月同比下降21%),其中对中国出口下降53%,可能改变区域供需格局。国内轮胎产量虽环比下降,但1-9月累计仍增长0.8%,显示下游需求韧性。泰国南部天气变化或持续影响胶水供应,整体行业需关注供应端波动及下游需求恢复情况。
报告重点分析了哪些方向?
化工日报研报重点分析了天然橡胶及顺丁橡胶的现货与期货市场动态。报告详细追踪了RU、NR、BR主力合约价格变动,以及全乳胶、混合胶、丁二烯等关键原料价格走势,并对比了基差、价差变化。同时,报告深入探讨了青岛港、天然橡胶社会库存,以及RU、NR期货库存变化,揭示了市场库存去化节奏。此外,报告还分析了轮胎开工率、进出口数据,以及ANRPC全球供需预测,为投资者提供了全面的行业分析视角。
当前天然橡胶市场现状如何判断?
根据化工日报研报,当前天然橡胶市场现状呈现供需阶段性平衡态势。期货端RU、NR主力合约价格连续下降,显示供应端压力增大。现货端价格同样承压,但RU基差小幅扩大,NR基差明显收窄,显示部分市场对后期价格预期有所改善。库存方面,青岛港天然橡胶库存下降,但社会库存及期货库存仍处于相对高位,显示市场去库存进程仍需时间。下游轮胎开工率回升,但乘用车市场疲软,对橡胶需求形成制约。整体来看,市场供需矛盾不突出,价格主要跟随原料波动。
研报提示的主要风险有哪些?
化工日报研报提示了美伊冲突进展、主产区天气变化、上游装置动态、下游需求波动等主要风险因素。美伊冲突可能影响全球原油价格及丁二烯成本,进而影响顺丁橡胶价格。主产区天气变化,特别是泰国南部雨水天气,可能持续影响胶水供应稳定性。上游装置动态,如丁二烯生产企业检修,将直接影响顺丁橡胶供应。下游需求波动,受乘用车市场疲软影响,轮胎厂采购节奏可能放缓,对橡胶需求形成压力。投资者需密切关注这些风险因素变化,评估其对市场的影响程度。