猜你想问
这份研报主要分析了什么内容?
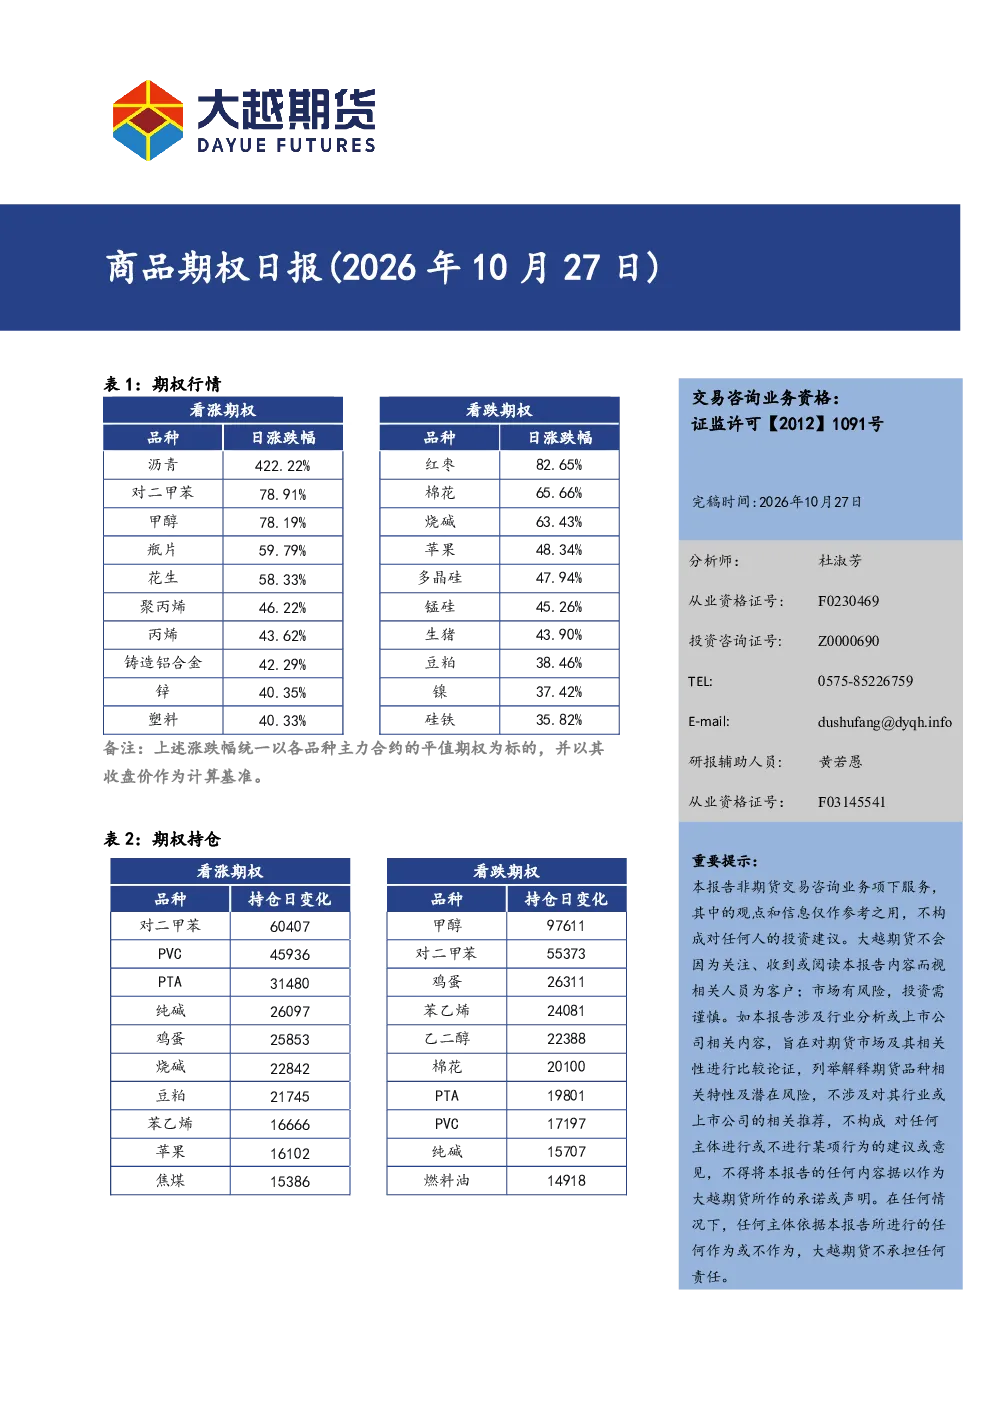
本报告为商品期权日报,主要分析了近期商品期权市场的运行情况、关键合约表现及市场情绪变化。报告通过数据统计和图表展示,对期权波动率、持仓量及成交量等核心指标进行了深度解读,并结合宏观经济环境及行业供需关系,探讨了影响期权价格的主要因素。此外,报告还梳理了主要商品期权的开仓逻辑和潜在风险点,为投资者提供了全面的市场参考信息。
报告对相关赛道的发展趋势有何看法?
报告指出,当前商品期权市场正处于波动加剧的阶段,受全球宏观经济环境及国内产业政策影响较大。从行业发展趋势来看,随着市场参与者结构的变化和金融衍生品工具的普及,商品期权作为风险管理工具的功能将更加凸显。未来,随着相关产业链的成熟和投资者认知的提升,期权市场有望迎来更广泛的应用场景。报告建议投资者关注政策导向和产业供需变化,把握市场结构性机会。
研报重点分析了哪些方向?
本报告重点分析了商品期权市场中的核心合约表现、波动率变化及投资者行为模式。报告通过量化分析手段,对主力合约的持仓结构、资金流向及市场情绪指标进行了系统研究,并结合历史数据,探讨了不同市场环境下的期权定价特征。此外,报告还关注了期权与标的资产的联动关系,以及跨期、跨品种套利策略的有效性,为投资者提供了多维度的市场分析视角。
当前市场现状如何判断?
当前商品期权市场呈现出波动性增强与成交量萎缩并存的矛盾特征。一方面,受外部环境不确定性影响,市场情绪波动较大,导致期权价格波动加剧;另一方面,部分投资者因风险偏好下降而减少参与,使得市场流动性有所下降。报告认为,这种现状反映了市场在风险与机会之间的动态平衡调整,投资者需更加注重风险管理,并关注市场结构性变化带来的机会。
研报有哪些需要关注的风险提示?
报告提示,商品期权市场存在较高的杠杆性和复杂性,投资者需充分认识其潜在风险。首先,市场波动可能超出预期,导致投资损失扩大;其次,期权策略的有效性受多种因素影响,单一策略难以应对所有市场环境。此外,政策变化和监管调整也可能对市场产生重大影响。投资者在参与期权交易前,应充分评估自身风险承受能力,并采取适当的止损和风控措施,避免盲目跟风操作。