猜你想问
这份研报的核心内容是什么?
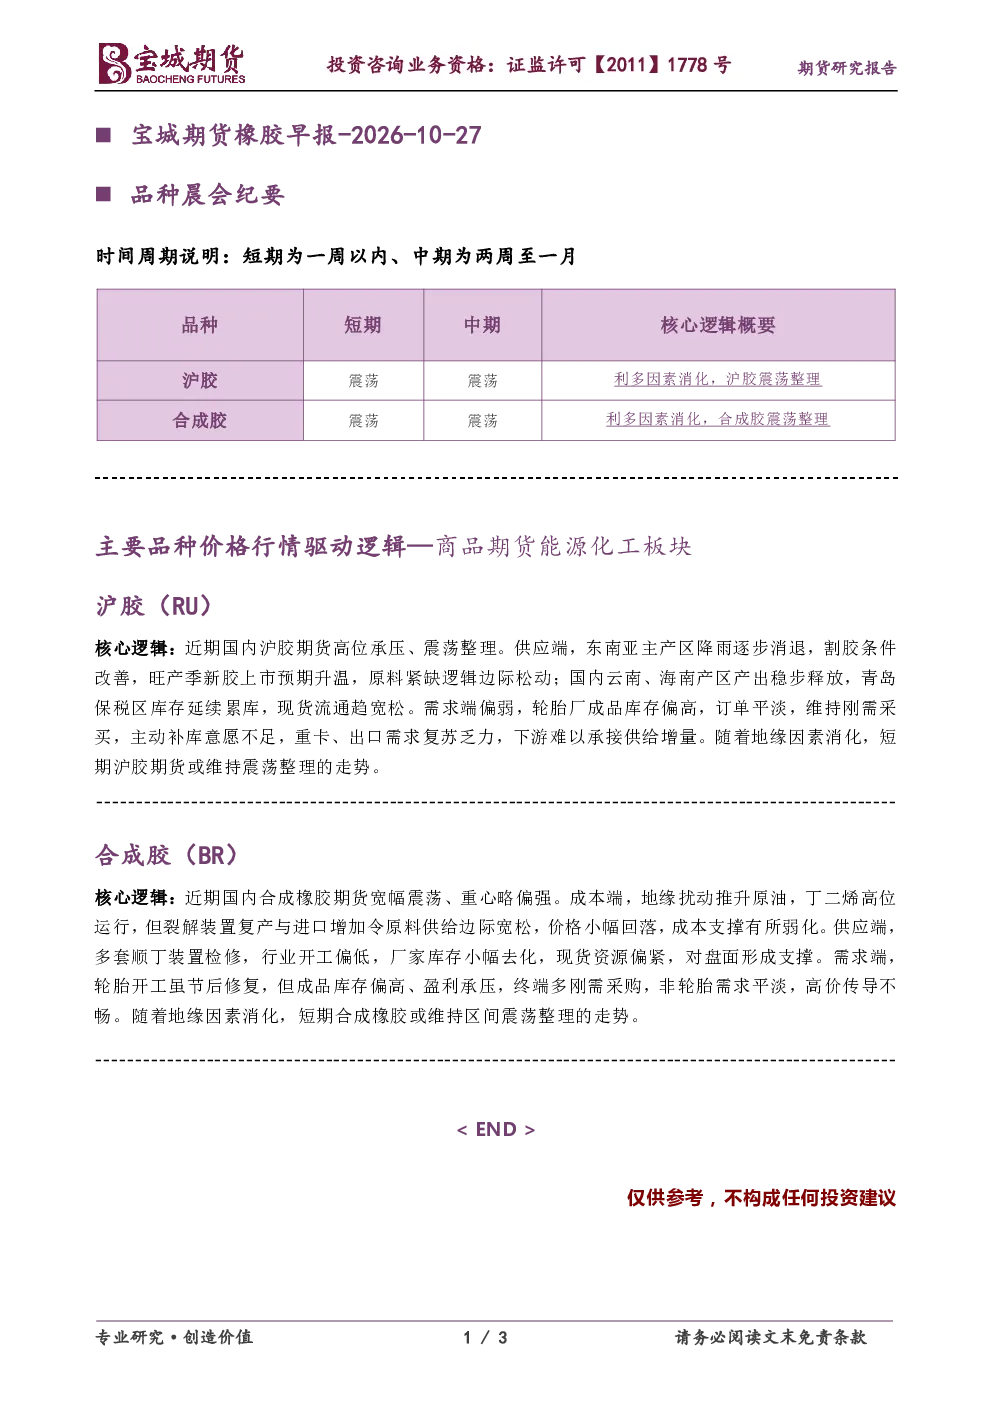
本报告分析沪胶(RU)和合成胶(BR)的市场动态。沪胶方面,近期高位承压、震荡整理,供应端东南亚割胶改善、国内产出增加、库存累库,需求端轮胎库存偏高、订单平淡、下游补库意愿不足,短期或维持震荡整理。合成胶方面,宽幅震荡、重心略偏强,成本端原油推升丁二烯但供给边际宽松,供应端装置检修库存去化,需求端轮胎开工修复但库存高、盈利承压、刚需采购,短期或维持区间震荡整理。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注供需平衡变化。沪胶方面,旺产季新胶上市预期升温可能影响价格,需持续跟踪东南亚割胶进度和国内产出情况。合成胶方面,成本支撑可能弱化,但供应端检修和现货偏紧或提供一定支撑,下游需求复苏力度是关键变量。整体看,地缘因素消化后,市场或回归基本面驱动,需关注宏观经济和终端需求变化。
研报重点分析了哪些方向?
研报重点分析了沪胶和合成胶的供需基本面。沪胶聚焦东南亚割胶改善、国内产出释放、库存变化及下游轮胎库存和补库意愿,合成胶关注成本端原油和丁二烯供需、装置检修情况及轮胎开工率、库存和盈利水平。此外,地缘因素对市场情绪的影响也纳入分析范围,旨在揭示短期市场运行逻辑。
当前橡胶市场现状如何判断?
当前橡胶市场呈现沪胶高位承压、合成胶宽幅震荡的格局。沪胶供应端边际宽松,需求端偏弱,价格承压;合成胶成本支撑减弱但供应偏紧,价格略强。整体看,市场受地缘因素影响较大,但随着其逐步消化,基本面成为主导力量。供需错配、库存压力和下游需求恢复不均衡是当前市场的主要矛盾。
研报有哪些需要关注的风险提示?
研报提示需关注地缘政治风险对橡胶供应链的冲击,如主产区天气变化或物流受阻可能影响供应。成本端原油价格波动会传导至丁二烯等原料,影响合成胶成本。下游轮胎行业景气度变化将直接影响橡胶需求,需关注宏观经济形势和汽车行业表现。此外,政策变化或市场情绪突变也可能带来短期波动,需保持警惕。