猜你想问
央行10.19政策的核心内容是什么?
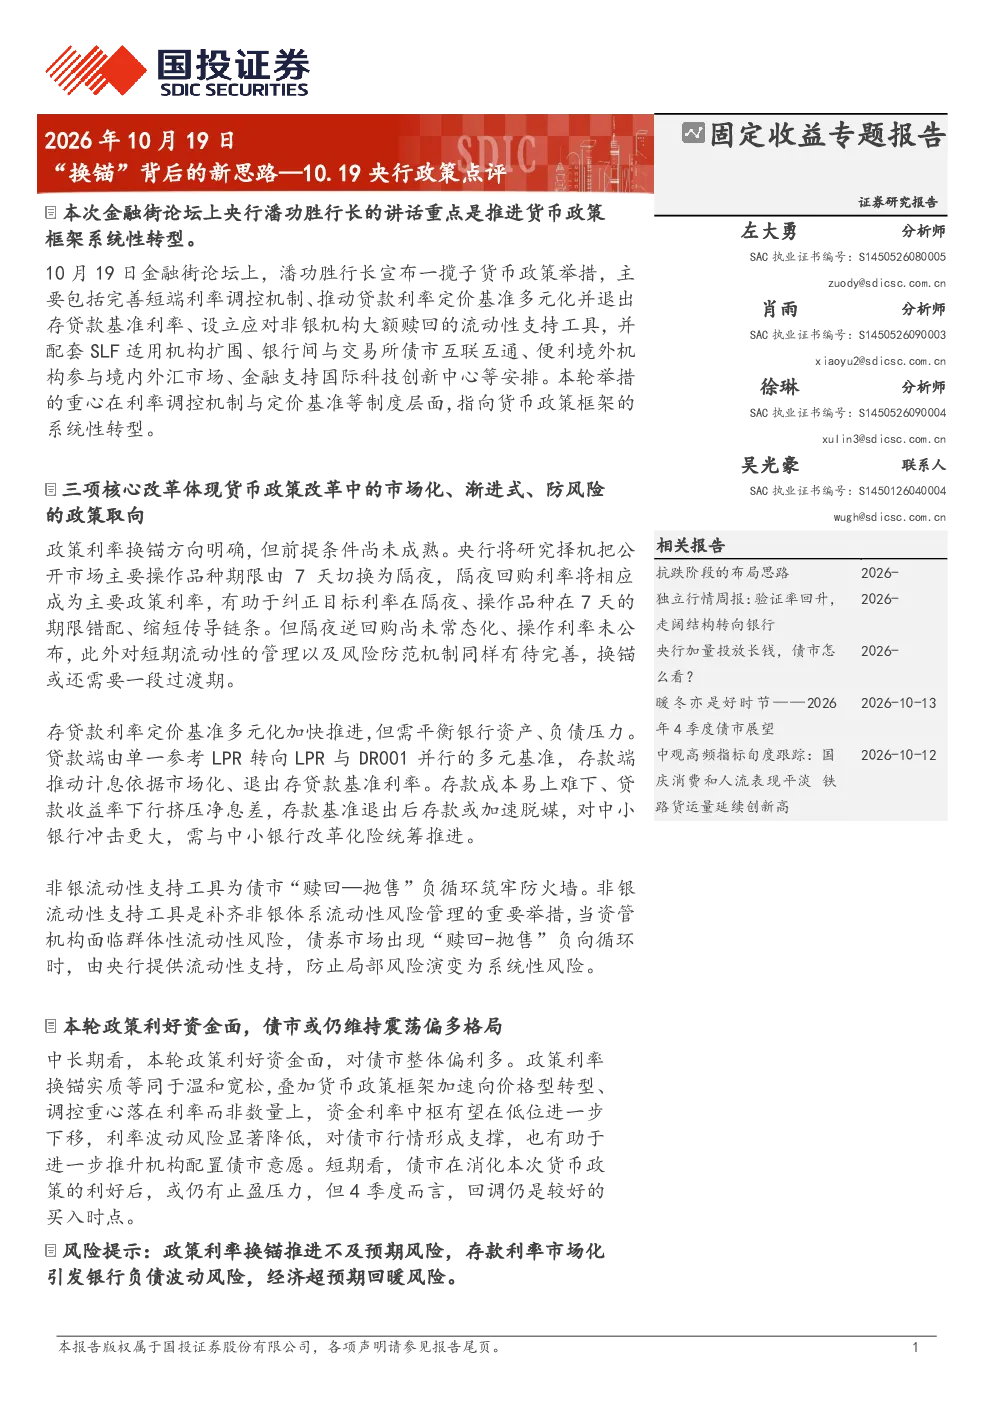
央行在金融街论坛宣布推进货币政策框架系统性转型,核心措施包括完善短端利率调控机制、推动贷款利率定价基准多元化并退出存贷款基准利率、设立应对非银机构大额赎回的流动性支持工具。配套安排包括SLF适用机构扩围、银行间与交易所债市互联互通、便利境外机构参与境内外汇市场、金融支持国际科技创新中心等。这些措施旨在优化金融体系调控,防范系统性风险,并促进金融市场高质量发展。
此次政策对债市有何影响?
此次政策对债市具有积极影响。政策利率换锚将推动资金利率中枢下移,长期来看有利于债市。短期债市可能存在止盈压力,但整体仍维持震荡偏多格局。非银流动性支持工具的设立有助于防止局部风险演变为系统性风险,进一步稳定债市。因此,债市在政策支持下有望保持相对稳定的表现。
报告如何分析存贷款利率定价基准的多元化?
报告指出,存贷款利率定价基准多元化正加速推进,但需平衡银行资产、负债压力。贷款端由单一参考LPR转向LPR与DR001并行,存款端推动计息依据市场化并退出存贷款基准利率。存款基准退出后存款可能加速脱媒,对中小银行冲击更大。这一转型有助于提升利率市场化水平,但也需要关注其对银行体系的影响。
当前资金面和市场现状如何?
当前资金面受益于此次政策利好,债市整体维持震荡偏多格局。中长期看,政策利率换锚实质等同于温和宽松,资金利率中枢有望下移,对债市整体偏利多。短期债市可能仍有止盈压力,但市场整体仍保持相对稳定。这一政策环境为金融市场提供了较为稳定的预期基础。
报告提示了哪些风险?
报告提示了三方面风险:一是政策利率换锚推进不及预期,可能影响金融体系调控效果;二是存款利率市场化可能引发银行负债波动,对银行经营带来挑战;三是经济超预期回暖可能导致政策调整,进而影响市场预期。这些风险需要密切关注,并做好应对准备。
你可能感兴趣
央行0722降息点评:降息促实体需求,LPR同步换锚
金融开源证券2024-07-22
债券周报:政策利率换锚的猜想与实际线索
华创证券2026-10-18
华创固收政策利率换锚的猜想与实际线索- 周观点系列电话会议328期
未知机构2026-10-19
政策周度观察:政策利率换锚可期,优化面向家庭的财税、住房等支持举措
东方财富2026-10-25
政策利率换锚的猜想与实际线索26101920261020 导读
未知机构2026-10-20
华创固收政策利率换锚的猜想与实际线索周观点系列会议328期
未知机构2026-10-19
政策利率换锚的猜想与实际线索26101920261020
未知机构2026-10-20
固定收益点评报告:政策利率“择机换锚”,政策兼顾维稳和开放
万联证券2026-10-19
固收市场周报 政策利率换锚可期,优化面向家庭的财税、住房等支持举措——政策周度观察
房地产东方财富2026-10-25
政策利率官宣换锚金融街论坛点评
未知机构2026-10-21