猜你想问
这份研报主要讲了什么内容?
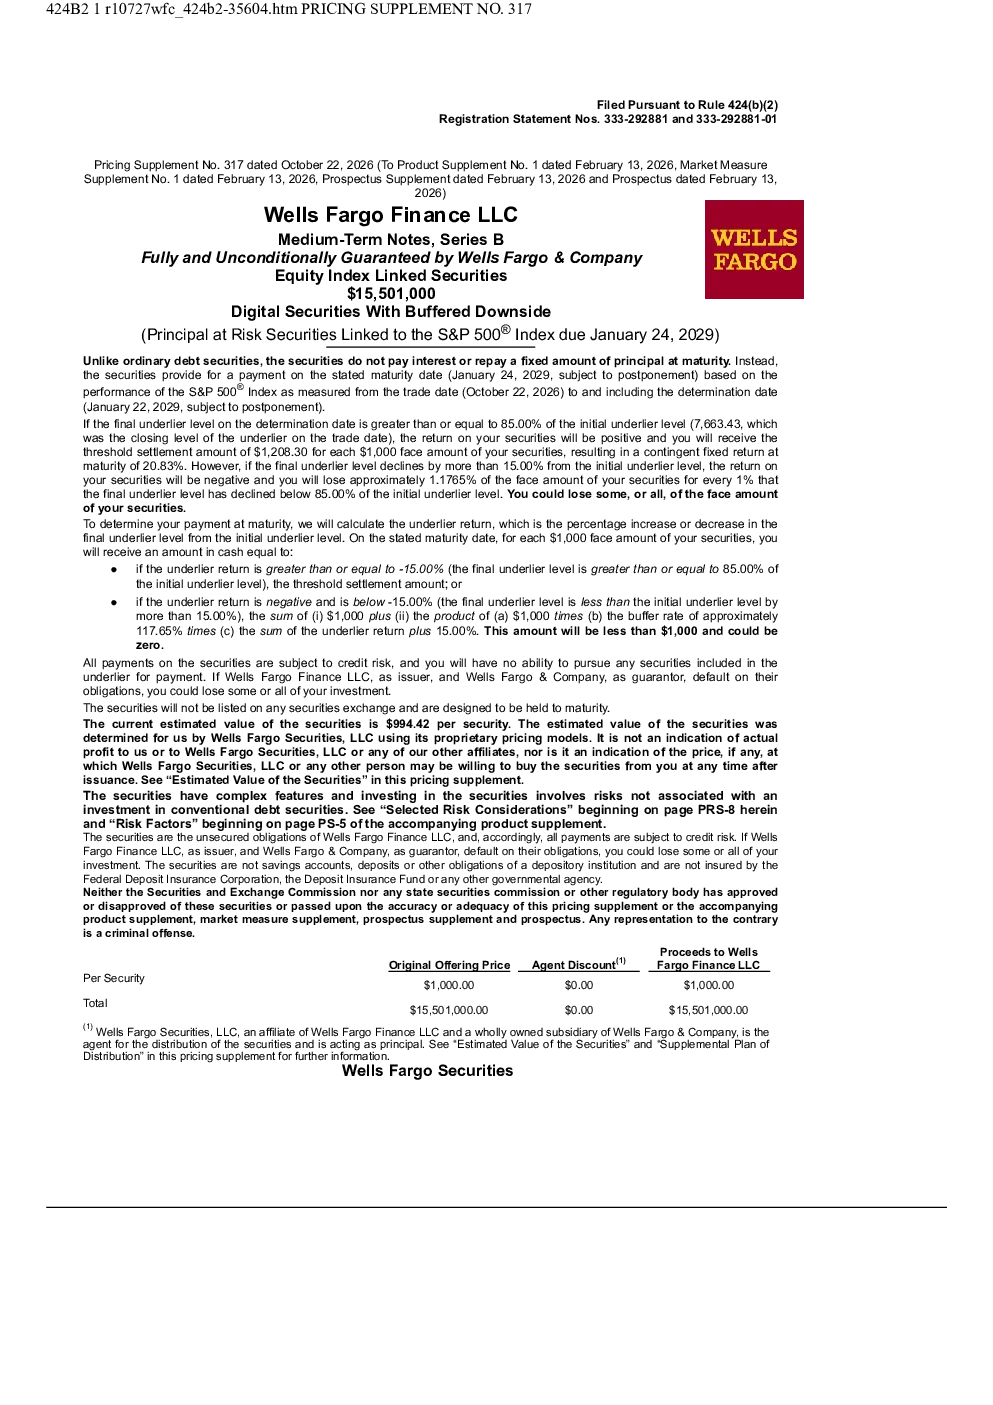
这份研报详细介绍了Wells Fargo Finance LLC发行的中期票据(系列 BF),该票据与标普500指数挂钩,到期日为2029年1月24日。票据不支付利息,到期日根据标普500指数表现支付票息。如果指数最终水平高于初始水平的85%,投资者可获得正回报;若下跌超过15%,则可能遭受损失。该票据的回报受限于阈值结算金额,且不支付定期利息。研报还探讨了税收处理的不确定性及市场中断事件对到期日的影响。
当前市场环境下,这类产品的发展趋势如何?
当前市场环境下,与标普500指数挂钩的票据产品需关注市场波动对指数表现的影响。由于票据回报与指数直接挂钩,市场波动性增加可能使投资者面临更大风险。同时,税收处理的不确定性也增加了投资决策的复杂性。未来,这类产品可能更注重风险控制和税收合规性,投资者需谨慎评估自身风险承受能力。
研报中最值得关注的分析方向是什么?
研报中最值得关注的分析方向是票据与标普500指数的挂钩机制及阈值结算设计。该机制决定了投资者的潜在回报上限和风险敞口,特别是85%的阈值水平和15%的下跌保护机制,对投资收益有显著影响。此外,票据不支付利息的特性也需重点关注,投资者需结合指数表现和税收因素综合评估。
目前市场对这类产品的整体表现如何?
目前市场对这类产品的整体表现需结合指数走势和票据条款综合判断。由于票据不支付利息,其估值在交易日可能低于发行价,反映市场对风险和税收不确定性的预期。同时,标普500指数的波动直接影响票据最终收益,市场整体表现良好时,票据可能提供较好回报,但需警惕市场下跌带来的风险。
投资这类产品需要注意哪些风险?
投资这类产品需关注多重风险:首先,票据与标普500指数挂钩,指数波动直接导致收益不确定性;其次,税收处理尚不明确,可能存在税务风险;再次,市场中断事件可能导致确定日和到期日推迟,影响投资计划;最后,票据估值由发行方附属公司确定,非独立第三方估值可能存在偏差,需谨慎评估。
你可能感兴趣
美国银行美股招股说明书(2026-10-26版)
美股招股说明书2026-10-26
丰业银行美股招股说明书(2026-10-26版)
美股招股说明书2026-10-26
蒙特利尔银行美股招股说明书(2026-10-26版)
美股招股说明书2026-10-26
加拿大皇家银行美股招股说明书(2026-10-26版)
美股招股说明书2026-10-26
多伦多道明银行美股招股说明书(2026-10-26版)
美股招股说明书2026-10-26
富国银行美股招股说明书(2026-07-14版)
美股招股说明书2026-07-14
富国银行美股招股说明书(2026-07-09版)
美股招股说明书2026-07-09
富国银行美股招股说明书(2025-06-16版)
美股招股说明书2025-06-16
富国银行美股招股说明书(2026-03-30版)
美股招股说明书2026-03-30
富国银行美股招股说明书(2025-05-21版)
美股招股说明书2025-05-21