猜你想问
国泰集团2026年第三季度报告核心内容是什么?
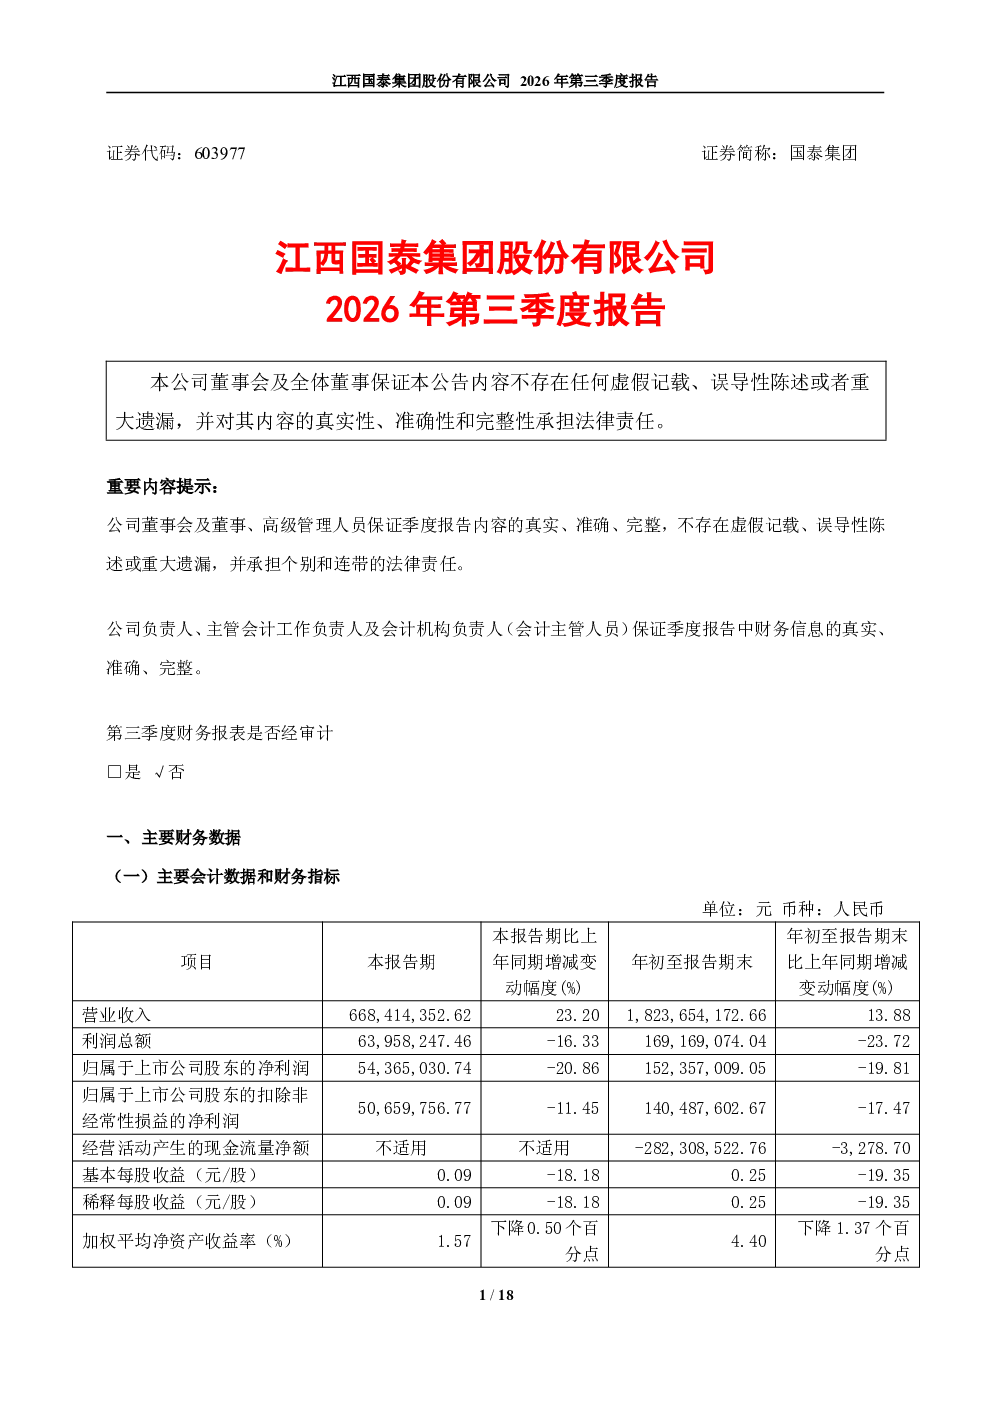
江西国泰集团股份有限公司2026年第三季度报告显示,公司业绩主要受钽铌业务和民爆业务双重影响。报告期内,钽铌业务因下游应用领域需求旺盛产销两旺,营业收入大幅增长;民爆业务因行业整体下行,主要产品销量和价格同比下降,业绩下滑。报告未披露非经常性损益及股东信息变动,财务报表未明确审计状态和新准则调整情况。总体看,钽铌业务增长部分抵消了民爆业务下滑影响。
钽铌和民爆行业发展趋势如何?
钽铌行业受益于下游应用领域需求旺盛,呈现产销两旺态势,是公司业绩增长的主要驱动力。民爆行业整体呈下行态势,主要受市场需求疲软和行业政策调整影响,公司民爆产品销量和价格同比下降,业绩承压。行业周期性波动对国泰集团业绩影响显著,未来需关注两个业务板块的景气度变化。
报告重点分析了哪些方面?
报告重点分析了公司钽铌业务和民爆业务的业绩表现及驱动因素。钽铌业务方面,报告强调下游应用领域需求旺盛是业绩增长的关键;民爆业务方面,报告指出行业整体下行导致业绩下滑。此外,报告还披露了财务报表部分信息,如未披露非经常性损益和股东信息变动,以及未明确审计状态和新准则调整情况。
当前国泰集团的市场现状如何?
当前国泰集团的市场现状表现为业绩受行业周期性波动影响显著。一方面,钽铌业务产销两旺,营业收入大幅增长,成为公司业绩的主要支撑;另一方面,民爆业务受行业整体下行影响,主要产品销量和价格同比下降,业绩下滑。公司整体业绩呈现结构性分化,钽铌业务增长部分抵消了民爆业务下滑的影响。
研报有哪些风险提示?
研报存在多项风险提示。首先,未披露非经常性损益项目及金额,可能影响投资者对公司真实盈利能力的判断。其次,未披露股东信息变动情况,可能存在潜在股权结构调整风险。此外,财务报表未明确是否经审计,以及未说明是否因新会计准则调整年初数据,可能影响财务数据的可比性和可靠性。最后,公司业绩受行业周期性波动影响显著,需关注钽铌和民爆行业的未来景气度变化。
你可能感兴趣
国泰集团:江西国泰集团股份有限公司2026年第一季度报告
财报2026-04-29
国泰集团:2020年第三季度报告
财报2020-10-28
国泰集团:2017年第三季度报告
财报2017-10-28
国泰集团:国泰集团2021年第三季度报告
财报2021-10-26
国泰集团:2025年第三季度报告
财报2025-10-24
国泰集团:2020年第三季度报告全文
财报2020-10-28
国泰集团:2018年第三季度报告
财报2018-10-30
国泰集团:江西国泰集团股份有限公司2022年第三季度报告
财报2022-10-26
国泰集团:2019年第三季度报告
财报2019-10-30
国泰集团:江西国泰集团股份有限公司2024年第三季度报告
财报2024-10-25