猜你想问
这份研报主要分析了什么内容?
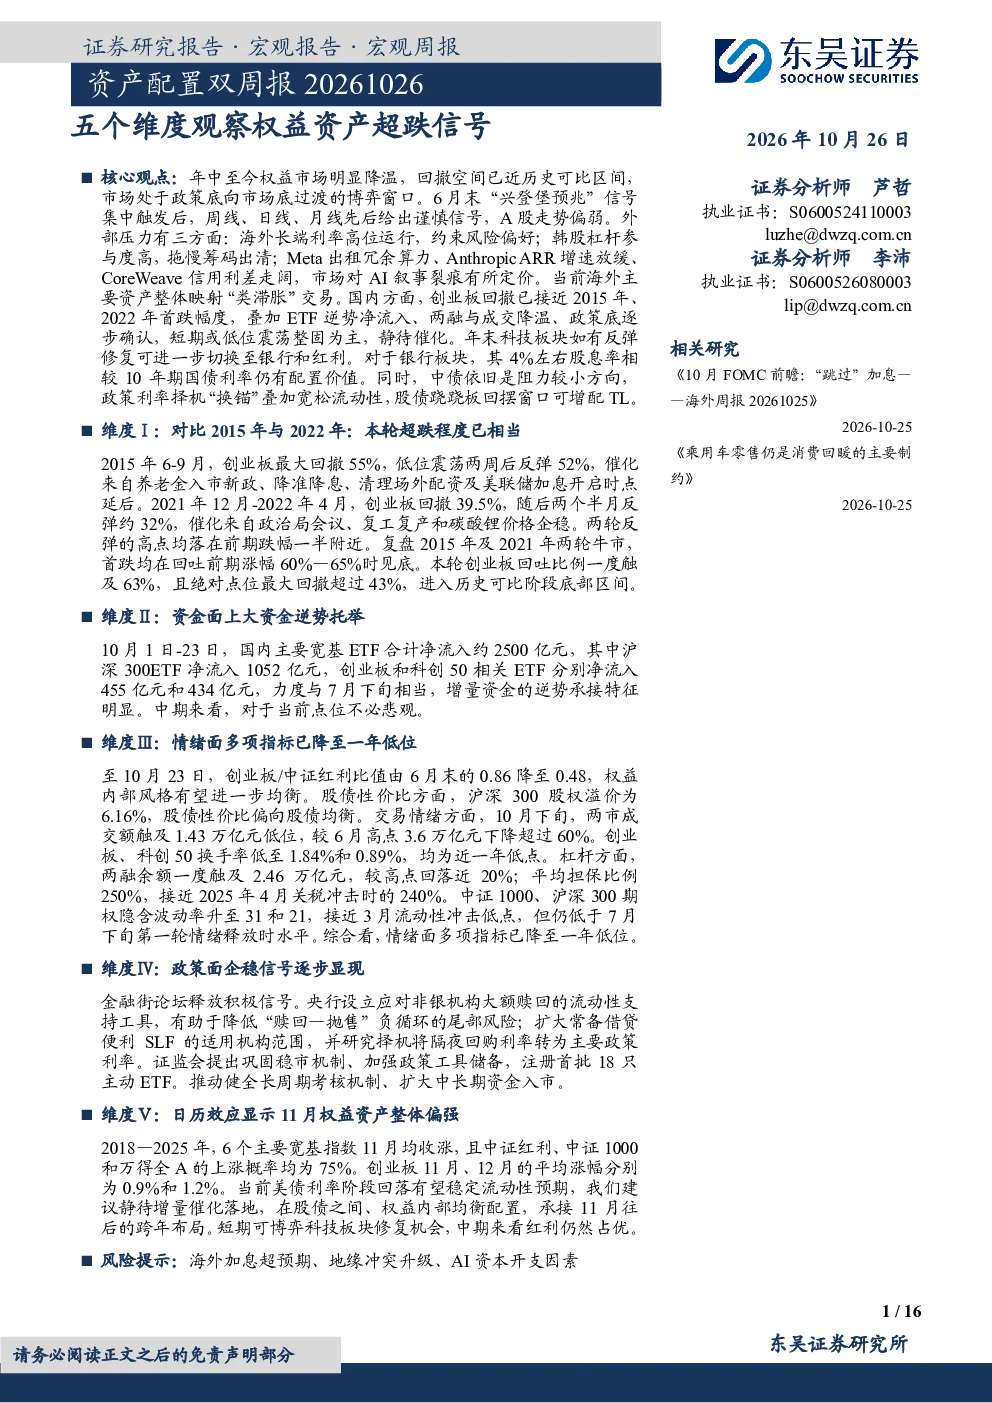
这份研报从五个维度分析了A股的超跌信号,包括历史对比、资金面、情绪面、政策面和日历效应。报告认为市场再度失速下行的概率下降,后续可能以下行斜率放缓+横盘整固为主。历史对比显示本轮创业板回吐比例一度触及63%,绝对点位最大回撤超过43%,进入历史可比阶段底部区间。资金面方面,10月1日-23日国内主要宽基ETF合计净流入约2500亿元,大资金逆势承接特征明显。情绪面多项指标已降至一年低位,政策面释放积极信号,日历效应显示6个主要宽基指数11月均收涨。
报告对成长板块有何展望?
报告指出市场短期以低位震荡、整固为主,11-12月看好成长板块修复机会,建议以前期下跌幅度的50%回补位作为减仓目标。从五个维度分析A股当前位置的超跌信号,认为市场再度失速下行的概率下降,后续可能以下行斜率放缓+横盘整固为主。资金面、情绪面、政策面和日历效应等多方面数据显示市场可能处于底部区间,但报告未对投资操作给出具体建议。
报告重点分析了哪些方向?
报告重点从五个维度分析了A股的超跌信号。维度Ⅰ是历史对比,对比2015年和2022年回撤到反弹的路径,发现本轮创业板回吐比例一度触及63%,绝对点位最大回撤超过43%,进入历史可比阶段底部区间。维度Ⅱ是资金面,10月1日-23日国内主要宽基ETF合计净流入约2500亿元,大资金逆势承接特征明显。维度Ⅲ是情绪面,多项指标已降至一年低位。维度Ⅳ是政策面,金融街论坛释放积极信号。维度Ⅴ是日历效应,数据显示6个主要宽基指数11月均收涨。
报告对当前市场现状有何判断?
报告认为市场短期以低位震荡、整固为主,从五个维度分析A股当前位置的超跌信号,认为市场再度失速下行的概率下降,后续可能以下行斜率放缓+横盘整固为主。历史对比显示本轮创业板回吐比例一度触及63%,绝对点位最大回撤超过43%,进入历史可比阶段底部区间。资金面方面,10月1日-23日国内主要宽基ETF合计净流入约2500亿元,大资金逆势承接特征明显。情绪面多项指标已降至一年低位,政策面释放积极信号,日历效应显示6个主要宽基指数11月均收涨。
报告提示了哪些风险?
报告提示了海外加息超预期、地缘冲突升级、AI资本开支与融资因素等风险。报告从五个维度分析了A股的超跌信号,认为市场再度失速下行的概率下降,后续可能以下行斜率放缓+横盘整固为主,但未对投资操作给出具体建议。资金面、情绪面、政策面和日历效应等多方面数据显示市场可能处于底部区间,但报告强调需关注潜在风险因素,包括国际经济环境变化可能对国内市场产生的影响。