猜你想问
这份研报主要分析了哪些内容?
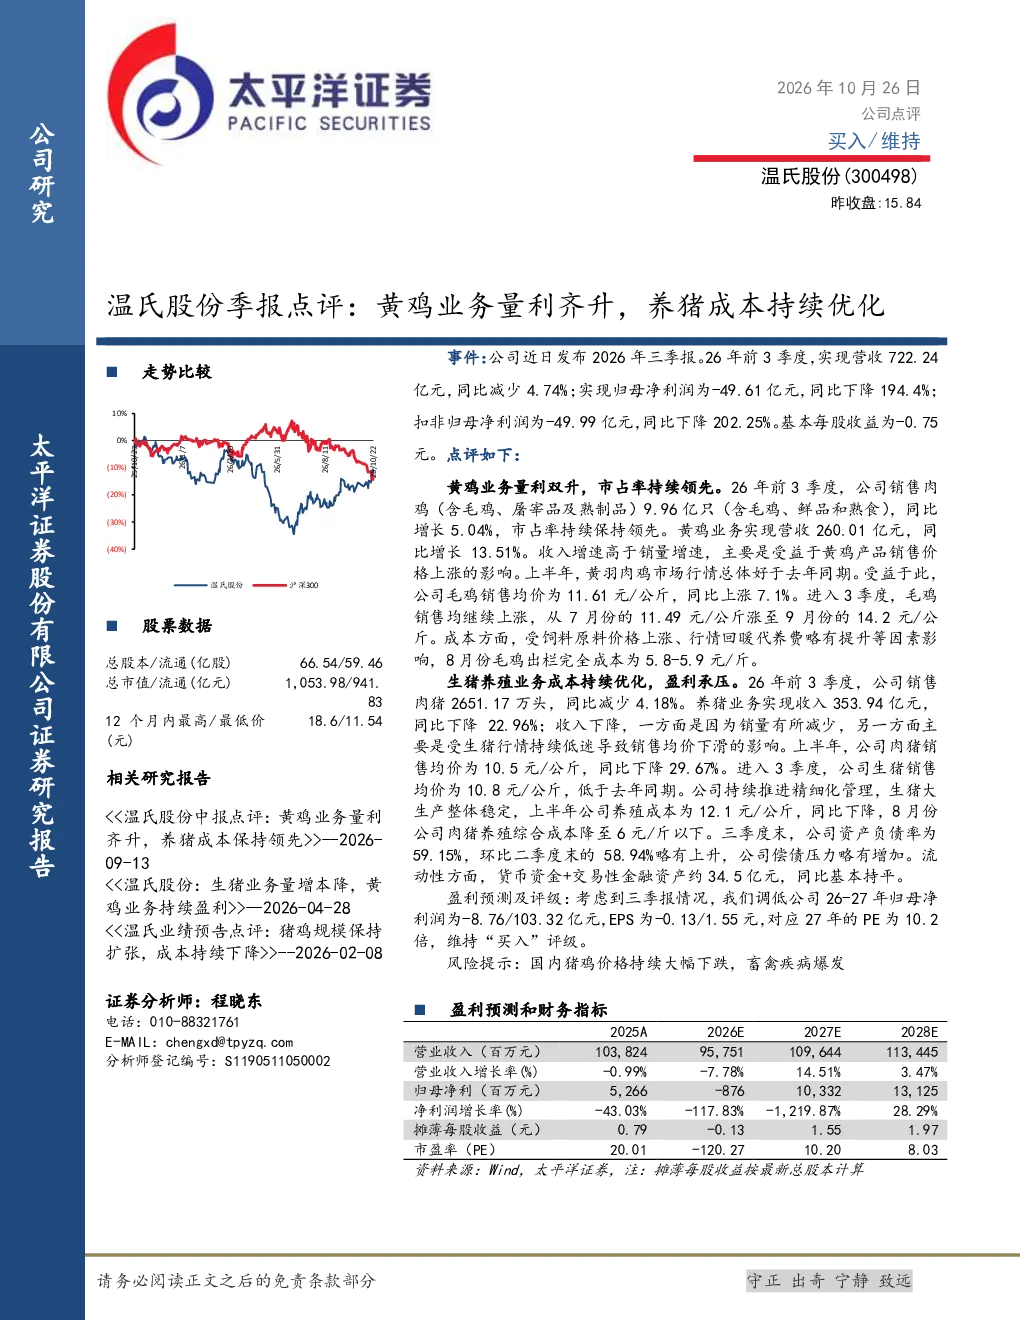
这份研报主要分析了温氏股份2026年前三季度的业绩表现,重点点评了黄鸡业务量和利润的同步增长,以及养猪成本的持续优化。报告显示,公司黄鸡业务销售肉鸡9.96亿只,同比增长5.04%,营收260.01亿元,同比增长13.51%,主要受益于黄鸡产品价格上涨。养猪业务虽然销量略有下降,但通过精细化管理,养殖成本得到有效控制,8月份肉猪养殖综合成本降至6元/斤以下。整体来看,报告突出了公司在不同业务板块的运营效率和成本控制能力。
当前肉鸡和肉猪行业的发展趋势如何?
当前肉鸡和肉猪行业的发展趋势呈现分化特点。肉鸡行业方面,市场占有率持续领先,产品价格上涨带动营收增长,但成本端仍面临饲料原料和代养费上涨的压力。肉猪行业则受到生猪行情低迷的影响,销售均价同比下降,但公司通过精细化管理有效控制了养殖成本。行业整体来看,规模化、标准化养殖成为趋势,成本控制能力成为企业核心竞争力。未来,饲料成本、疫病防控、市场供需关系仍是行业关键影响因素。
研报对黄鸡和养猪业务的重点分析是什么?
研报对黄鸡业务的重点分析在于其量价齐升的业绩表现,销售肉鸡量和营收均实现增长,毛鸡销售均价同比上涨7.1%,显示出较强的市场议价能力。同时,报告也指出了成本端上涨的压力,特别是饲料原料和代养费用。养猪业务的重点分析则聚焦于成本控制,尽管肉猪销量略有下降,但公司通过精细化管理将养殖成本降至6元/斤以下,展现出在行业低迷期仍能保持成本优势的能力。报告强调了公司在不同业务板块的差异化运营策略。
当前肉鸡和肉猪的市场现状如何?
当前肉鸡和肉猪市场现状呈现不同特点。肉鸡市场方面,供需关系相对稳定,公司市占率持续领先,产品价格上涨成为主要驱动力,但成本端压力不容忽视,饲料原料和代养费上涨对利润有挤压效应。肉猪市场则面临行情低迷的挑战,销售均价同比下降,但行业整体仍在经历转型升级,规模化养殖和成本控制成为竞争焦点。公司通过精细化管理在成本控制上取得进展,但行业整体仍需应对价格波动和疫病风险。
研报提示的主要风险有哪些?
研报提示的主要风险集中在价格波动和疫病防控方面。对于肉鸡和肉猪行业而言,价格大幅下跌是主要风险之一,当前市场供需关系变化可能导致价格波动加剧,影响企业盈利能力。此外,畜禽疾病爆发风险也不容忽视,疫病可能对养殖环节造成冲击,影响生产效率和经营稳定性。报告指出,公司需密切关注市场价格动态,加强疫病防控体系建设,以应对潜在的行业风险。