猜你想问
美伊最新表态对油价有何影响?
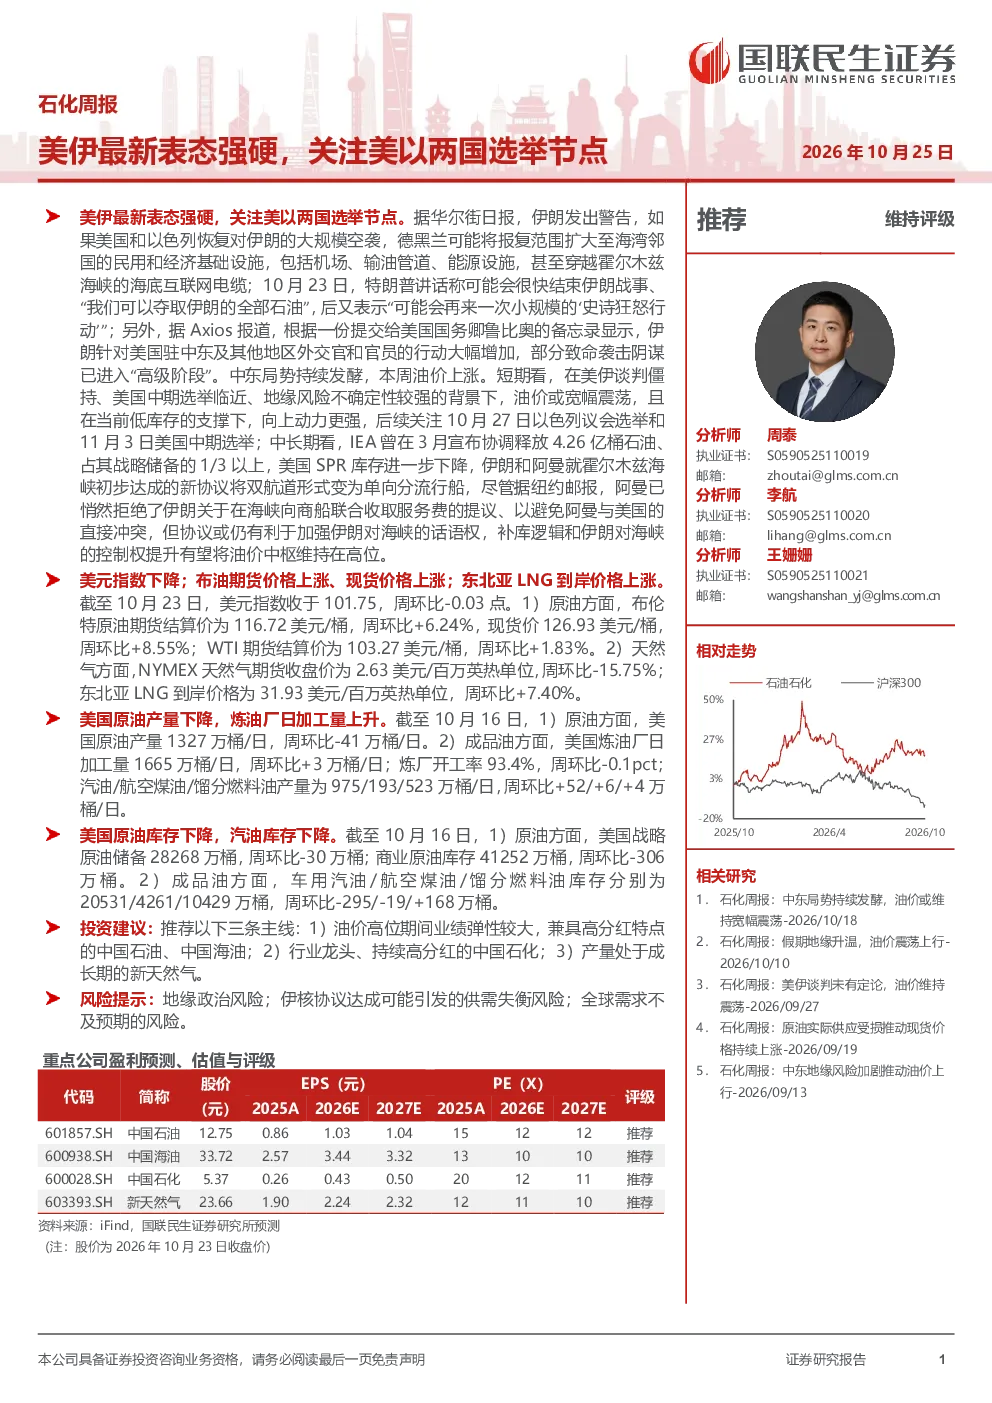
美伊最新表态强硬,中东局势持续发酵,伊朗警告若美国和以色列恢复对伊朗的大规模空袭,将扩大报复范围至海湾邻国。特朗普表示可能结束伊朗战事并夺取其全部石油,但也可能进行小规模“史诗狂怒行动”。这些表态导致中东局势紧张,油价上涨。短期看,美伊谈判僵持、美国中期选举临近、地缘风险不确定性较强,油价或宽幅震荡,向上动力更强,关注10月27日以色列议会选举和11月3日美国中期选举。中长期看,IEA曾宣布协调释放4.26亿桶石油,美国SPR库存进一步下降,伊朗和阿曼就霍尔木兹海峡达成新协议将双航道变为单向分流行船,有利于加强伊朗对海峡的话语权,补库逻辑和伊朗对海峡的控制权提升有望将油价中枢维持在高位。
当前油气价格走势如何?
截至10月23日,美元指数下降至101.75,周环比-0.03点。原油价格上涨,布伦特原油期货结算价116.72美元/桶,周环比+6.24%;现货价126.93美元/桶,周环比+8.55%;WTI期货结算价103.27美元/桶,周环比+1.83%。天然气价格下跌,NYMEX天然气期货收盘价2.63美元/百万英热单位,周环比-15.75%;东北亚LNG到岸价格31.93美元/百万英热单位,周环比+7.40%。美国原油产量下降至1327万桶/日,周环比-41万桶/日;OPEC 9月原油产量月环比上升至426万桶/日,周环比+10万桶/日。美国炼油厂日加工量上升至1665万桶/日,周环比+3万桶/日;开工率93.4%,周环比-0.1pct。美国原油库存下降,战略原油储备28268万桶,周环比-30万桶;商业原油库存41252万桶,周环比-306万桶。美国车用汽油库存周环比下降,航空煤油库存周环比下降,馏分燃料油库存周环比上升。欧盟储气率上升至74.60%,较上周+0.35pct。成品油汽油价差和柴油价差均收窄。石脑油裂解乙烯/丙烯/甲苯和石脑油价差分别为152/332/215美元/吨,较上周变化+6.77%/-10.86%/-9.62%。聚酯产业链FDY/POY/DTY价差1396/1246/2471元/吨,较上周-23.68%/-27.94%/-6.01%。C3产业链乙烯/丙烯/甲苯和石脑油价差分别为152/332/215美元/吨,较上周变化+6.77%/-10.86%/-9.62%。
石化行业未来发展趋势如何?
中长期看,IEA曾宣布协调释放4.26亿桶石油,美国SPR库存进一步下降,伊朗和阿曼就霍尔木兹海峡达成新协议将双航道变为单向分流行船,有利于加强伊朗对海峡的话语权,补库逻辑和伊朗对海峡的控制权提升有望将油价中枢维持在高位。美国原油产量下降,OPEC产量上升,全球原油供给格局变化。美国炼油厂加工量上升,开工率微降,美国石油产品消费量变化分化。欧盟储气率上升,天然气价格下跌。炼化产品价格和价差表现分化,成品油价差收窄,石脑油裂解和聚酯产业链价差变化,C3产业链价差变化。投资建议推荐中国石油、中国海油、中国石化、新天然气等。石化行业需关注地缘政治、伊核协议达成可能引发的供需失衡、全球需求不及预期等风险。
当前市场对中东局势的反应如何?
中东局势持续发酵,美伊最新表态强硬,伊朗警告若美国和以色列恢复对伊朗的大规模空袭,将扩大报复范围至海湾邻国。特朗普表示可能结束伊朗战事并夺取其全部石油,但也可能进行小规模“史诗狂怒行动”。这些表态导致中东局势紧张,市场避险情绪升温,油价上涨。短期看,美伊谈判僵持、美国中期选举临近、地缘风险不确定性较强,油价或宽幅震荡,向上动力更强,关注10月27日以色列议会选举和11月3日美国中期选举。中长期看,IEA曾宣布协调释放4.26亿桶石油,美国SPR库存进一步下降,伊朗和阿曼就霍尔木兹海峡达成新协议将双航道变为单向分流行船,有利于加强伊朗对海峡的话语权,补库逻辑和伊朗对海峡的控制权提升有望将油价中枢维持在高位。市场需关注中东局势对油价的影响,以及美国中期选举的走向。
本研报提示的主要风险有哪些?
本研报提示的主要风险包括:地缘政治风险,中东局势持续紧张可能引发新的冲突,影响全球原油供应;伊核协议达成可能引发的供需失衡风险,若伊朗核问题得到解决,可能导致伊朗原油重返市场,全球原油供给增加,油价承压;全球需求不及预期的风险,若全球经济复苏不及预期,可能导致全球原油需求下降,油价下跌。此外,炼化产品价格和价差表现分化,需关注市场变化对石化行业盈利能力的影响。投资者需密切关注相关风险因素,谨慎决策。