猜你想问
这份研报的核心内容是什么?
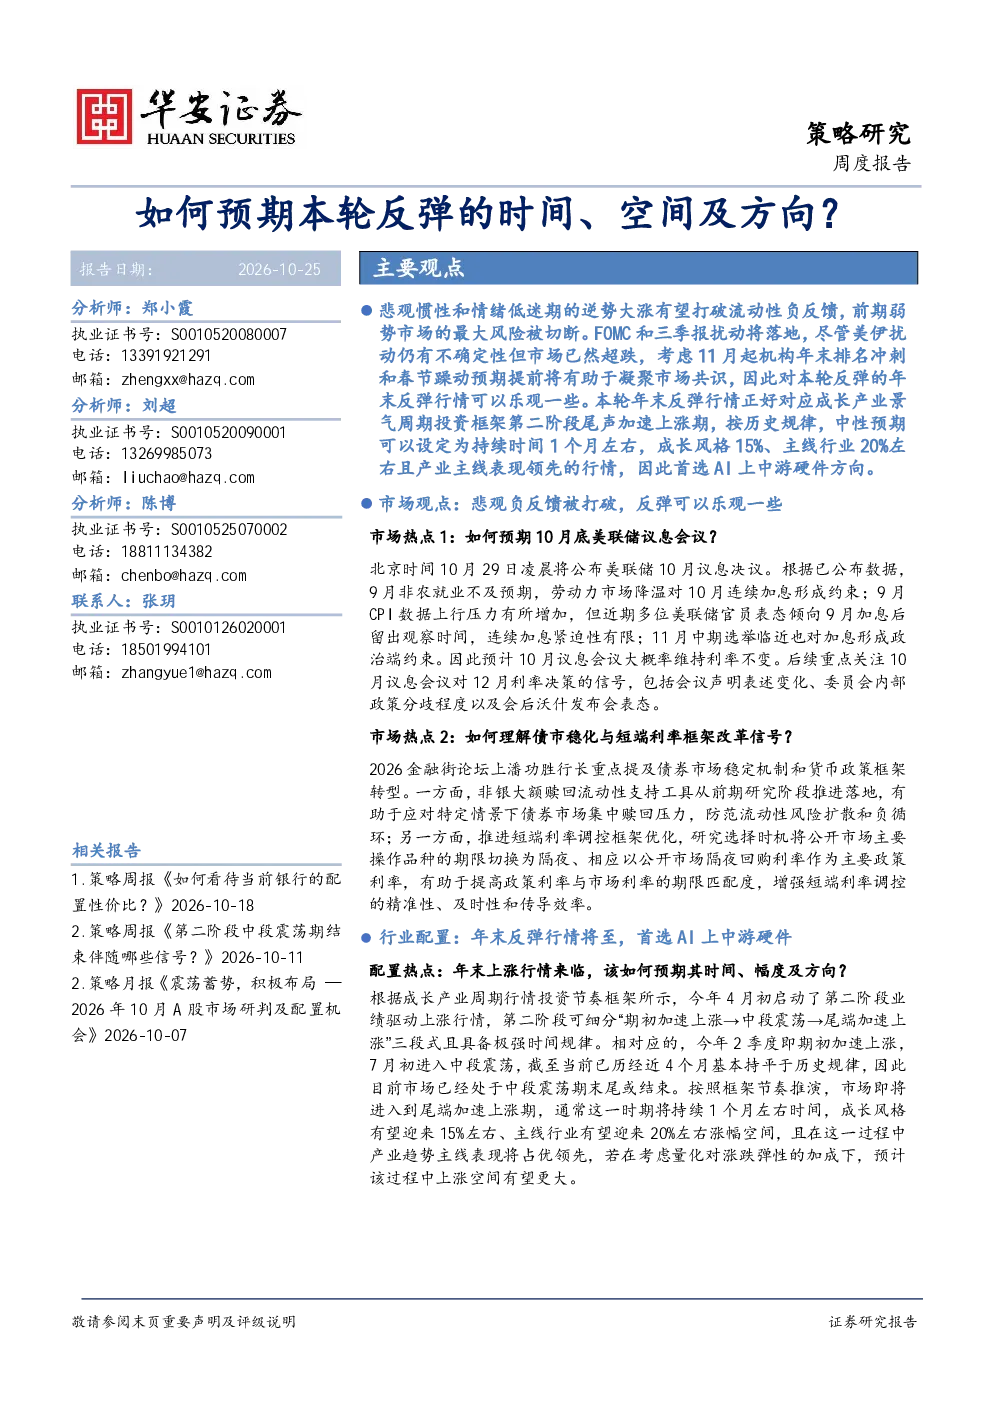
这份研报分析了本轮反弹的时间、空间及方向。报告指出悲观负反馈被打破,市场反弹可以乐观一些。关注10月底美联储议息会议,预计大概率维持利率不变,主要依据为9月非农就业不及预期(劳动力市场降温)、9月CPI上行压力增加但多数官员倾向观察、11月中期选举临近的政治约束。报告还关注债市稳化与短端利率框架改革信号,包括非银大额赎回流动性支持工具落地和公开市场主要操作品种期限切换为隔夜等。
AI产业主线的赛道发展趋势如何?
AI产业主线(通信、电子)仍将占优。根据成长产业周期行情投资节奏框架,当前处于第二阶段中段震荡期末,即将进入尾声加速上涨期,预计持续1个月左右,成长风格有望上涨15%、主线行业20%左右。AI上中游硬件(光模块、PCB、CPO、光纤、液冷、存储及半导体设备链、电源设备、数据中心等)是主线配置建议。AI下游应用如机械设备、机器人、游戏、软件等也存在催化剂和轮动机会。
报告重点分析了哪些方向?
报告重点分析了年末反弹行情的投资节奏和配置建议。根据成长产业周期行情投资节奏框架,当前处于第二阶段中段震荡期末,即将进入尾声加速上涨期。配置建议包括AI上中游硬件、AI下游应用(机械设备、机器人、游戏、软件等)以及受超强厄尔尼诺影响的农产品链条(农产品、化肥、农化制品等)。报告还分析了债市稳化与短端利率框架改革信号,以及美联储议息会议的潜在影响。
当前市场现状如何判断?
当前市场悲观负反馈被打破,反弹可以乐观一些。10月底美联储议息会议预计大概率维持利率不变,主要依据为9月非农就业不及预期(劳动力市场降温)、9月CPI上行压力增加但多数官员倾向观察、11月中期选举临近的政治约束。债市稳化与短端利率框架改革信号也在释放积极信号,如非银大额赎回流动性支持工具落地和公开市场主要操作品种期限切换为隔夜等。
研报提到了哪些风险提示?
研报提示了海外芯片半导体估值消化、美伊形势扰动、美联储货币政策紧缩预期、成长风格历史规律局限性等风险。此外,报告还关注了债市稳化与短端利率框架改革可能带来的不确定性。需要注意的是,这些风险提示仅供参考,不构成投资建议。投资者在做出投资决策时,应综合考虑各种因素,并谨慎评估风险。