猜你想问
沙特绕行管道遇袭对油价有何影响?
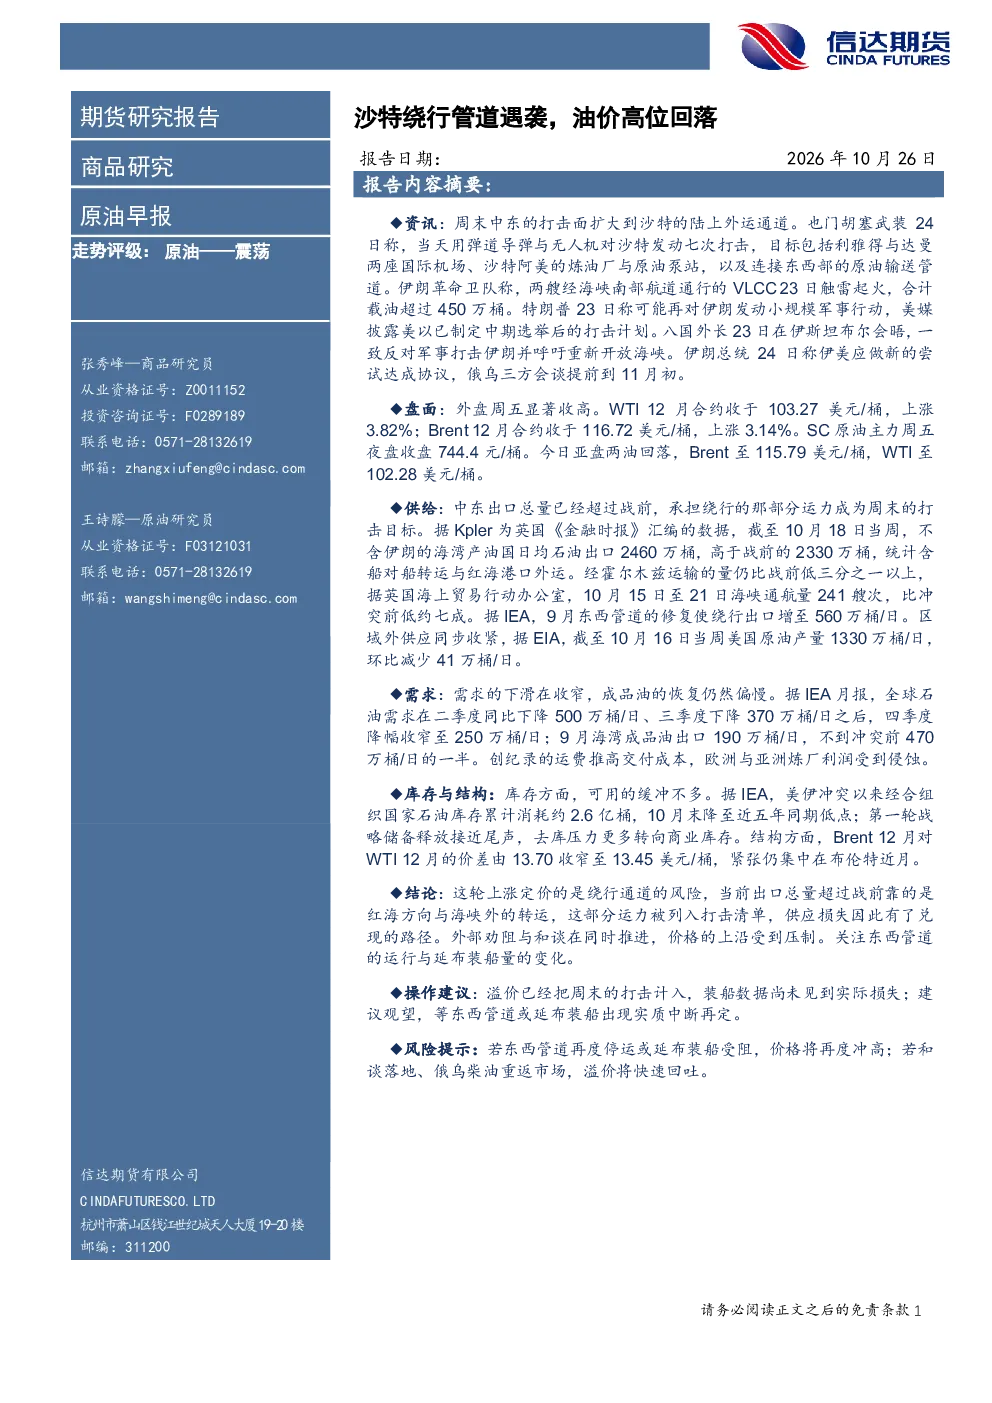
报告指出,沙特绕行管道遇袭事件导致中东出口总量增加,但霍尔木兹海峡通航量仍远低于战前水平,红海与海峡外运力成为打击目标。当前价格上涨主要反映绕行通道风险,但外部劝阻与和谈推进压制价格上沿。中东出口总量已超战前水平,主要依靠红海方向与海峡外转运,区域外供应收紧,美国原油产量环比下降41万桶/日至1330万桶/日。
原油市场供需关系如何变化?
报告分析了原油市场的供需关系,指出全球石油需求降幅收窄,四季度预计下降250万桶/日。中东出口总量已超战前水平,主要依靠红海方向与海峡外转运,霍尔木兹海峡通航量仍远低于战前水平。区域外供应收紧,美国原油产量环比下降41万桶/日至1330万桶/日。海湾成品油出口降至冲突前一半以下,运费上涨推高交付成本,炼厂利润受侵蚀。经合组织国家石油库存降至近五年同期低点,战略储备释放接近尾声。
报告重点分析了哪些方面?
报告重点分析了原油市场的供需关系、库存情况及持仓变化。中东出口总量已超战前水平,主要依靠红海方向与海峡外转运,霍尔木兹海峡通航量仍远低于战前水平。区域外供应收紧,美国原油产量环比下降41万桶/日至1330万桶/日。全球石油需求降幅收窄,四季度预计下降250万桶/日。海湾成品油出口降至冲突前一半以下,运费上涨推高交付成本,炼厂利润受侵蚀。Brent与WTI价差收窄至13.45美元/桶,布伦特近月仍显紧张。
当前原油市场现状如何判断?
报告指出,当前上涨主要反映绕行通道风险,红海与海峡外运力被列为打击目标,供应损失逐步兑现。中东出口总量已超战前水平,主要依靠红海方向与海峡外转运,霍尔木兹海峡通航量仍远低于战前水平。区域外供应收紧,美国原油产量环比下降41万桶/日至1330万桶/日。全球石油需求降幅收窄,四季度预计下降250万桶/日。经合组织国家石油库存降至近五年同期低点,战略储备释放接近尾声。
报告提示哪些风险?
报告提示,若东西管道再度停运或延布装船受阻,价格将再度冲高。若和谈落地、俄乌柴油重返市场,溢价将快速回吐。当前价格上涨主要反映绕行通道风险,但外部劝阻与和谈推进压制价格上沿。中东出口总量已超战前水平,主要依靠红海方向与海峡外转运,区域外供应收紧,美国原油产量环比下降41万桶/日至1330万桶/日。关注东西管道运行与延布装船量变化。