猜你想问
聚辰股份最新研报核心内容是什么?
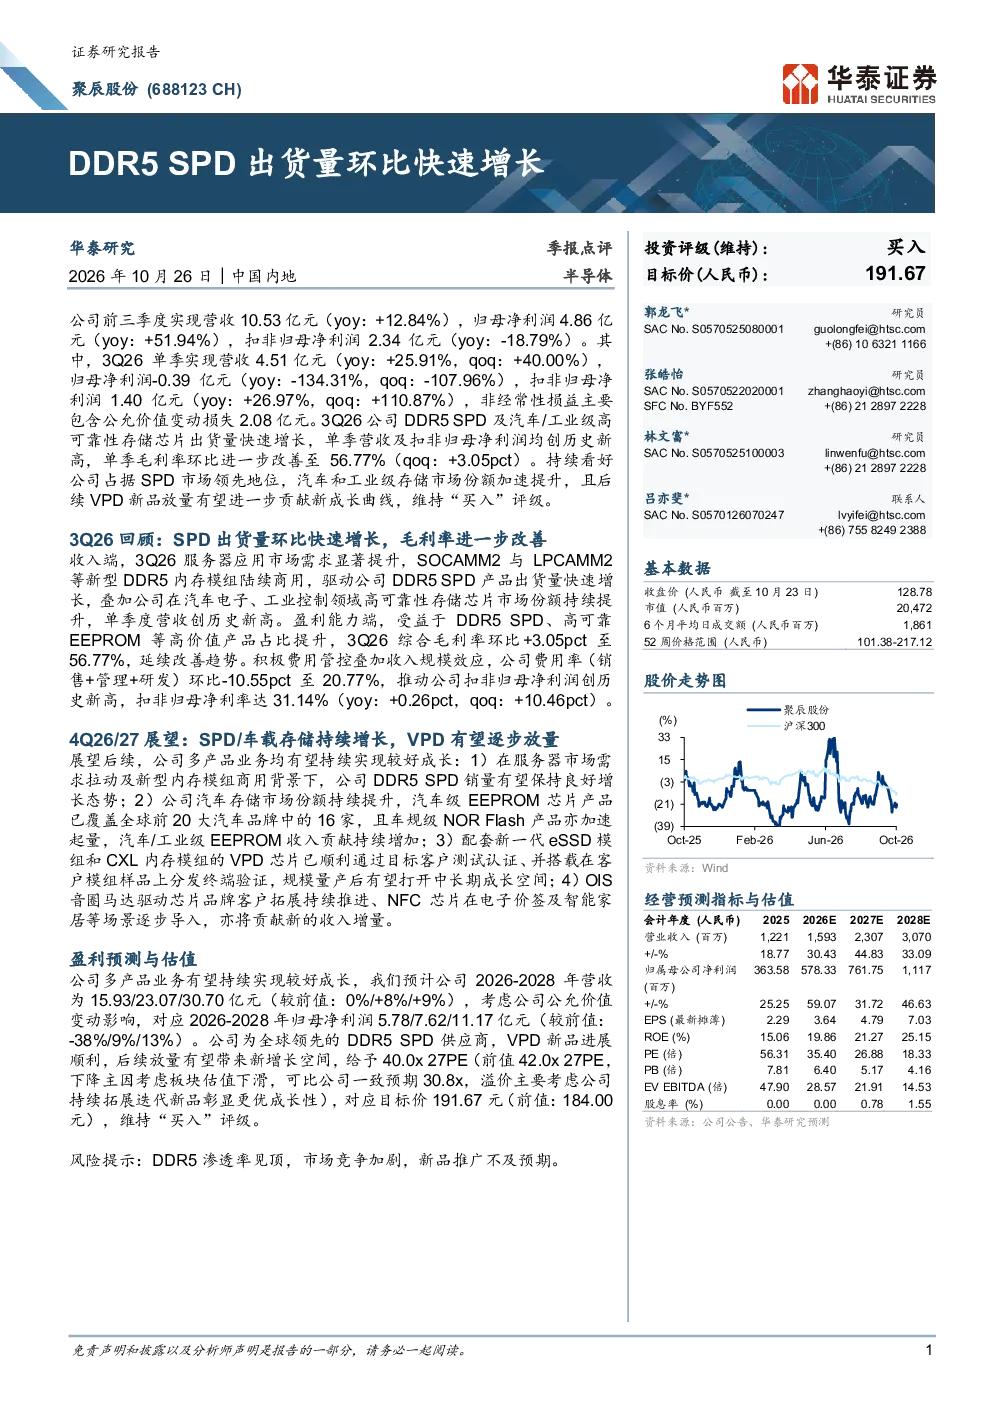
华泰研究维持聚辰股份“买入”评级,目标价191.67元。报告显示,公司前三季度营收10.53亿元(同比增长12.84%),归母净利润4.86亿元(同比增长51.94%)。第三季度单季营收4.51亿元(同比增长25.91%,环比增长40.00%),扣非归母净利润1.40亿元(环比增长110.87%)。主要增长动力来自DDR5 SPD出货量环比快速增长,以及汽车/工业级高可靠性存储芯片出货量提升。
DDR5存储赛道未来发展趋势如何?
DDR5存储市场在服务器需求拉动及新型内存模组商用背景下,预计将保持良好增长态势。聚辰股份作为DDR5 SPD供应商,受益于该趋势。同时,汽车存储市场份额持续提升,车规级NOR Flash产品加速起量,汽车/工业级EEPROM收入贡献增加。新一代eSSD模组和CXL内存模组的VPD芯片已通过测试认证,规模量产有望打开中长期成长空间。
研报重点分析了聚辰股份的哪些业务方向?
研报重点分析了聚辰股份的DDR5 SPD业务,该业务在第三季度出货量环比快速增长。此外,汽车/工业级高可靠性存储芯片业务同样表现强劲,推动单季营收创历史新高。报告还关注了高价值产品占比提升带来的毛利率改善,以及费用管控和规模效应对盈利能力的提升。未来,VPD芯片、OIS音圈马达驱动芯片和NFC芯片等业务也将贡献新的收入增量。
当前半导体存储市场现状如何?
当前半导体存储市场呈现DDR5需求快速增长的特点,聚辰股份的DDR5 SPD出货量环比大幅增长。同时,汽车存储市场加速渗透,聚辰股份的车规级产品已覆盖全球前20大汽车品牌中的16家。市场竞争方面,报告未明确提及具体对手,但指出公司通过高价值产品占比提升和费用管控实现盈利改善。整体看,市场在结构性机会和竞争压力中发展。
研报提示了哪些投资风险?
研报提示的主要风险包括DDR5渗透率可能见顶、市场竞争加剧以及新品推广不及预期。具体而言,DDR5作为新一代内存技术,其市场渗透速度可能放缓;存储芯片行业竞争激烈,新进入者或技术替代可能带来压力;此外,VPD芯片等新品的市场推广效果存在不确定性,可能影响未来业绩表现。