猜你想问
这份古麒绒材2026年第三季度报告主要讲了什么?
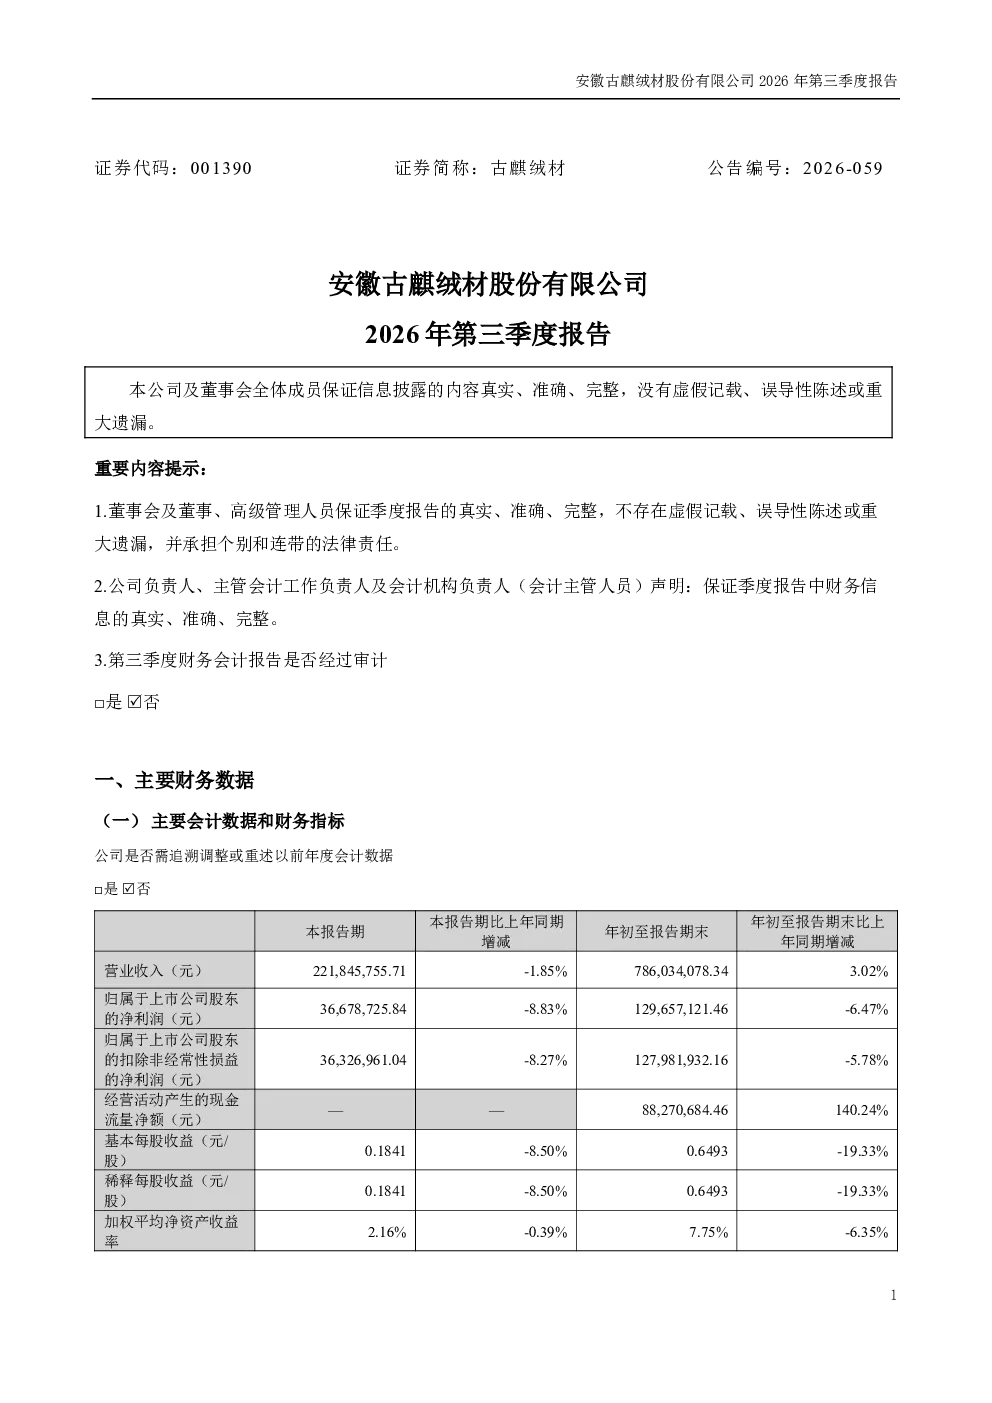
这份报告主要披露了古麒绒材第三季度的财务数据,包括交易性金融资产、应收票据、应收款项融资等关键指标的变动情况。报告显示交易性金融资产因持有银行理财产品增加而增长,应收票据大幅下降主要因到期兑付,而应收款项融资和合同负债则因新增银行承兑汇票和客户预付款增加而上升。此外,报告还提到在建工程、无形资产和使用权资产的增长,主要与募投项目推进、支付土地出让金及租赁办公室租金有关。但报告也指出其他收益因政府补贴下降而减少,而经营活动产生的现金流量净额因应收账款收回增加而改善。需要注意的是,这些数据尚未经过审计。
古麒绒材所属赛道的发展趋势如何?
古麒绒材所属赛道主要涉及新材料研发与应用,当前行业发展趋势呈现多元化发展态势。随着科技进步和产业升级,新材料在高端制造、新能源、电子信息等领域需求持续增长。政策层面,国家大力支持新材料产业发展,为企业提供良好的发展环境。技术层面,新材料研发不断突破,性能提升和成本下降将增强产品竞争力。市场竞争方面,行业集中度逐步提高,头部企业优势明显,但中小企业在细分领域仍有发展空间。未来,新材料行业将朝着高性能化、绿色化、智能化方向发展,古麒绒材需紧跟技术前沿,加强研发创新,以适应市场变化。
古麒绒材这份报告的重点分析方向是什么?
这份报告的重点分析方向集中在古麒绒材第三季度的财务状况和经营成果。报告详细披露了各项财务指标的变动情况,如交易性金融资产、应收票据、在建工程等关键数据,并分析了变动原因。例如,交易性金融资产增长主要来自银行理财产品增加,应收票据大幅下降则因票据到期兑付。此外,报告还关注了经营活动和筹资活动的现金流情况,指出经营活动现金流因应收账款收回增加而改善,但筹资活动现金流因首发募集资金收讫而下降。这些分析有助于投资者了解公司的财务健康度和资金运作情况。需要注意的是,报告数据未经审计,需谨慎解读。
当前古麒绒材的市场现状如何判断?
当前古麒绒材的市场现状可以从财务表现和行业地位两方面判断。从财务表现看,公司第三季度交易性金融资产、应收款项融资等指标增长,显示一定的经营活力,但其他收益下降和筹资活动现金流减少也提示需关注盈利能力和资金压力。从行业地位看,古麒绒材在新材料领域具有一定研发实力,但需面对激烈的市场竞争和技术快速迭代的挑战。行业整体处于快速发展阶段,但市场集中度提升,中小企业生存空间受挤压。古麒绒材需在保持技术创新的同时,优化成本控制和资金管理,以巩固市场地位。需要注意的是,报告未披露股东信息,投资者难以从股权结构判断市场关注度。
这份报告有哪些风险提示需要注意?
这份报告存在几项风险提示值得注意。首先,报告数据未经审计,可能存在统计误差或遗漏,投资者应以审计后的数据为准。其次,公司部分财务指标波动较大,如交易性金融资产和投资收益受市场影响明显,需关注市场风险。再次,经营活动现金流改善主要依赖应收账款收回,若回款出现问题可能影响现金流稳定。此外,筹资活动现金流下降显示首发募集资金已使用完毕,未来融资压力可能增加。最后,报告未披露股东信息,投资者难以评估股权结构变化带来的潜在风险。建议投资者结合公司长期战略和行业发展趋势综合判断。