猜你想问
本周房地产板块表现如何?
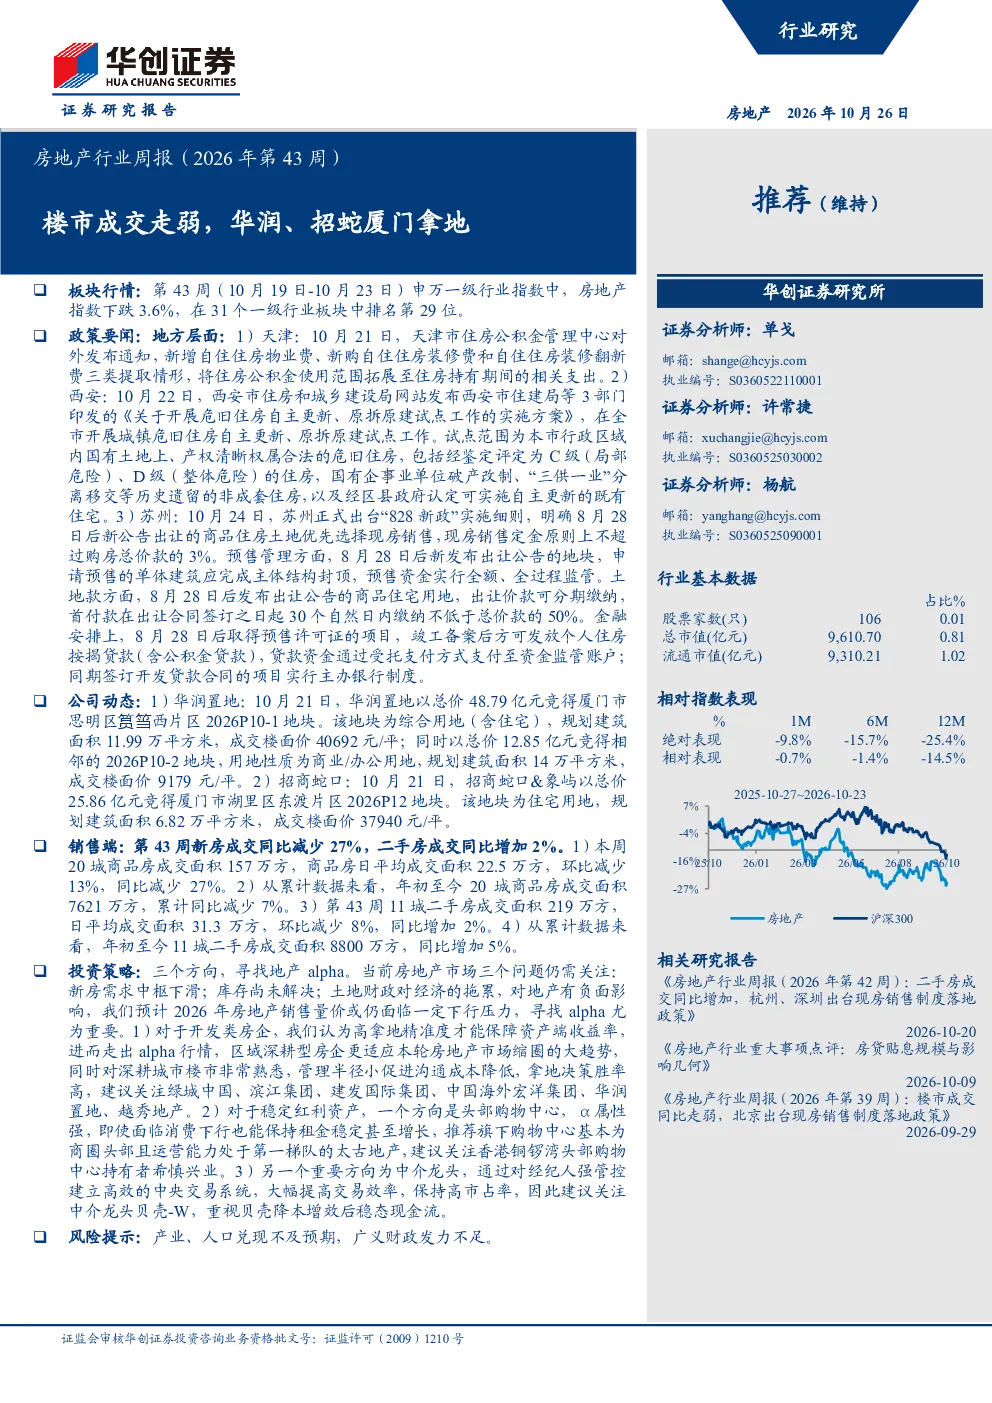
申万一级行业指数中,房地产指数下跌3.6%,在31个一级行业板块中排名第29位。A股板块内涨幅第一为大名城,涨幅达9.8%;跌幅前五的个股分别为荣丰控股、粤宏远A、我爱我家、深物业A、信达地产。港股板块内涨幅第一的绿地香港,上涨10.0%;跌幅前五的个股分别为正荣地产、建业地产、佳兆业集团、港龙中国地产、世茂集团。
房地产行业未来发展趋势是什么?
当前房地产市场存在新房需求中枢下滑、库存尚未解决、土地财政拖累经济等问题,预计2026年房地产销售量价仍面临下行压力。建议关注三个方向:1)开发类房企中区域深耕型房企,如绿城中国、滨江集团、建发国际集团等。2)稳定红利资产中头部购物中心,如太古地产、希慎兴业。3)中介龙头贝壳-W,重视其降本增效后的稳态现金流。
报告重点分析了哪些方面?
报告重点分析了房地产板块的指数表现、地方政策动向、销售端数据、融资端情况以及投资建议。具体包括天津住房公积金新政、西安危旧住房更新试点、苏州“828新政”细则,以及20城商品房成交面积同比减少27%、11城二手房成交面积同比增加2%等数据。
当前房地产市场现状如何判断?
第43周20城商品房成交面积157万方,同比减少27%;11城二手房成交面积219万方,同比增加2%。一线城市商品房成交面积同比减少25%,二手房成交面积同比减少11%。二线城市中苏州、青岛二手房成交面积同比增速分别为30%、15%。三四线城市中惠州、南宁、韶关商品房成交面积同比增速为24%、21%、10%。
研报提示了哪些风险?
产业、人口兑现不及预期,广义财政发力不足是报告提示的主要风险。当前房地产市场面临新房需求中枢下滑、库存尚未解决、土地财政拖累经济等问题,这些问题可能导致2026年房地产销售量价仍面临下行压力。
你可能感兴趣
房地产行业周报(2026年第29周):楼市成交同比增加,招蛇成都、南京拿地
房地产华创证券2026-07-20
房地产行业周报(2026年第26周):楼市成交环比增加,招蛇北京、杭州拿地
房地产华创证券2026-06-29
房地产行业周报(2026年第37周):楼市成交同比走弱,中海深圳福田拿地
房地产华创证券2026-09-14
房地产行业周报(2026年第37周)楼市成交同比走弱,中海深圳福田拿地
房地产华创证券2026-09-14
房地产行业周报(2026年第17周):楼市成交同环比增加,中海西安、海口拿地
房地产华创证券2026-04-28
房地产行业周报(2026年第25周):楼市成交同比下降,保利广州白云拿地
房地产华创证券2026-06-24
房地产行业周报(2026年第39周):楼市成交同比走弱,北京出台现房销售制度落地
房地产华创证券2026-09-29
房地产行业周报(2026年第18周):广深出台楼市新政,华润北京、宁波出手拿地
房地产华创证券2026-05-07
房地产行业周报(2026年第28周):一线城市新房累计成交同比增速转正,保利杭州萧山世纪城拿地
房地产华创证券2026-07-14
房地产行业周报(2026年第15周):新房二手房网签回落,华润、金茂、绿城出手拿地
房地产华创证券2026-04-14