猜你想问
港股市场风险偏好收缩的原因是什么?
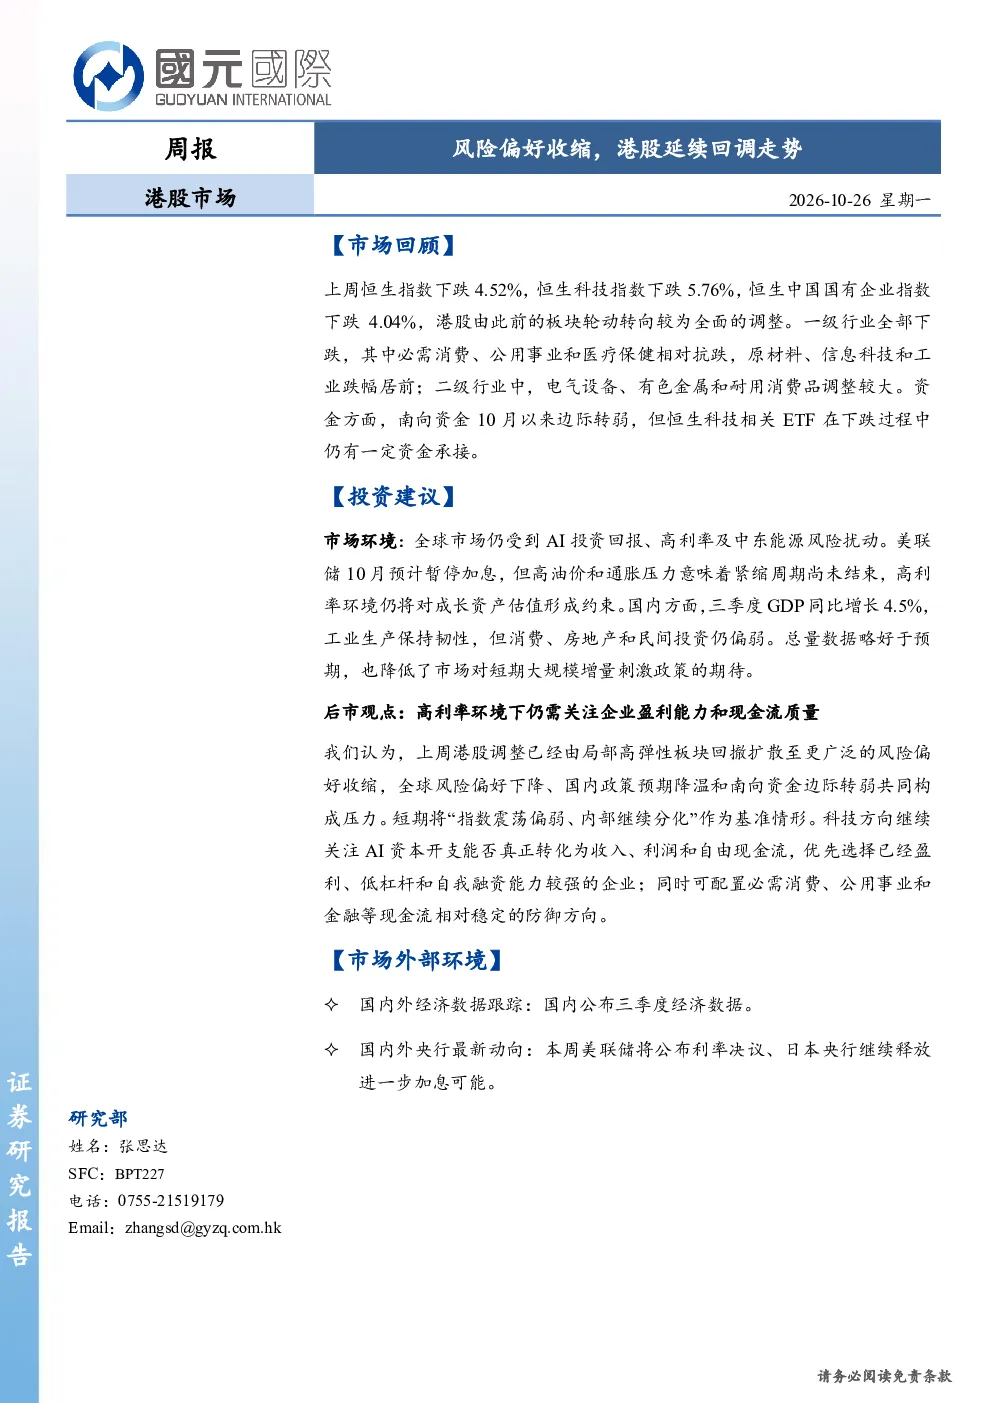
港股市场风险偏好收缩主要受全球市场AI投资回报、高利率及中东能源风险扰动影响,同时国内政策预期降温、南向资金边际转弱也共同构成压力。高利率环境对成长资产估值形成约束,而南向资金10月以来边际转弱,进一步加剧了市场调整压力。
港股上周主要行业表现如何?
上周港股市场出现全面调整,一级行业普遍下跌,其中必需消费、公用事业和医疗保健相对抗跌,原材料、信息科技和工业跌幅居前。二级行业中,电气设备、有色金属和耐用消费品调整较大。这反映了市场内部继续分化,防御性板块表现相对稳健。
报告建议关注哪些投资方向?
报告建议短期关注“指数震荡偏弱、内部继续分化”的基准情形,科技方向需关注AI资本开支能否真正转化为收入、利润和自由现金流,优先选择已经盈利、低杠杆和自我融资能力较强的企业。同时可配置必需消费、公用事业和金融等现金流相对稳定的防御方向。
当前港股市场整体状况如何?
当前港股市场处于全面调整状态,恒生指数、恒生科技指数和恒生中国国有企业指数均出现下跌,显示市场风险偏好显著下降。资金方面,南向资金10月以来边际转弱,但恒生科技相关ETF在下跌过程中仍有一定资金承接,表明市场内部存在结构性机会。
投资港股需注意哪些风险?
投资港股需注意全球风险偏好下降、国内政策预期降温和南向资金边际转弱等多重风险。高利率环境仍将对成长资产估值形成约束,而市场机会可能进一步向盈利确定性较高、现金流持续改善、资产负债表稳健的企业集中。建议保持一定哑铃结构,平衡成长与防御配置。
你可能感兴趣
港股市场速览:风险偏好下降,多数行业回调
金融国信证券2025-09-28
市场风险偏好抬升 贵金属价格延续回调
铜冠金源2025-07-29
黄金白银日报:市场风险偏好有所回调,金银延续震荡运行
东吴期货2020-11-18
港股周报:留意港股回调走势会否延续
广证恒生2018-02-05
港股市场周报:港股短期走势看风险偏好和油价
东兴证券2016-07-11
【有色金属周报】市场风险偏好降温,有色板块继续回调
国贸期货2025-11-24
互联网行业周报:市场情绪与风险偏好回落,多因素共振系统性回调
国元国际2025-12-22
贵金属周报:市场风险偏好抬升,金价高位回调
铜冠金源期货2020-04-20