猜你想问
九号公司2026年第三季度报告核心内容有哪些?
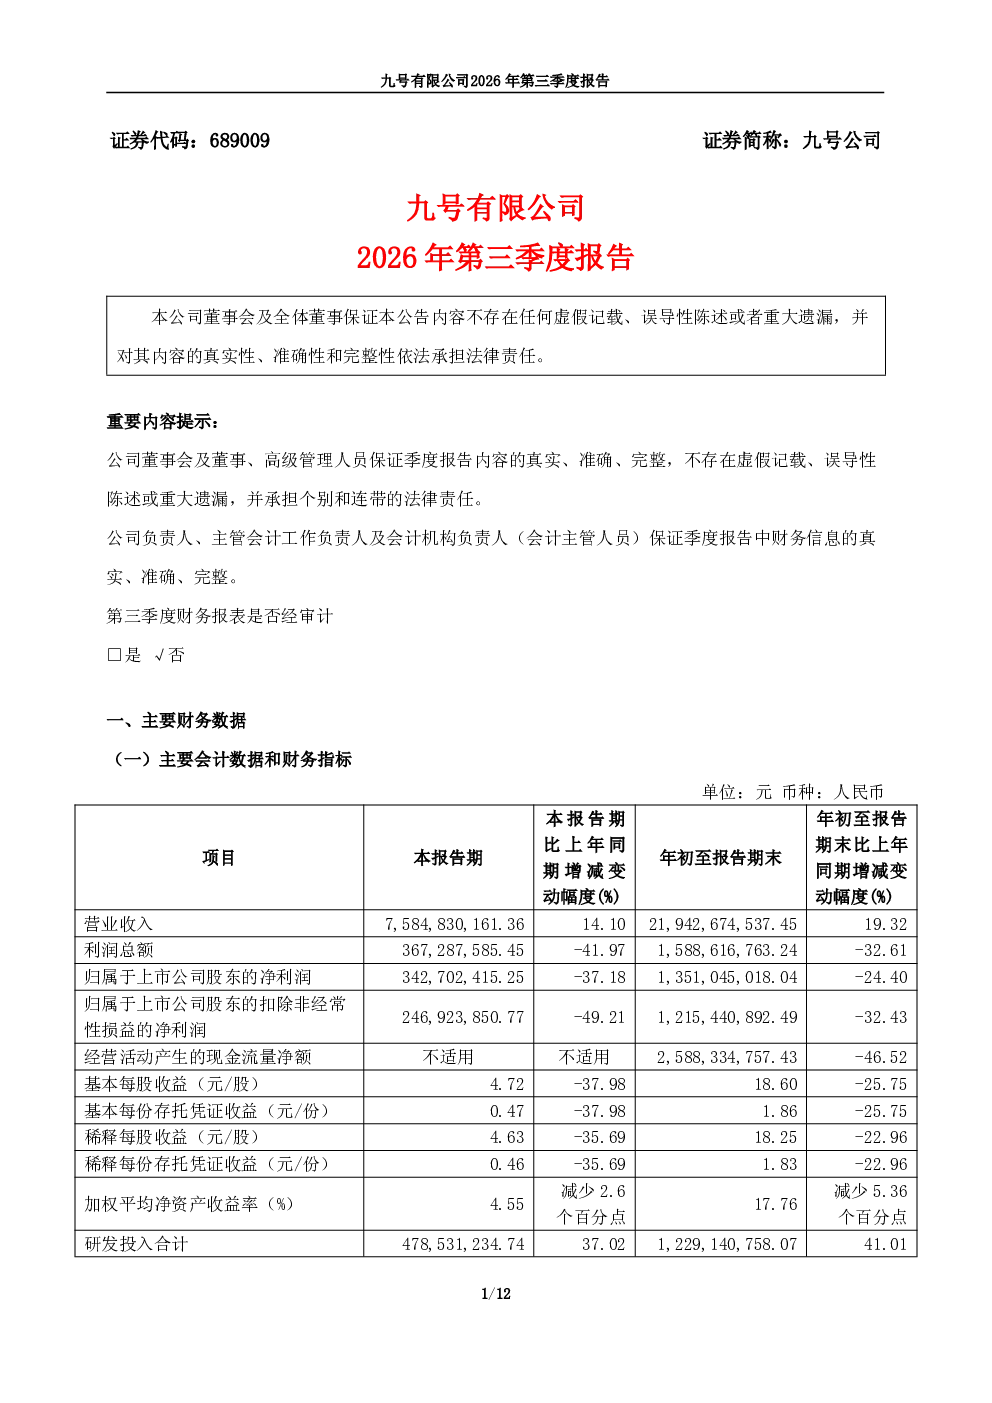
九号公司2026年第三季度报告显示,公司实现营业收入75.85亿元,同比增长14.10%。归属于上市公司股东的净利润为3.43亿元,其中汇兑损失0.86亿元,外汇套期保值收益0.24亿元,股份支付费用0.32亿元。主要业务收入构成包括电动两轮车50.77亿元、自主品牌零售滑板车9.98亿元、全地形车3.93亿元、ToB销售1.82亿元及其他收入9.35亿元。报告强调董事会保证公告内容真实性、准确性和完整性,并提及公司回购专户持有存托凭证9,121,269份,占1.24%。报告未涉及非经常性损益及转融通业务出借股份情况。
电动两轮车赛道发展趋势如何?
电动两轮车赛道持续受益于消费升级和智能化趋势。九号公司作为行业领先者,2026年第三季度电动两轮车销量180.96万台,收入50.77亿元,同比增长显著。市场增长主要驱动因素包括政策支持、技术迭代(如电池续航提升、智能驾驶辅助系统应用)以及消费者对绿色出行方式接受度提高。未来,行业竞争将聚焦于产品差异化、品牌建设和供应链优化,头部企业有望凭借规模效应和技术积累进一步巩固市场地位。
九号公司报告重点分析了哪些方向?
九号公司报告重点分析了多业务板块增长情况及财务表现。电动两轮车作为核心业务,保持高速增长,自主品牌零售滑板车和全地形车业务也贡献稳定收入。报告详细披露了各产品线的收入构成及销量数据,同时对外汇风险管理、股份支付费用等财务细节进行说明。此外,报告还披露了公司回购情况及管理层对公告内容的保证,体现了公司对信息披露透明度的重视。
当前电动两轮车市场现状如何?
当前电动两轮车市场呈现量价齐升态势,消费需求持续释放。九号公司2026年第三季度报告显示,公司整体营收和净利润均实现同比增长,电动两轮车业务表现尤为突出。市场竞争格局方面,行业集中度逐步提升,头部企业凭借品牌、渠道和技术优势占据主导地位。然而,市场竞争仍激烈,价格战、同质化竞争等问题依然存在。消费者对产品性能、智能化及安全性要求不断提高,推动企业加速技术创新和产品升级。
九号公司研报存在哪些风险提示?
九号公司研报中未直接提及重大风险事件,但需关注行业及公司层面潜在风险。行业层面,电动两轮车市场竞争加剧可能导致价格压力增大,同时政策变化(如补贴退坡、安全标准提升)可能影响市场需求。公司层面,海外市场拓展面临汇率波动及国际贸易环境不确定性,供应链管理需持续优化以应对原材料价格波动。此外,新业务板块(如全地形车)的市场接受度仍需时间验证,研发投入加大可能影响短期盈利能力。