猜你想问
短期震荡后债市走势如何?
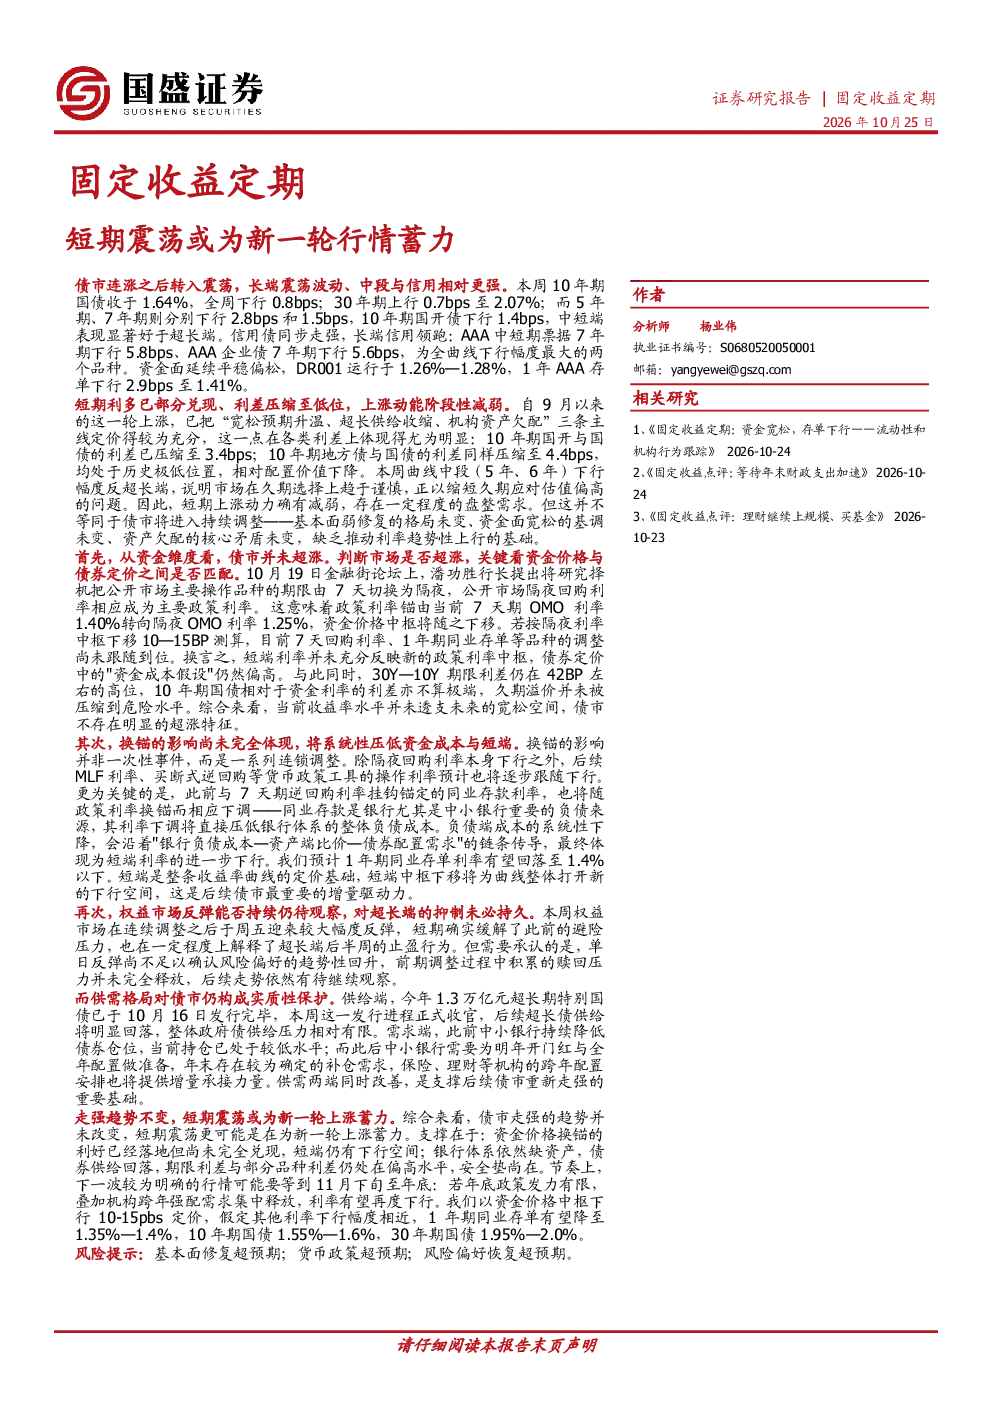
债市在连涨后转入震荡,但走强趋势未变,短期震荡是为新一轮上涨蓄力。当前上涨动能阶段性减弱,主要反映在宽松预期升温、超长供给收缩、机构资产欠配三条主线已充分反映在市场,利差压缩至低位,市场趋于谨慎,缩短久期应对估值偏高。资金维度未超涨,政策利率锚由7天期OMO转向隔夜OMO,资金价格中枢将下移,当前短端利率未充分反映新中枢,债市不存在明显超涨特征。换锚影响待体现,政策利率换锚将系统性压低资金成本,同业存款利率下调将压低银行负债成本,传导至短端利率进一步下行。权益市场影响有限,超长债回调应理解为估值休整。供需格局提供保护,超长债供给将明显回落,中小银行年末存在补仓需求,保险、理财等机构提供增量承接。
债市短期震荡的原因是什么?
债市短期震荡主要由于上涨动能阶段性减弱。自9月以来债市上涨已充分反映宽松预期升温、超长供给收缩、机构资产欠配三条主线,利差压缩至低位(10年期国开与国债利差3.4bps,10年期地方债与国债利差4.4bps),市场趋于谨慎,缩短久期应对估值偏高。同时,资金维度未超涨,政策利率锚由7天期OMO转向隔夜OMO,资金价格中枢将下移,当前短端利率未充分反映新中枢,债市不存在明显超涨特征。此外,权益市场反弹能否持续不确定,对超长端抑制未必持久。
债市未来发展趋势如何?
债市走强趋势未变,短期震荡为新一轮上涨蓄力。资金价格换锚利好未完全兑现,短端仍有下行空间;银行体系依然缺资产,期限利差与部分品种利差仍处高位。下一波行情可能要等到11月下旬至年底,若政策发力有限,叠加机构跨年强配需求,利率有望再度下行。预计1年期同业存单利率降至1.35%—1.4%,10年期国债1.55%—1.6%,30年期国债1.95%—2.0%。超长债供给将明显回落,中小银行年末存在补仓需求,保险、理财等机构提供增量承接。
当前债市市场现状如何判断?
当前债市市场现状为连涨后转入震荡,但走强趋势未变。主要表现为:1)上涨动能阶段性减弱,市场趋于谨慎,缩短久期应对估值偏高;2)资金维度未超涨,政策利率锚由7天期OMO转向隔夜OMO,资金价格中枢将下移,短端利率未充分反映新中枢;3)政策利率换锚将系统性压低资金成本,同业存款利率下调将压低银行负债成本,传导至短端利率进一步下行;4)权益市场反弹能否持续不确定,对超长端抑制未必持久;5)超长债供给将明显回落,中小银行年末存在补仓需求,保险、理财等机构提供增量承接。
债市存在哪些风险提示?
债市存在以下风险提示:1)基本面修复超预期可能改变市场预期;2)货币政策超预期可能影响资金成本和利率走势;3)风险偏好恢复超预期可能带动权益市场上涨,进而影响债市。这些风险因素可能导致债市走势出现变化,需密切关注市场动态。