猜你想问
弘亚数控2026年三季度报告核心内容是什么?
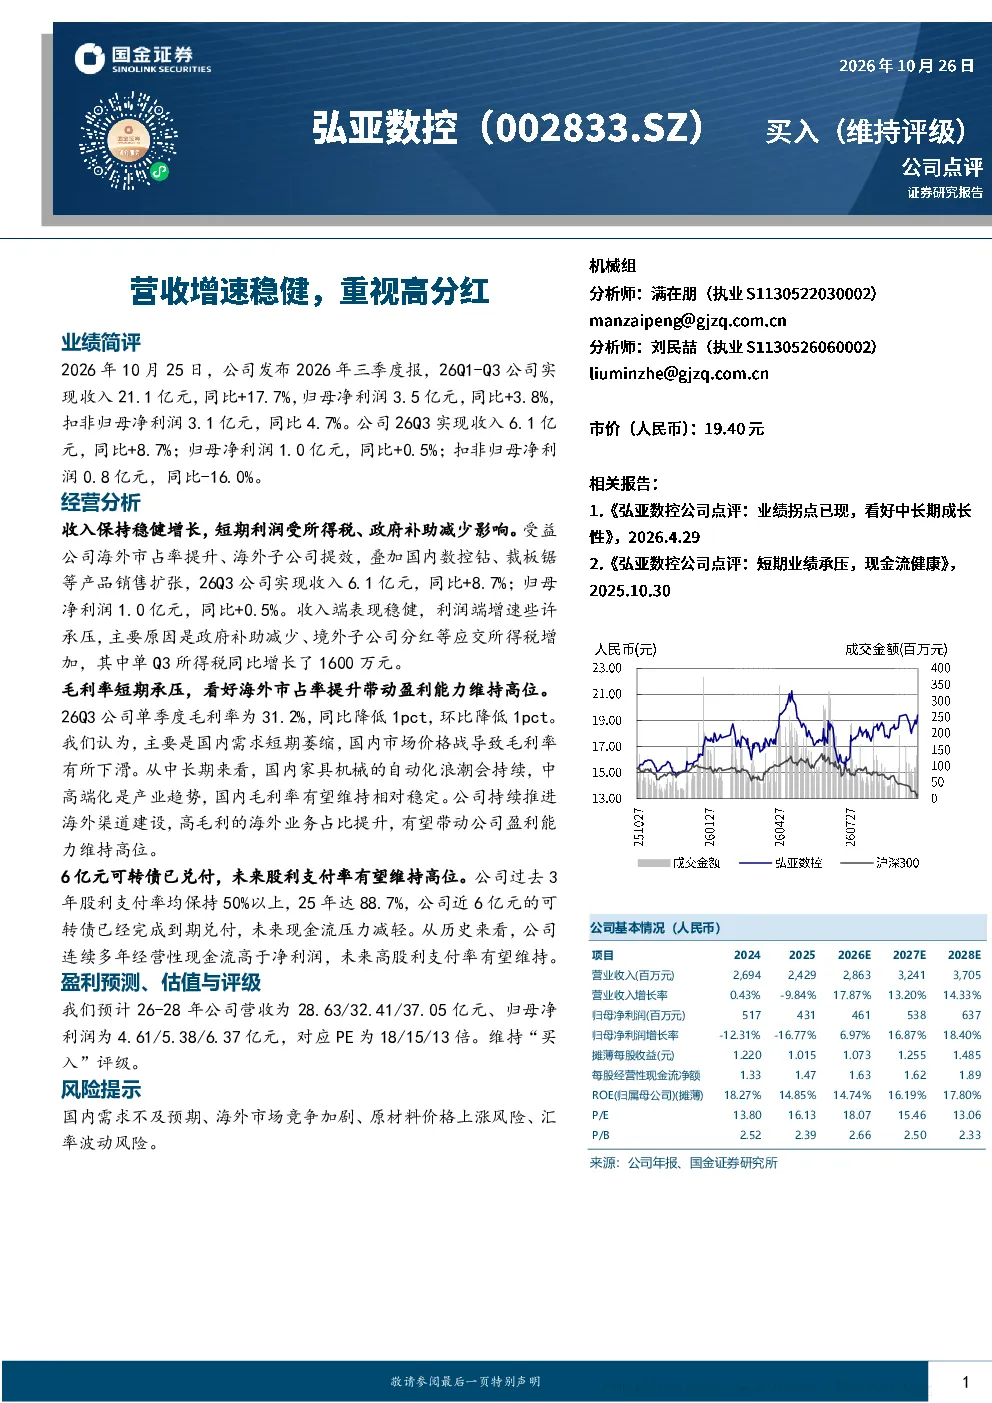
弘亚数控2026年三季度报告显示,公司26Q1-Q3实现收入21.1亿元,同比+17.7%;归母净利润3.5亿元,同比+3.8%;扣非归母净利润3.1亿元,同比+4.7%。26Q3实现收入6.1亿元,同比+8.7%;归母净利润1.0亿元,同比+0.5%;扣非归母净利润0.8亿元,同比-16.0%。报告指出,收入端保持稳健增长,主要得益于海外市占率提升、海外子公司提效及国内数控钻、裁板锯等产品销售扩张。利润端增速略有承压,主要受政府补助减少、境外子公司分红等应交所得税增加影响。公司持续推进海外渠道建设,高毛利的海外业务占比提升,有望带动整体盈利能力维持高位。
家具机械行业发展趋势如何?
家具机械行业正经历自动化和智能化转型,中高端化是产业趋势。国内市场短期受需求萎缩及价格战影响,毛利率有所下滑,但长期来看,随着家具制造企业对自动化设备需求增加,行业景气度有望逐步回升。弘亚数控作为国内数控钻、裁板锯等产品的领先企业,受益于国内家具机械自动化浪潮,未来毛利率有望维持相对稳定。同时,公司积极拓展海外市场,高毛利的海外业务占比提升,将有效对冲国内市场波动风险,推动公司盈利能力持续改善。
弘亚数控报告重点分析了哪些方面?
弘亚数控报告重点分析了公司收入端和利润端的增长情况及驱动因素。报告显示,公司收入保持稳健增长,主要得益于海外市场拓展和国内产品销售扩张。利润端增速略有承压,主要原因是政府补助减少、境外子公司分红等应交所得税增加。报告还关注到公司毛利率短期承压,但长期来看,海外业务占比提升将带动盈利能力维持高位。此外,报告强调了公司已兑付6亿元可转债,未来现金流压力减轻,高股利支付率有望维持,增强投资者信心。
当前家具机械市场现状如何?
当前家具机械市场呈现结构性分化,国内市场短期受宏观经济环境和行业竞争影响,需求增速放缓,部分企业面临价格战压力,导致毛利率承压。但从中长期来看,随着家具制造业向自动化、智能化转型,对数控设备的需求将持续增长,行业景气度有望逐步回升。海外市场方面,中国数控设备凭借性价比优势,市占率不断提升,为国内企业带来新的增长点。弘亚数控等领先企业通过拓展海外市场,有效分散了风险,并提升了盈利能力。
弘亚数控报告提示了哪些风险?
弘亚数控报告提示了四项主要风险:一是国内需求不及预期,家具制造业景气度波动可能影响公司产品销售;二是海外市场竞争加剧,随着中国数控设备出口增加,海外市场竞争将更加激烈;三是原材料价格上涨风险,金属、电子元器件等原材料价格波动可能影响公司成本控制;四是汇率波动风险,人民币汇率变动可能影响公司海外业务收入和利润。这些风险需要投资者密切关注,并做好相应的风险管理。