猜你想问
斯堪的纳维亚Astor集团最新研报核心内容是什么?
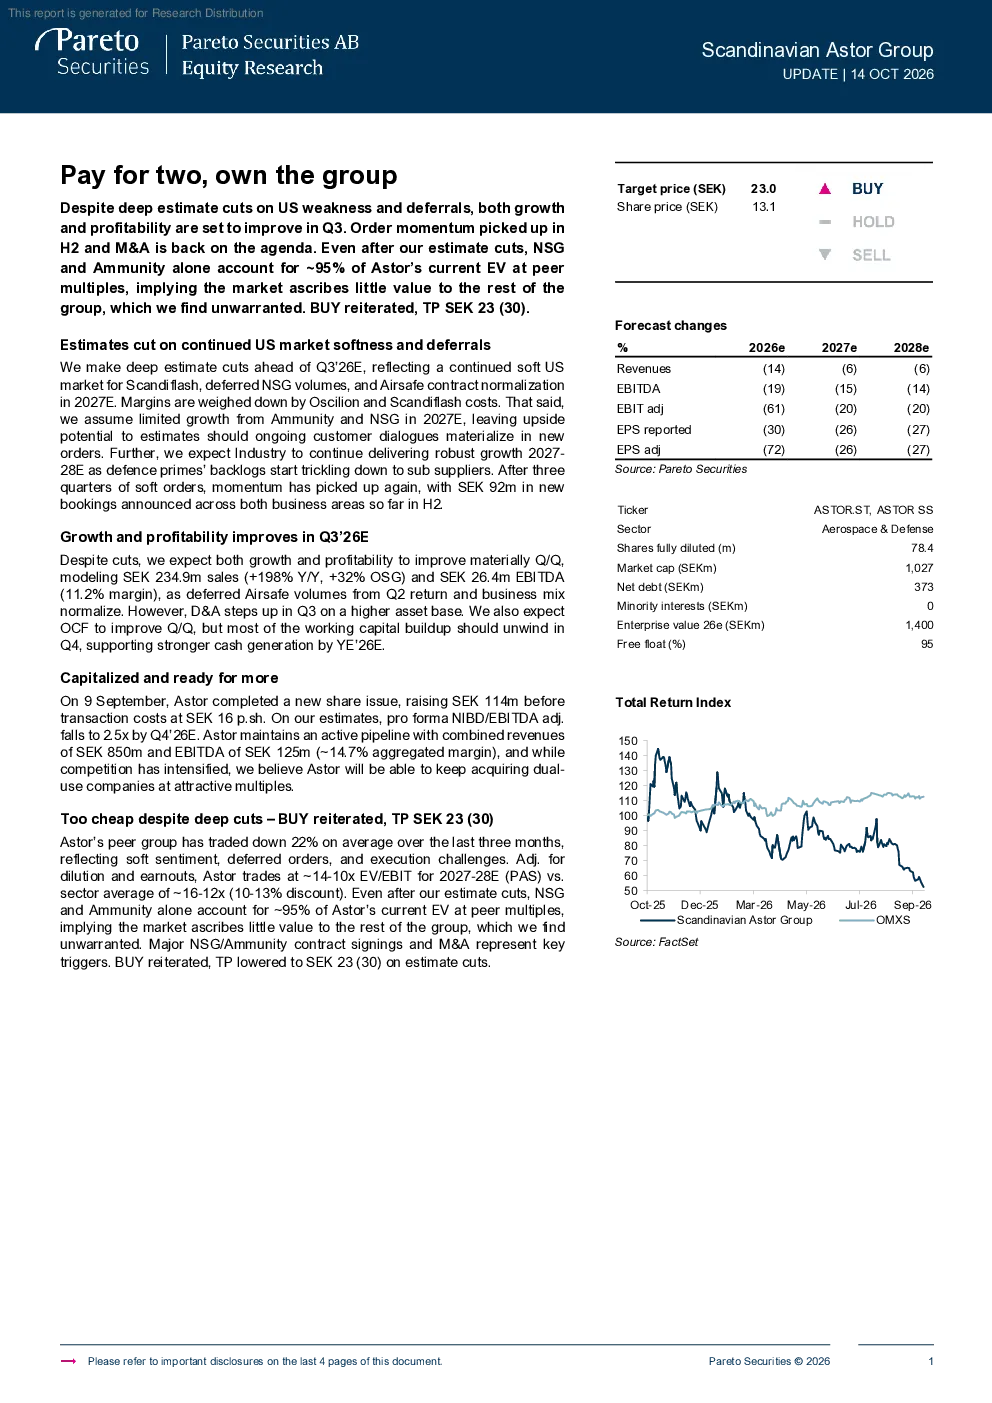
研报维持买入评级,目标价下调至23克朗(原为30克朗),因预估下调。预计环比增长和盈利能力将显著改善,销售额为2.349亿瑞典克朗(同比增长198%,OSG增长32%),EBITDA为2640万瑞典克朗(利润率11.2%),得益于第二季度递延的Airsafe业务量回归及业务组合正常化。第三季度研发与销售费用将增加。经营现金流环比改善,但大部分营运资本增加将在第四季度逐步消化,支持到2026财年结束前更强的现金流产生。NSG和Ammunity两家公司单独占Astor当前市值的约95%,市场对其余部分价值评估过低,主要合同签署和并购是关键触发因素。
斯堪的纳维亚Astor集团所属赛道行业发展趋势如何?
预计行业将在2027-2028年继续实现强劲增长,国防一级供应商的积压订单开始逐渐 trickle down 到二级供应商。经过三个季度的订单疲软后,势头再次回升,截至2026年下半年已宣布9200万瑞典克朗的新订单。Astor维持活跃的项目组合,总收入为8.5亿瑞典克朗,EBITDA为1.25亿瑞典克朗(综合利润率约为14.7%),尽管竞争加剧,仍有望以有吸引力的估值收购双用途公司。国防领域供应链整合为行业带来长期机遇。
斯堪的纳维亚Astor集团报告重点分析了哪些方向?
报告重点分析了Astor的业务组合正常化带来的增长改善,特别是第二季度递延的Airsafe业务量回归对财务表现的影响。同时关注NSG和Ammunity两家核心公司对集团市值的贡献,指出市场对其余部分价值评估过低的问题,并强调合同签署和并购的重要性。此外,报告还评估了营运资本变化对现金流的影响,以及行业订单趋势的回升。
斯堪的纳维亚Astor集团当前市场现状如何?
国防一级供应商订单积压正逐步传导至二级供应商,行业呈现订单回升态势,截至2026年下半年已获得9200万瑞典克朗新订单。Astor完成新股票发行,筹集1.14亿瑞典克朗,每股16瑞典克朗,调整后净利息前利润/EBITDA预计到2026年第四季度降至2.5倍。集团维持活跃的项目组合,总收入为8.5亿瑞典克朗,EBITDA为1.25亿瑞典克朗,综合利润率约为14.7%。
斯堪的纳维亚Astor集团研报存在哪些风险提示?
报告指出第三季度研发与销售费用将增加,可能影响短期盈利能力。大部分营运资本的增加将在第四季度逐步消化,但短期内可能对现金流产生压力。此外,行业竞争加剧可能影响Astor未来收购双用途公司的估值水平。虽然NSG和Ammunity贡献了绝大部分市值,但市场对集团其余部分的价值评估偏低,存在估值调整风险。