猜你想问
这份研报的核心内容是什么?
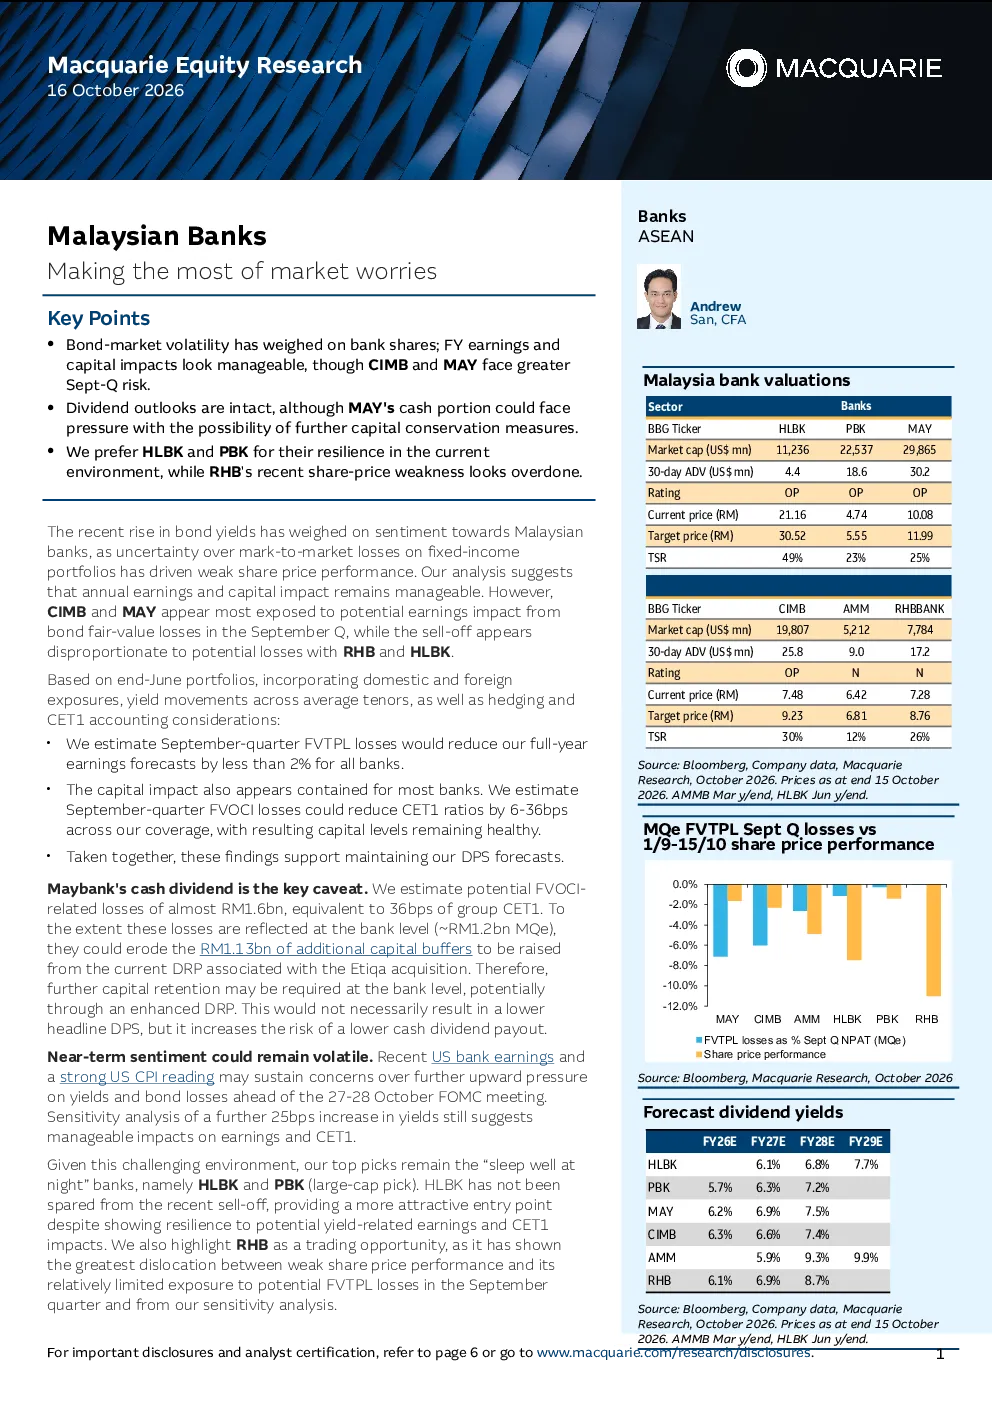
这份研报分析了马来西亚银行在当前市场环境下的表现,指出尽管股价疲软,但银行股展现出韧性。报告重点探讨了股息前景、盈利与资本影响,以及债券收益率上升对银行股的影响。研究认为,所有银行的第三季度公允价值变动损益(FVTPL)亏损将使全年盈利预测下降不到2%,且对大多数银行的资本影响似乎也已得到控制。此外,报告还分析了汇丰银行派息的关键限制因素,以及市场情绪的短期波动情况。
马来西亚银行所属赛道的发展趋势如何?
报告指出,债市波动对银行股造成压力,但全年业绩和资本影响看似可控。东南亚银行整体展现出一定的韧性,尽管近期股价疲软,但银行股的盈利前景和资本状况仍保持健康。报告特别提到,CIMB和MAY可能最容易受到债券公允价值亏损带来的潜在盈利影响,而RHB和HLBK的情况相对较好。这表明,在当前市场环境下,银行股的估值和投资价值仍值得关注。
研报重点分析了哪些方向?
研报重点分析了马来西亚银行及其同业在股息前景、盈利能力、资本状况以及市场情绪等方面的表现。报告详细探讨了FVTPL亏损对银行股盈利的影响,以及FVOCI损失对CET1比率的影响。此外,报告还分析了汇丰银行派息的关键限制因素,以及市场情绪的短期波动情况。这些分析有助于投资者更全面地了解马来西亚银行及其同业在当前市场环境下的表现。
当前市场对马来西亚银行的态度如何?
报告指出,近期市场对马来西亚银行的态度较为波动,主要受到债市波动和债券收益率上升的影响。投资者对银行股的股价表现较为敏感,但报告认为,银行股的盈利前景和资本状况仍保持健康。此外,报告还分析了市场情绪的短期波动情况,指出近期美国银行盈利和强劲的美国CPI读数可能加剧人们对美联储会议前收益率进一步上涨和债券损失加剧的担忧。
研报提示了哪些风险?
研报提示了债市波动和债券收益率上升对银行股的风险。报告指出,债券收益率上升会导致固定收益投资组合的公允价值亏损不确定性,从而对银行股的股价表现造成压力。此外,报告还分析了汇丰银行派息的关键限制因素,指出潜在的FVOCI相关损失可能会侵蚀资本缓冲,从而增加现金股息派发额降低的风险。这些风险需要投资者密切关注。