猜你想问
PayPal第三季度报告核心内容是什么?
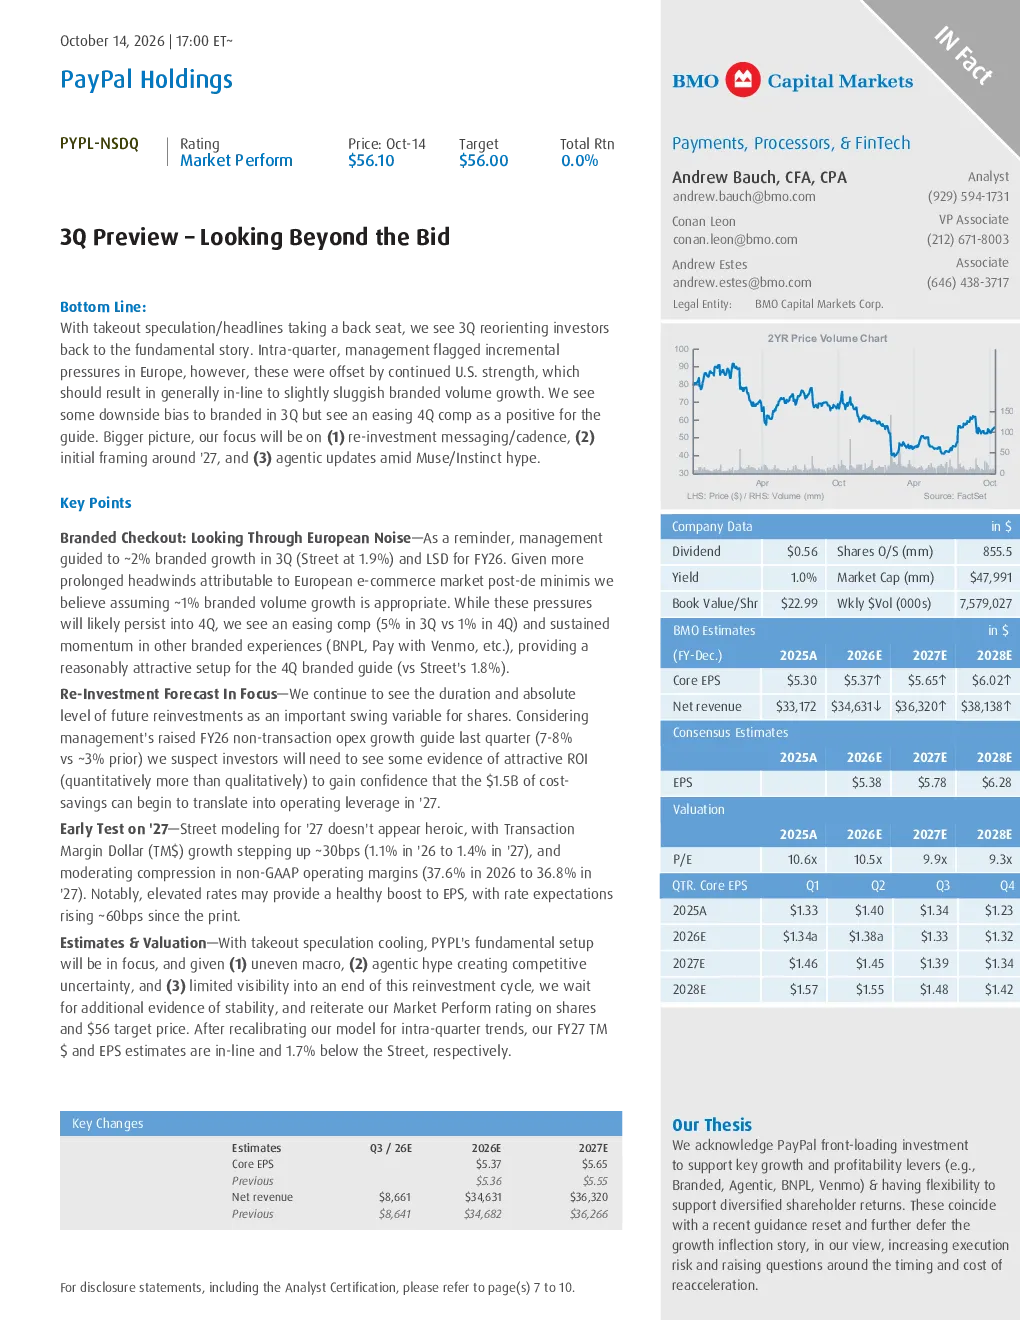
PayPal第三季度报告显示,欧洲业务增长面临压力,但美国业务强劲抵消了影响。报告下调了3Q品牌交易量增长预期至1%,但预计4Q压缩率将缓解,利好4Q指导价。长期关注点包括再投资信息传递、2027年框架及Muse/Instinct代理更新。品牌支付方面,3Q增长约2%,全年预期低个位数,4Q压缩率将降至1%。
品牌支付赛道发展趋势如何?
品牌支付赛道在欧洲电商市场持续不利影响下,3Q品牌交易量增长1%合理。虽然压力可能持续到4Q,但4Q压缩率将缓解,其他品牌体验如BNPL、Venmo等持续增长,为4Q指导价提供支撑。长期来看,需关注再投资信息传递和节奏,以及代理更新对Muse/Instinct热潮的影响。
报告重点分析了哪些方向?
报告重点分析了欧洲业务压力与美国业务强劲的对比,3Q品牌交易量增长预期调整,4Q压缩率变化对指导价的影响。长期关注点包括再投资信息传递和节奏、2027年初步框架,以及Muse/Instinct代理更新。此外,报告还关注了再投资周期结束的可见性,以及利率上升对每股收益的推动力。
当前市场对PayPal的判断是什么?
当前市场关注PayPal的基本面设置,特别是收购传言降温后的表现。分析师重申对股票的“市场表现”评级,目标价定为56美元。预计2027年收入约为363亿美元,交易收入预期较低。2026年交易利润美元低于预期,但差距在2027年及以后将缩小。调整后EPS估计为5.65美元,与街边预期基本持平。
报告提示了哪些风险?
报告提示了不稳定的宏观环境、代理热潮带来的竞争不确定性,以及对再投资周期结束的有限可见性。分析师等待更多证据表明稳定性。欧洲电商市场的持续不利影响可能持续到4Q,需关注再投资信息传递和节奏,以及Muse/Instinct代理更新对长期业绩的影响。利率上升可能为每股收益提供推动力,但需关注再投资ROI能否实现2027年运营杠杆目标。
你可能感兴趣
PayPal Holdings Inc美股招股说明书(2025-03-03版)
美股招股说明书2025-03-03
PayPal Holdings, Inc. 2024年年度报告(10-K)
财报2025-02-04
PayPal Holdings Inc. 2025年季度报告
美股财报2025-04-29
PayPal Holdings Inc 2024年度报告
美股财报2025-02-04
碳酸锂周报:传言消散交易重归基本面,欧盟投票推迟疑似缓和
信达期货2024-09-22
市场传言不实,基本面明确向好
电子设备国金证券2010-09-15
银行传言无碍,基本面好转
金融财富证券2019-04-15
生猪周报:情绪面短期超越基本面,关注市场心态
中粮期货2024-05-27
生猪周报:情绪面短期超越基本面,关注市场心态
中粮期货2024-06-11
海外市场月报:风险资产价格超越基本面
中国民族证券2010-08-10